住み替えで住宅ローン控除が使えない? 3,000万円特別控除との違いと注意点を解説

住み替えで住宅ローン控除が使えない? 3,000万円特別控除との違いと注意点を解説
住宅ローンを利用して新しい家を購入するとき、 多くの方が気になるのが「住宅ローン控除」です。
しかし、今の自宅を売却して新しい住宅へ 住み替える場合、 住宅ローンを借りても住宅ローン控除を 受けられないことがあります。
その理由の一つが、旧居の売却時に利用できる 「3,000万円特別控除」という制度です。
この2つの制度は、原則として同時に利用できません。 選択する制度によって、税負担が数百万円単位で 変わる場合もあります。
今回は、横浜市で住み替えを検討している方に向けて、 具体的な計算例とともにわかりやすく解説します。
1.自宅売却時の3,000万円特別控除とは?
最近は住宅価格が上昇している地域もあり、 以前購入した自宅が購入時より高い価格で 売却できるケースがあります。
自宅の売却によって利益が発生すると、 その利益に対して原則として 譲渡所得税や住民税がかかります。
そこで利用を検討したいのが、 居住用財産を売却した場合の 3,000万円特別控除 です。
一定の条件を満たせば、 自宅を売却して発生した譲渡所得から 最高3,000万円を控除できます。
例えば、売却益が1,500万円の場合
自宅の売却によって1,500万円の 譲渡所得が発生したとします。
= 課税対象の譲渡所得 0円
この場合、特例を適用できれば 売却益に対する譲渡所得税・住民税は かかりません。
ここがポイント!
3,000万円特別控除は、売却価格から 3,000万円を差し引く制度ではありません。 売却によって発生した利益から 控除する制度です。
2.自宅の売却益はどうやって計算する?
自宅を売却したときの利益は、 単純に「売却価格-購入価格」で 計算するわけではありません。
= 売却価格
−(取得費+譲渡費用)
取得費には購入時の物件価格や 一定の諸費用などが含まれます。
ただし、建物については所有期間に応じた 減価償却費相当額を差し引く必要があります。
また、売却時に支払った仲介手数料などは、 譲渡費用に含められる場合があります。
そのため、購入時とほぼ同じ価格で売却しても、 建物の減価償却によって 譲渡所得が発生することがあります。
注意したいポイント
住宅の購入価格だけで売却益を判断せず、 建物の減価償却や売却時の費用も 含めて計算することが大切です。
3.住宅ローン控除とは?
住宅ローン控除は、 一定の条件を満たす住宅を住宅ローンで 取得した場合に、年末の住宅ローン残高などに 応じて所得税などから一定額を 控除できる制度です。
2026年度の税制改正により、 住宅ローン控除の適用期限は 2030年12月31日まで延長されました。
控除率は原則0.7%です。 借入限度額や控除期間は、 住宅の省エネ性能や世帯の条件などで 異なります。
2027年入居の新築住宅の例
新築の省エネ基準適合住宅の場合、 一般世帯と子育て世帯・若者夫婦世帯では 借入限度額が異なります。
| 世帯区分 | 借入限度額 | 年間控除上限 |
|---|---|---|
| 一般世帯 | 2,000万円 | 14万円 |
| 子育て世帯・若者夫婦世帯 | 3,000万円 | 21万円 |
※2027年入居の新築省エネ基準適合住宅を想定。 控除期間は13年間。 実際の控除額は住宅ローン残高、所得税、 住民税などによって異なります。 床面積などの適用要件もあります。
住宅ローン控除は住宅購入時に 大きなメリットとなる制度ですが、 借入額が大きければ必ず満額の控除を 受けられるわけではありません。
4.3,000万円特別控除と住宅ローン控除は併用できない?
今回の記事で最も重要なのが、 この2つの制度の関係です。
旧居の売却に3,000万円特別控除を 利用すると、新居の住宅ローン控除を 受けられない場合があります。
住宅ローン控除には、新居への入居年、 その前2年間、入居年の翌年から3年間に、 一定の居住用財産の譲渡特例を 利用していないことなどの要件があります。
2027年に新居へ入居する場合
例えば、2027年に新居へ入居する場合、 原則として2025年から2030年までの 旧居の売却特例の利用が関係します。
この期間に3,000万円特別控除を 適用すると、新居の住宅ローン控除を 利用できなくなる可能性があります。
住宅ローン控除による減税を見込んで 資金計画を立てていた場合、 予定していた減税を受けられず、 家計に影響することも考えられます。
5.具体例で比較!どちらがお得になる?
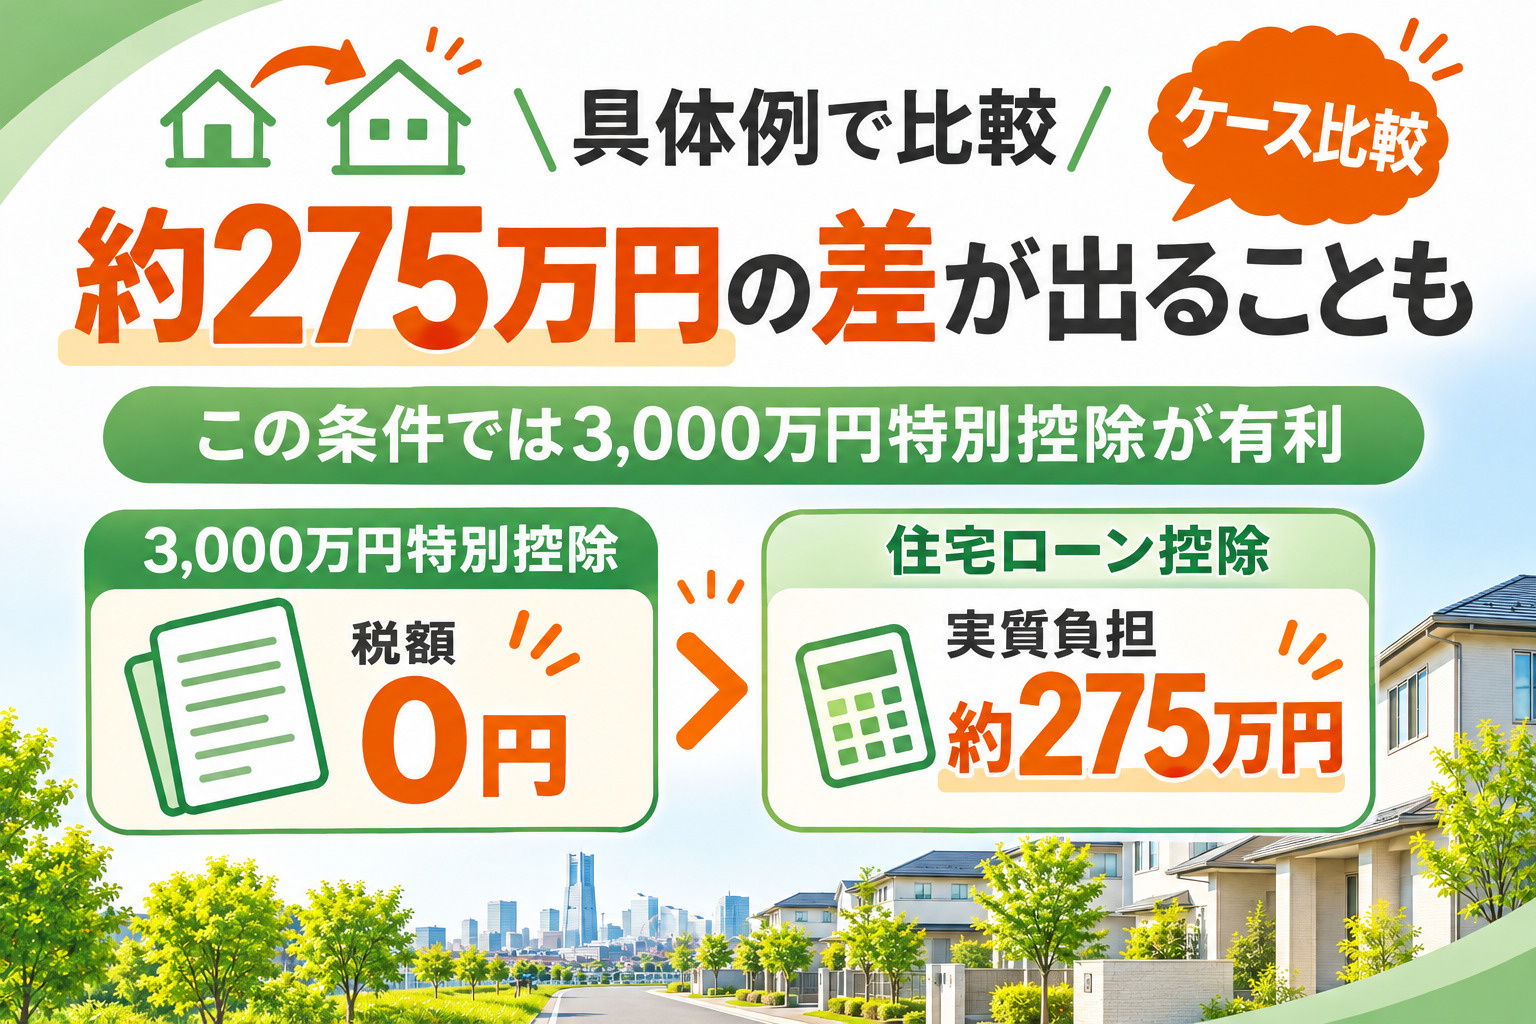
それでは、実際の住み替えを想定して、 3,000万円特別控除と住宅ローン控除を 比較してみましょう。
住み替えのモデルケース
| 旧居の購入価格 | 5,000万円 |
| 旧居の売却価格 | 7,000万円 |
| 取得費 (減価償却等反映後) |
4,500万円 |
| 売却時の譲渡費用 | 250万円 |
| 新居の住宅ローン | 3,500万円 |
| 新居の入居時期 | 2027年 |
この条件で譲渡所得を計算します。
= 譲渡所得 2,250万円
※旧居は譲渡年の1月1日時点で 所有期間5年超とし、 通常の長期譲渡所得税率20.315%で試算。 10年超所有の軽減税率などは 考慮していません。
ケース① 3,000万円特別控除を選んだ場合
売却益2,250万円に対して、 3,000万円特別控除を利用できれば、 課税対象となる譲渡所得は0円になります。
ただし、このモデルケースでは 新居の住宅ローン控除を 利用することができません。
ケース② 住宅ローン控除を選んだ場合
旧居の売却時に3,000万円特別控除を 利用せず、新居の住宅ローン控除を 選択した場合を考えます。
譲渡所得2,250万円に対して 長期譲渡所得の税率20.315%を適用すると、 売却時の税額は約457万円です。
= 約457万円
新居が2027年入居の新築省エネ基準適合住宅で、 一般世帯の借入限度額2,000万円を適用すると、 年間控除額の上限は14万円です。
= 最大182万円
ただし、182万円は年間控除上限額を 単純に13年間合計した数字です。 実際には住宅ローン残高が減少するため、 控除総額は少なくなる場合があります。
2つの制度を比較すると
実質的な税負担(概算)
この条件では、 3,000万円特別控除を選択したほうが 少なくとも約275万円有利になる 計算です。
なお、住宅ローン控除の182万円は 上限額であるため、 実際の税負担差がさらに大きくなる 可能性もあります。
6.売却益が少ない場合は住宅ローン控除が有利になることも
それでは、住み替えでは必ず 3,000万円特別控除を選択したほうが 得なのでしょうか。
実は、そうとは限りません。
例えば、旧居の売却による譲渡所得が 300万円だった場合を考えてみましょう。
売却益が300万円の場合
長期譲渡所得の税率20.315%で計算すると、 売却時の税額は約61万円です。
= 約61万円
一方、新居の住宅ローン控除によって 13年間で合計150万円の減税を 受けられると仮定します。
= 約89万円
この場合は住宅ローン控除を 選択したほうが約89万円 有利になる計算です。
どちらが有利になるかは条件次第!
売却益が大きい場合は、 3,000万円特別控除が有利になりやすく、 売却益が少ない場合は 住宅ローン控除が有利になることもあります。
なお、旧居を10年超所有している場合には、 譲渡所得に対する軽減税率など、 別の特例も検討対象になります。
実際の比較では、利用可能な特例を確認し、 正確な税額を計算することが大切です。
7.住宅ローン控除を満額利用できるとは限らない
住み替えの資金計画でもう一つ注意したいのが、 住宅ローン控除の実際の減税額です。
住宅ローン控除は、基本的には 所得税から控除されます。
所得税から控除しきれない場合は、 一定の範囲で翌年度の住民税からも 控除される仕組みです。
そのため、所得税や住民税が少ない場合、 借入額が大きくても 十分な控除を受けられないことがあります。
所得控除が多い方は特に注意
例えば、次のような方は 住宅ローン控除の恩恵を 十分に受けられない場合があります。
- 扶養家族が多い方
- iDeCoなどの所得控除が多い方
- 医療費控除などを利用する方
- 今後、年収の減少が見込まれる方
- 住宅ローン返済期間中に退職する予定の方
特に定年退職後は収入が減り、 住宅ローン控除を十分に 利用できなくなる可能性もあります。
住宅ローン控除を13年間受けられる場合でも、 13年間の控除上限額をすべて 利用できるとは限らない ことを理解しておきましょう。
8.住み替えでは売却と購入のタイミングも重要
住み替えには、 今の家を売却してから新居を購入する方法と、 新居を購入してから今の家を売却する方法が あります。
どちらの場合も、税制優遇制度の 適用時期には注意が必要です。
新居購入後に旧居を売却する場合
例えば、2027年に新居へ入居して 住宅ローン控除を受け始めた後、 2028年に旧居を売却するケースを考えます。
このとき、旧居の売却で 3,000万円特別控除を適用すると、 新居の住宅ローン控除を受けられなくなり、 すでに受けた控除について 修正申告などが必要になる場合があります。
旧居の売却期限にも注意
3,000万円特別控除には、 原則として以前住んでいた家を 住まなくなった日から3年を経過する日の 属する年の12月31日までに売却するなど、 一定の要件があります。
住み替えを検討するときは、 売却価格と購入価格だけではなく、 売却する年と新居へ入居する年 についても確認しておきましょう。
9.住み替え前に確認しておきたい5つのポイント
3,000万円特別控除と住宅ローン控除の どちらが有利になるかは、 お客様ごとに異なります。
特に次の5つを確認しておくことが大切です。
-
旧居の取得費と予想売却価格
売却したときにどの程度の譲渡所得が 発生するのか確認しましょう。 -
旧居の所有期間
長期譲渡所得や軽減税率の対象に なるか確認しましょう。 -
新居の購入価格と借入額
住宅ローン控除の対象になる 借入額を確認しましょう。 -
新居の省エネ性能と入居時期
住宅ローン控除の借入限度額や 控除期間を確認しましょう。 -
今後の年収と家族構成
実際に住宅ローン控除を どの程度利用できるか確認しましょう。
購入時の書類も確認しましょう!
旧居を購入したときの売買契約書や 諸費用の資料は、取得費を計算するための 大切な書類です。
書類が残っていない場合には、 税金の計算に影響することもあるため、 早めに確認しておきましょう。
10.新築戸建てへの住み替えでは購入時の諸費用も確認
住み替えでは、旧居の売却にかかる税金だけでなく、 新居の購入時に発生する諸費用も重要です。
例えば、5,000万円の新築戸建てを 購入する場合、一般的な仲介手数料の計算式では 約171万6,000円(税込)の 仲介手数料が発生します。
= 171万6,000円(税込)
コノミハウジングでは、 売主である分譲会社から仲介手数料を 受け取れる新築戸建てについて、 買主様から仲介手数料をいただいておりません。
そのため、対象となる新築戸建てなら、 購入時の仲介手数料を0円にできます。
住み替えでは、旧居をいくらで売却するか、 新居をいくらで購入するかだけでなく、 税金や諸費用を含めた資金計画が大切です。
税制優遇の適用については、 税理士や税務署などに確認しながら、 無理のない住宅購入を進めましょう。
まとめ|住み替えでは住宅ローン控除だけで判断しない
住宅ローン控除は、新築戸建てを購入する際に 利用できる魅力的な税制優遇制度です。
しかし、住み替えの場合には、 旧居の売却時に利用できる 3,000万円特別控除との関係を 理解しておく必要があります。
- 3,000万円特別控除と住宅ローン控除は、 原則として併用できない
- 売却益が大きい場合は、 3,000万円特別控除が有利になりやすい
- 売却益が少ない場合は、 住宅ローン控除が有利になることもある
- 住宅ローン控除は必ずしも 満額利用できるわけではない
- 旧居の売却時期と新居の入居時期も 確認する必要がある
住み替えでは、旧居の売却と 新居の購入を一体として考えることが大切です。
売買契約を進めてから税金について考えるのではなく、 住み替えを検討し始めた段階で 資金計画を立てておきましょう。
コノミハウジングでは、 新築戸建ての購入や住宅ローン、 資金計画についてご相談いただけます。
仲介手数料無料の対象物件なら、 購入時の諸費用も大幅に抑えられます。
気になる物件のURLを送るだけで、 仲介手数料無料の対象になるか ご確認いただけます。
コノミハウジングのホームページはこちら