住宅ローン変動金利が平均1.3%台へ|2026年10月、大手銀行が相次いで引き上げ

住宅ローン変動金利が平均1.3%台へ|2026年10月、大手銀行が相次いで引き上げ
住宅ローンの変動金利が、さらに上昇しています。2026年10月は、みずほ銀行やりそな銀行などが住宅ローンの変動金利を引き上げました。
大手銀行の変動金利は1.2%〜1.5%台が中心となり、平均すると 1.3%台 に入っています。
これから住宅を購入する方にとっては、物件価格だけではなく、 どの銀行で何%の金利で借りるか が、これまで以上に重要になってきました。
2026年10月の大手銀行の変動金利
2026年10月の新規借入時の主な変動金利は、次のようになっています。
| 銀行 | 2026年10月 変動金利 |
|---|---|
| 三菱UFJ銀行 | 年1.195% |
| 三井住友銀行 | 年1.525%〜 |
| みずほ銀行 | 年1.275%〜 |
| りそな銀行 | 1%台前半 |
主要銀行を見ても、現在の住宅ローン変動金利は 1.3%前後が中心 になってきています。
横浜銀行は年1.295%〜
横浜市で住宅を購入する方に利用者が多い横浜銀行では、2026年10月1日時点の変動金利が
年1.295%〜
となっています。横浜銀行は2026年9月1日に住宅ローンの基準レートを、
2.625% → 2.875%
へ0.25%引き上げました。2026年10月1日以降に新しく住宅ローンを借りる場合、この新しい基準レートが適用されています。
横浜銀行でも、実際の新規借入金利は 1.3%近い水準 まで上昇しています。
ネット銀行も金利上昇
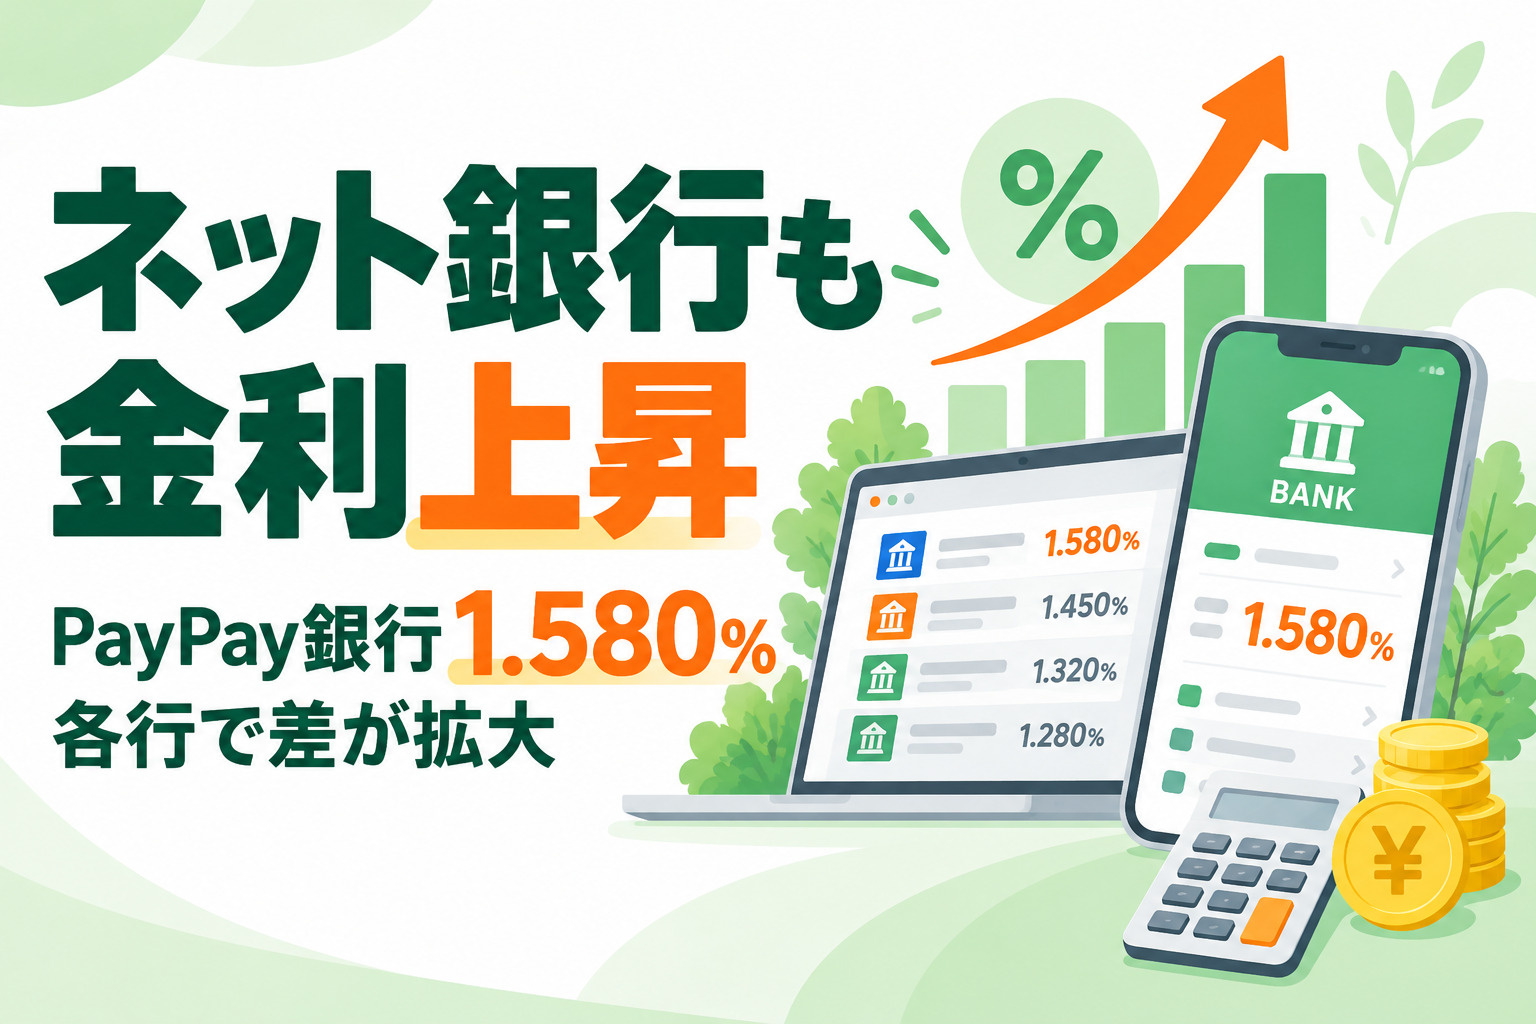
ネット銀行でも変動金利の上昇が続いています。例えばPayPay銀行は、2026年10月の新規借入変動金利を 年1.580% としています。
PayPay銀行の金利推移を見ると、
2026年4月 0.980%
2026年7月 1.330%
2026年10月 1.580%
半年で 0.60%上昇 しています。
また、SBI新生銀行やauじぶん銀行、ソニー銀行なども、商品や条件によって1%台前半〜後半の金利となっています。
ネット銀行だから必ずしも店舗型銀行より低いとは限らず、 銀行ごとの差がかなり大きくなってきています。
なぜ変動金利が上がっている?
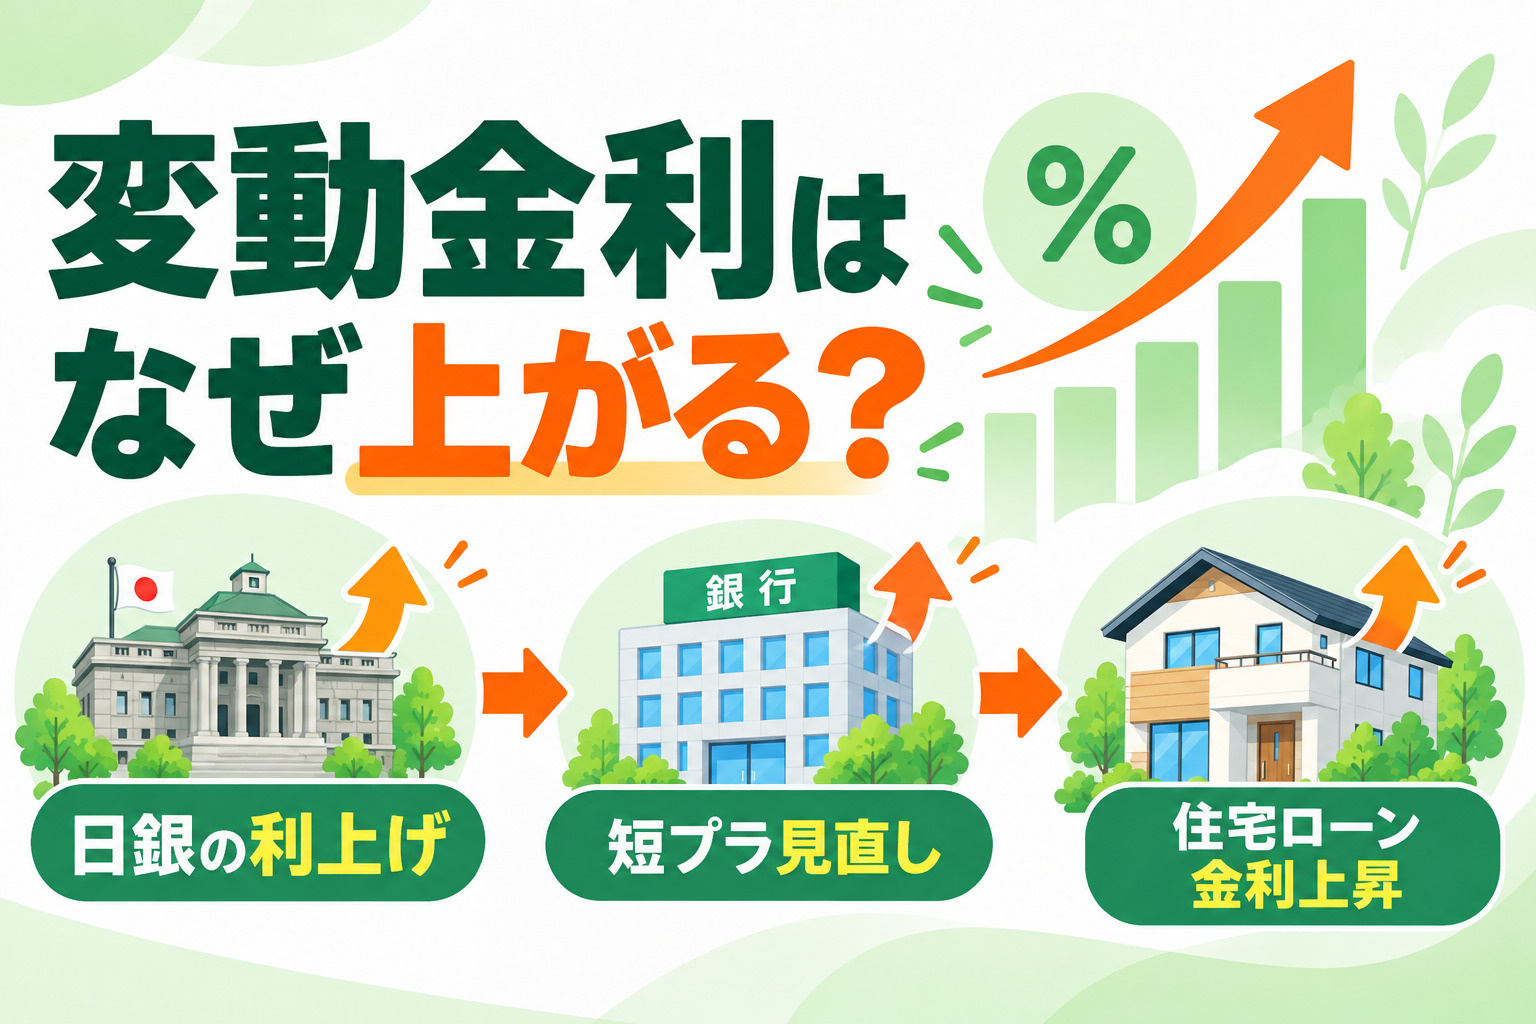
住宅ローン金利は、大きく変動型と固定型に分かれます。変動金利は、多くの銀行で短期プライムレートなどを基準に決められており、 日銀の政策金利の影響を受けやすい仕組み です。
↓
短期金利上昇
↓
銀行の基準金利上昇
↓
住宅ローン変動金利上昇
ただし、日銀が利上げをした直後に住宅ローン金利が上がるわけではありません。
銀行が短期プライムレートや基準金利を見直し、その後住宅ローンの新規借入金利や既存ローンへ反映されるため、 一定の時間差があります。
9月の日銀利上げ分はこれから反映される可能性も
今回、特に注意したいのがここです。日銀は2026年9月にも政策金利を引き上げ、 1.25% としました。
しかし、住宅ローン金利には反映まで時間差があります。そのため、2026年10月の住宅ローン金利には、9月の日銀利上げ分がまだ十分に反映されていない銀行もあります。
変動金利は今後どこまで上がる?
今後の住宅ローン金利を考えるうえでは、日銀の動きが重要です。今後さらに利上げが行われれば、住宅ローンの変動金利も追加で上昇する可能性があります。
一方で、景気や個人消費への影響もあるため、短期間で大幅な利上げが続くと決まっているわけではありません。
これから住宅を購入する方は、現在の金利だけを見るのではなく、
無理なく返済できるか
まで考えて住宅ローンを組むことが大切です。
金利差0.5%でも月々の返済額は変わる
例えば5,000万円を35年返済で借りた場合、
| 金利 | 月々の返済額 |
|---|---|
| 1.0% | 約14.1万円 |
| 1.5% | 約15.3万円 |
その差は、 月々約1.2万円 です。住宅ローンは借入金額が大きく、返済期間も長いため、わずかな金利差でも総返済額には大きな差が出ます。
住宅を購入するときは物件価格だけを見るのではなく、 住宅ローン金利まで含めて予算を考えることが重要 です。
同じ変動金利でも銀行によって差が大きい
2026年10月の住宅ローンを見ると、
三菱UFJ銀行 年1.195%
横浜銀行 年1.295%〜
三井住友銀行 年1.525%〜
PayPay銀行 年1.580%
同じ変動金利でも、銀行によって0.3%〜0.4%程度の差が出るケースがあります。借入金額が大きくなれば、この差も無視できません。
これから住宅ローンを選ぶ場合は、1つの銀行だけで決めるのではなく、 複数の銀行を比較して選ぶこと が重要になっています。
まとめ
2026年10月、住宅ローンの変動金利は 平均1.3%台 まで上昇しています。横浜銀行も 年1.295%〜 となり、ネット銀行でも1%台半ばの商品が増えています。
さらに日銀は9月にも利上げを行っているため、2026年末から2027年にかけて、住宅ローンの変動金利がさらに上昇する可能性があります。
これから住宅を購入する方は、 現在の金利だけでなく、今後金利が上昇した場合でも無理なく返済できるかを確認しながら住宅ローンを選ぶことが大切です。
※掲載している金利は2026年10月時点の新規借入金利の一例です。借入条件、物件価格に対する借入割合、審査結果、団信、商品プランなどによって実際の適用金利は異なります。