フラット35の金利が3.83%に急上昇!2026年10月は過去最高水準に
フラット35の金利が3.83%に急上昇!2026年10月は過去最高水準に
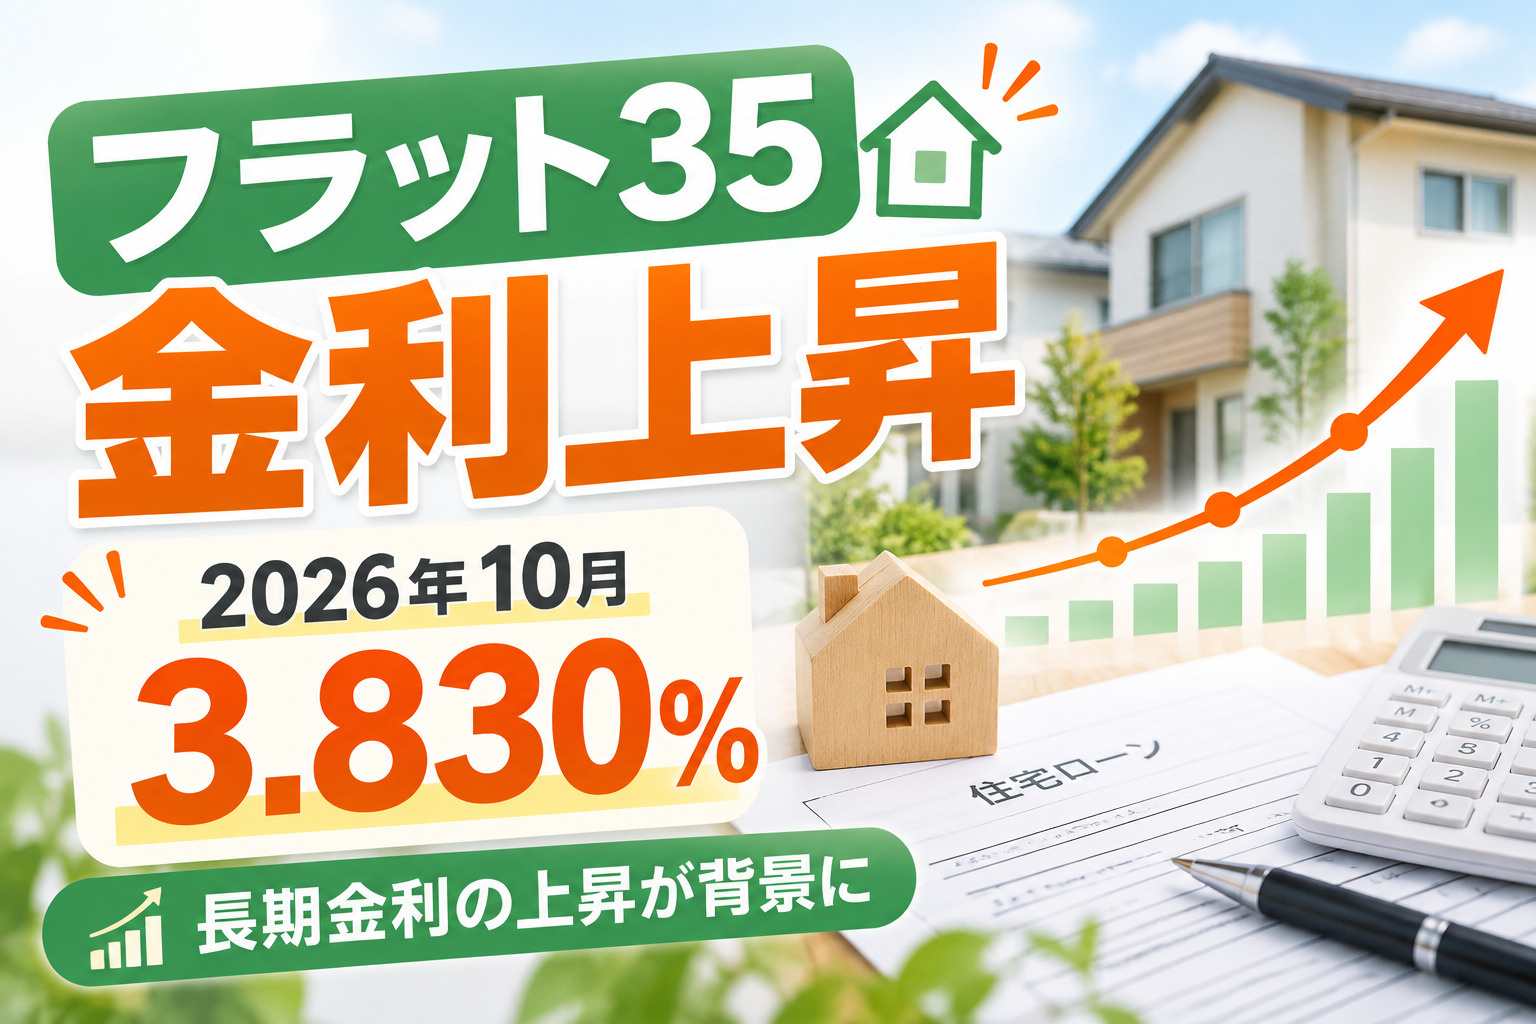
住宅ローンの固定金利が大きく上昇しています。住宅金融支援機構が発表した2026年10月の「フラット35」の金利は、 返済期間21年以上35年以下、融資率9割以下の場合で 年3.83%となりました。
9月の3.46%から一気に0.37%上昇し、 現在のフラット35の制度となった2017年10月以降では非常に高い水準となっています。
住宅価格が高騰する中、住宅ローン金利まで上昇しています。 これから新築戸建てを購入する方にとっては、 「いくら借りるか」「毎月いくら返すか」 がこれまで以上に重要になっています。
今回は、フラット35の金利がなぜ上昇しているのか、 変動金利との違い、そしてこれから住宅ローンを組む場合に どう考えればいいのかを解説します。
2026年10月のフラット35金利は3.83%

2026年10月のフラット35の主な金利は以下のとおりです。
| 返済期間 | 最頻金利 |
|---|---|
| 15年以上20年以下 | 年3.51% |
| 21年以上35年以下 | 年3.83% |
いずれも融資率9割以下、新機構団信付きの場合です。フラット35は、借入時に金利が決まり、 その金利が完済まで変わらない 「全期間固定金利型」の住宅ローンです。
金利上昇の影響を受けないという安心感がある一方、 借入時点の金利が高ければ、その金利を長期間支払い続けることになります。
9月の3.46%から0.37%も上昇

2026年9月の金利は3.46%でした。それが10月には3.83%となり、 わずか1か月で 0.37%上昇しています。
「0.37%くらいなら大したことがない」と感じるかもしれませんが、 住宅ローンは数千万円を30年、35年という長期間借りるものです。
金利が0.3~0.4%違うだけでも、 毎月返済額や総返済額には大きな差が出てきます。
ポイント
住宅ローンでは「物件価格」だけでなく、
金利を含めた毎月返済額を見ることが重要です。
なぜフラット35の金利が上がっている?

フラット35の金利に大きく影響するのが 「長期金利」です。一般的に固定型住宅ローンの金利は、 新発10年物国債の利回りなど長期金利の影響を受けます。
日本国内の金利上昇に加え、 物価上昇や円安、海外の金利動向などもあり、 長期金利に上昇圧力がかかっています。
その結果、フラット35をはじめとする固定型住宅ローンの金利も上昇しています。
つまり、フラット35だけが突然高くなったというよりも、 日本全体が「金利のある世界」に戻りつつある と考えると分かりやすいでしょう。
3.83%だと住宅ローン返済額はいくら?
例えば、4,000万円を35年間借りた場合を考えてみます。
金利3.83%、元利均等返済、ボーナス払いなしの場合、 毎月返済額はおおよそ 17万円台になります。5,000万円を借りた場合には、 毎月返済額は 21万円台まで上がります。
ここまで金利が上昇すると、 住宅価格だけを見るのではなく、 「毎月いくらまでなら無理なく返済できるのか」 から購入予算を考えることが非常に重要です。
同じ5,000万円の住宅でも、 金利が違えば毎月の返済額は大きく変わります。
フラット35Sなら金利を引き下げられる場合も
ただし、すべての方が最初から3.83%を支払うとは限りません。フラット35には、 住宅性能や家族構成など一定の条件を満たすことで、 金利を引き下げる制度があります。
ポイント制度によって条件を満たした場合、 一定期間、最大年1.0%の金利引下げを受けられるケースがあります。
例えば年1.0%引下げの場合
当初5年間: 2.83%
6年目以降: 3.83%
新築戸建ての場合、 ZEHや長期優良住宅など住宅性能によって対象になるケースもあります。
そのため、フラット35を検討する場合は、 単純に「3.83%だから高い」と判断するのではなく、 購入する住宅がどの金利引下げ制度を利用できるか を確認することも重要です。
変動金利とフラット35、どちらを選ぶ?

住宅ローンを選ぶ際に、 多くの方が悩むのが 「変動金利か固定金利か」です。
2026年は変動金利も上昇していますが、 現時点ではフラット35より低い金利で借りられる金融機関が多くあります。
そのため、現在の金利だけを比較すると、 変動金利の方が毎月返済額は低くなりやすいです。
一方、変動金利には将来的に金利がさらに上昇する可能性があります。フラット35は借入時に完済までの金利が決まるため、 将来金利が上昇しても返済金利は変わりません。
現在の返済額を抑えやすい反面、 将来の金利上昇リスクがあります。
当初の金利は高めですが、 完済まで金利が変わらない安心感があります。
どちらが正解というものではありません。
借入額、年収、貯蓄額、子どもの教育費、 今後の働き方などによって適した住宅ローンは変わります。
「固定金利だから安心」だけで選ぶのも注意
フラット35には完済まで金利が変わらないという大きなメリットがあります。
しかし、現在のように3%台後半まで金利が上昇すると、 「固定だから安心」という理由だけで選ぶのも注意が必要です。
最初から高い金利を35年間支払うことになるため、 変動金利との返済額の差は大きくなります。
反対に、今後さらに金利が上昇すれば、 「3.83%で固定しておいて良かった」という可能性もあります。
将来の金利を正確に予測することはできません。大切なのは金利を当てにいくことではなく、 金利が上昇しても家計が無理なく返済できる借入額にすること です。
住宅購入では物件価格だけでなく「借入額」が重要

これから住宅を購入する方は、 物件価格だけではなく住宅ローンの借入額も意識してください。
例えば5,000万円の新築戸建てを購入するとしても、 5,000万円すべて借りるのか、 4,500万円まで借入額を抑えるのかによって、 毎月の返済額は大きく変わります。
また、諸費用を現金で払うのか、 住宅ローンに含めるのかによっても借入額は変わります。
「いくらの家を買えるか」ではなく
「いくら借りても無理なく返せるか」
今後フラット35はさらに上がる?
今後のフラット35金利については、 長期金利の動きが大きく影響します。
長期金利の上昇が続けば、 フラット35をはじめ固定型住宅ローンの金利が さらに上がる可能性があります。
一方で、金利市場は常に上下するため、 このまま一直線に上昇し続けるとは限りません。
住宅購入を検討している方にとって、 「金利が下がるまで何年も待つ」という判断も簡単ではありません。
金利だけで購入時期を決めるのではなく、 希望する物件があるか、家族のタイミングはどうか、 現在の家賃はいくらかなど、 総合的に判断することが大切です。
まとめ
2026年10月のフラット35は、 返済期間21年以上35年以下、融資率9割以下の場合で 年3.83%となりました。
9月の3.46%から大幅に上昇し、 固定型住宅ローンの金利は明らかに高くなっています。ただし、フラット35には 住宅性能や家族構成による金利引下げ制度もあります。
これから住宅を購入する方は、 「変動金利か固定金利か」だけではなく、 毎月いくらなら無理なく返せるのか を基準に住宅ローンを考えることが重要です。
住宅価格と金利の両方が高くなっている今だからこそ、 物件を決める前に住宅ローンの返済額を しっかりシミュレーションしておきましょう。