借金があっても住宅ローンは組める?車のローン・カードローンがある場合の審査を解説

借金があっても住宅ローンは組める?車のローン・カードローンがある場合の審査を解説
「車のローンが残っているけれど住宅ローンは組める?」
「カードローンがあると住宅ローン審査に通らない?」
住宅購入を考えている方の中には、現在ある借入れが住宅ローン審査にどのくらい影響するのか気になる方も多いと思います。
結論からいうと、借金があっても住宅ローンを組める可能性はあります。
ただし、借入れがある分だけ毎月の返済額が増えるため、住宅ローンだけを借りる場合よりも審査は厳しくなります。
特に希望する住宅ローン金額が大きい場合は、既存の借入れを含めても返済できるだけの年収があるかが重要になります。
借入れがあっても住宅ローンは組める
住宅ローンを申し込む時点で、自動車ローンや教育ローン、カードローンなどが残っている方もいます。
こうした借入れがあるからといって、必ず住宅ローン審査に落ちるわけではありません。
金融機関は住宅ローンだけではなく、現在ある借入れの返済額も含めて審査します。
そのため、同じ住宅ローン金額を希望していても、借入れがない方と借入れがある方では審査結果が変わることがあります。
借入れがある場合は年収も重要
借入れがある方の場合、特に重要になるのが年収とのバランスです。たとえば車のローンなどで毎月5万円を返済している場合、その返済を続けながら新たに住宅ローンを返済することになります。
そのため、年収が高ければ既存の借入れを残したまま希望額まで住宅ローンを組める場合がありますが、年収に余裕がない場合は借入可能額が少なくなることがあります。
借金があるから住宅ローンが組めないのではなく、借入れを含めた返済額に対して十分な年収があるかどうかが重要です。
審査では毎月の返済額も見られる
住宅ローン審査では、「借金が100万円ある」「200万円ある」という残高だけを見るわけではありません。
現在、毎月いくら返済しているのかも重要です。
たとえば同じ200万円の借入れでも
- 毎月2万円の返済
- 毎月5万円の返済
では住宅ローン審査への影響が変わります。
毎月の返済額が大きいほど、住宅ローンに使える返済余力が少なくなるため、希望する借入額まで届かないことがあります。
車のローンが残っていても住宅ローンは組める?
車のローンが残っていても住宅ローンを組める可能性はあります。年収に対して返済額に余裕があれば、そのまま住宅ローン審査を通過することもあります。
一方で、「車のローンを完済すれば希望額まで借りられる」という審査結果になることもあります。
そのため、住宅ローンを申し込む前に慌てて車のローンを完済する必要はありません。
まず現在の借入れを含めた状態で事前審査を行い、その結果を見てから完済するかどうかを判断する方法もあります。
カードローンやリボ払いは注意
カードローンやリボ払いがある場合も住宅ローン審査に影響します。
特に、次のような場合は注意が必要です。
- カードローンを複数利用している
- リボ払いの残高が多い
- 毎月の返済額が大きい
- 過去に支払いの遅れがある
金融機関は住宅ローン審査の際に信用情報を確認します。そのため、申込書に書かなければ分からないというものではありません。
住宅ローンを検討する場合は、現在ある借入れを正確に把握しておくことが大切です。
スマートフォンの分割払いも注意
意外と忘れやすいのがスマートフォン本体の分割払いです。月々数千円程度であれば借入可能額への影響はそれほど大きくないこともありますが、分割払いも信用取引の一つです。
特に注意したいのは支払いの遅れです。住宅ローンを検討している時期は、クレジットカードやスマートフォン料金などの引き落としにも注意しておきましょう。
銀行によって借りられる金額は違う
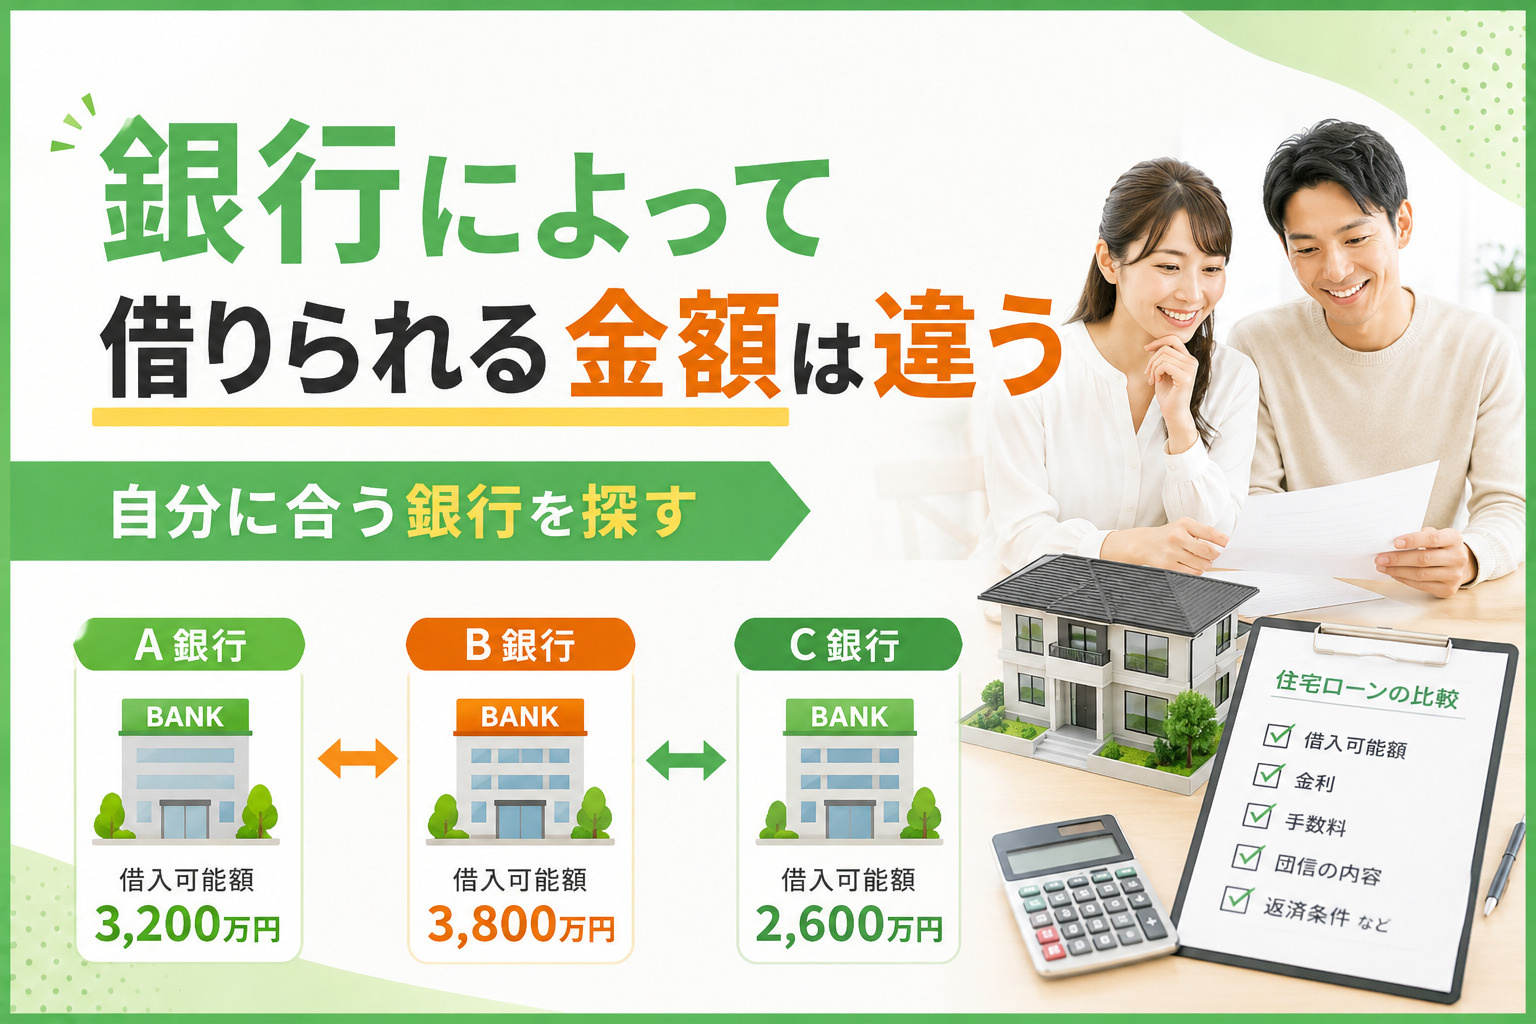
住宅ローンは、どの銀行に申し込んでも同じ金額を借りられるわけではありません。
同じ年収、同じ借入状況でも、銀行によって審査基準や既存借入れの見方が異なるため、借入可能額に差が出ることがあります。
車のローンやカードローンなどがある場合は、1つの銀行だけで判断せず、現在の借入れを含めても希望額まで借りられる可能性がある銀行を探すことも大切です。
ある銀行では希望額に届かなくても、別の銀行では借りられるケースもあります。
借入れがある方ほど、金利だけではなく、自分の年収や借入状況に合った銀行を選ぶことが重要です。
借金は住宅ローン審査前に完済した方がいい?
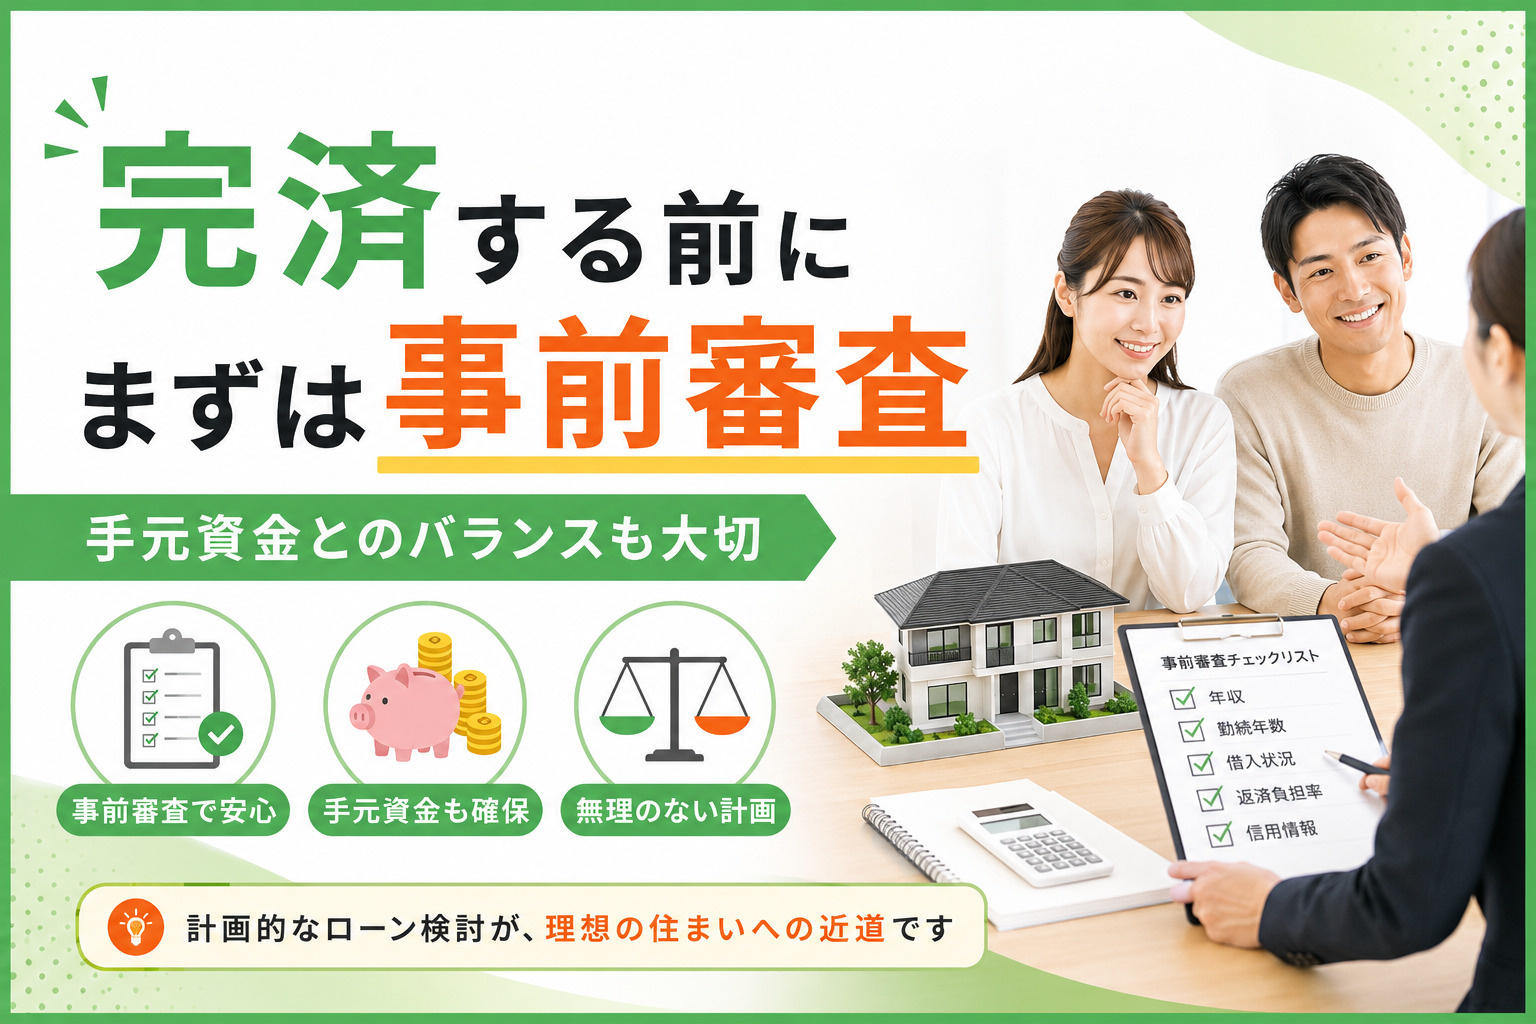
借入れがあると、「住宅ローンの事前審査をする前に全部返した方がいいですか?」と聞かれることがあります。必ずしも先に完済した方がいいとは限りません。
たとえば手元に300万円あり、その中から車のローン100万円を完済すると、借入れは減りますが手元の資金も100万円減ります。
住宅購入では手付金や諸費用、引っ越し費用、家具・家電などのお金も必要です。
そのため、自己判断で先に完済するのではなく、まず住宅ローンの事前審査を行い、
- 現在の借入れを残したまま借りられるのか
- 完済すれば希望額まで借りられるのか
を確認してから判断する方がよいでしょう。
税金の滞納がある場合は?
自動車ローンやカードローンとは別に注意したいのが税金の滞納です。金融機関によっては、住宅ローンの審査や契約時に納税証明書などの提出を求められることがあります。
税金の滞納がある場合は住宅ローン審査に影響する可能性があるため、まず現在の状況を確認し、必要に応じて解消してから住宅ローンを検討した方がよいでしょう。
住宅ローン審査中は新しい借入れを増やさない
住宅ローンを申し込んでから融資が実行されるまでは、新しい借入れをできるだけ増やさないことも大切です。
たとえば、
- 車をローンで購入する
- カードローンを利用する
- 家具や家電を大きな分割払いで購入する
- リボ払いを増やす
といったことは住宅ローン審査に影響する可能性があります。住宅購入を考えている時期は、大きな借入れをする前に確認しておいた方が安心です。
まとめ
借金があっても住宅ローンを組める可能性はあります。
ただし、借入れがある分だけ年収とのバランスや銀行選びが重要になります。まず事前審査を行い、借入れを残すのか、完済するのか、どの銀行を利用するのかを判断するとよいでしょう。