子育て世帯・若者夫婦世帯は年齢に注意!年内入居と来年入居で住宅ローン控除に最大91万円の差が出る?

子育て世帯・若者夫婦世帯は年齢に注意!年内入居と来年入居で住宅ローン控除に最大91万円の差が出る?
「今年中に新築戸建てを購入したほうが、住宅ローン控除で得になるのだろうか」
年内入居を考えている方の中には、2026年と2027年で税金がどう変わるのか、気になっている方もいると思います。
2026年と2027年では、新築住宅の住宅ローン控除の基本条件は同じです。そのため、すべての方が控除のために年内入居を急ぐ必要はありません。
ただし、子育て世帯・若者夫婦世帯の借入限度額の上乗せは、入居した年の12月31日時点の年齢や扶養関係で判定されます。
2026年に入居すれば対象でも、2027年の入居では対象から外れる世帯があります。
この記事のポイント
住宅の種類や借入額によっては、子育て世帯・若者夫婦世帯の上乗せの有無で、13年間の控除額の上限に最大91万円の差が生じます。
ただし、実際の差は住宅ローン残高や納税額によって変わります。
この記事では、どのようなご家庭が年内入居を検討したいのか、91万円という数字の意味、年内に入居するための購入スケジュールを解説します。
2026年と2027年で、住宅ローン控除の基本条件は同じ
住宅ローン控除は、住宅ローンを利用してマイホームを取得し、一定の要件を満たして入居した場合に利用できる制度です。
年末の住宅ローン残高などをもとに控除額を計算し、所得税から差し引きます。所得税から控除しきれない場合は、一定の範囲で翌年度の住民税からも控除されます。
2026年・2027年に入居する対象の新築住宅では、控除率は年0.7%、控除期間は13年間です。
認定長期優良住宅・認定低炭素住宅、ZEH水準省エネ住宅、省エネ基準適合住宅については、住宅の区分ごとの借入限度額も両年で同じです。
2026年に入居すれば2026年分から、2027年に入居すれば2027年分から控除が始まります。翌年入居になったことだけで、控除期間が13年間から12年間に短くなるわけではありません。
年内入居と来年入居で差が出る可能性があるのは、入居年によって子育て世帯・若者夫婦世帯の上乗せ対象に該当するかどうかが変わる場合です。
子育て世帯・若者夫婦世帯は、借入限度額が上乗せされる
住宅ローン控除では、年末の住宅ローン残高すべてを無制限に計算対象にできるわけではありません。
住宅の性能に応じて、控除額の計算に使える「借入限度額」が定められています。
子育て世帯・若者夫婦世帯に該当すると、この借入限度額が一般世帯より高くなります。
| 新築住宅の種類 | 一般世帯 | 子育て世帯・若者夫婦世帯 |
|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 4,500万円 | 5,000万円 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 |
たとえばZEH水準省エネ住宅なら、一般世帯と上乗せ対象の世帯で借入限度額に1,000万円の差があります。
同じ物件を同じ借入額で購入しても、上乗せ対象になるかどうかによって、控除額の計算に使える上限が変わります。
ただし、実際の控除額は借入限度額だけでは決まりません。年末のローン残高、住宅の取得対価、所得税や住民税から控除できる額なども関係します。
年齢は「入居した年の12月31日」で判定される
借入限度額の上乗せ対象となるのは、次のいずれかに該当する方です。
- 19歳未満の扶養親族がいる方
- 40歳未満で、配偶者がいる方
- 本人が40歳以上で、40歳未満の配偶者がいる方
年齢や配偶者・扶養親族に該当するかどうかは、原則として入居した年の12月31日時点で判定します。売買契約日や鍵の引渡し日時点の年齢ではありません。
そのため、「今は39歳だから対象」と考えるだけでは不十分です。2027年に入居する予定なら、2027年12月31日時点で夫婦のいずれかが40歳未満かどうかを確認する必要があります。
お子さまについても、「子どもがいる」というだけでなく、入居年の年末時点で19歳未満の扶養親族に該当するかがポイントです。
年内入居と来年入居で、対象が変わるご家庭
来年、唯一のお子さまが19歳になる場合
夫婦とも40歳以上で、扶養しているお子さまが一人いるご家庭を考えてみましょう。そのお子さまが2026年末には18歳、2027年末には19歳になる場合です。
2026年に入居すれば、年末時点で19歳未満の扶養親族がいるため、子育て世帯の上乗せ対象になり得ます。
一方、2027年に入居すると、その年の年末にはお子さまが19歳です。ほかに19歳未満の扶養親族がいなければ、子育て世帯の年齢要件を満たさなくなります。
お子さまが学生で引き続き扶養していても、この上乗せ措置には「19歳未満」という条件があります。
下のお子さまなど、ほかに19歳未満の扶養親族がいる場合は、来年も対象になる可能性があります。
来年、夫婦とも40歳以上になる場合
19歳未満の扶養親族がいないご夫婦では、夫婦の年齢が判断のポイントです。
たとえば夫が45歳で、妻が2027年に40歳になる場合、2026年末時点では妻が40歳未満です。2026年に入居すれば、若者夫婦世帯として上乗せ対象になり得ます。
しかし、2027年に入居した場合は、同年12月31日時点で夫婦とも40歳以上です。ほかの条件で子育て世帯に該当しなければ、借入限度額の上乗せは受けられなくなります。
ここに注意
2027年の誕生日前に契約や入居を済ませても、判定は原則として2027年12月31日時点です。「40歳になる前に入居すれば対象」とは限りません。
来年も要件を満たすご家庭は?
小さなお子さまがいて、2027年末も19歳未満の扶養親族がいる場合などは、来年入居でも引き続き上乗せ対象になり得ます。
その場合、住宅ローン控除の上乗せだけを理由に、無理に年内入居を目指す必要はありません。希望する立地や間取り、購入予算を落ち着いて比較できます。
まずは2026年末と2027年末の両方について、家族の年齢と扶養関係を確認することが大切です。
「最大91万円の差」はどのように計算する?
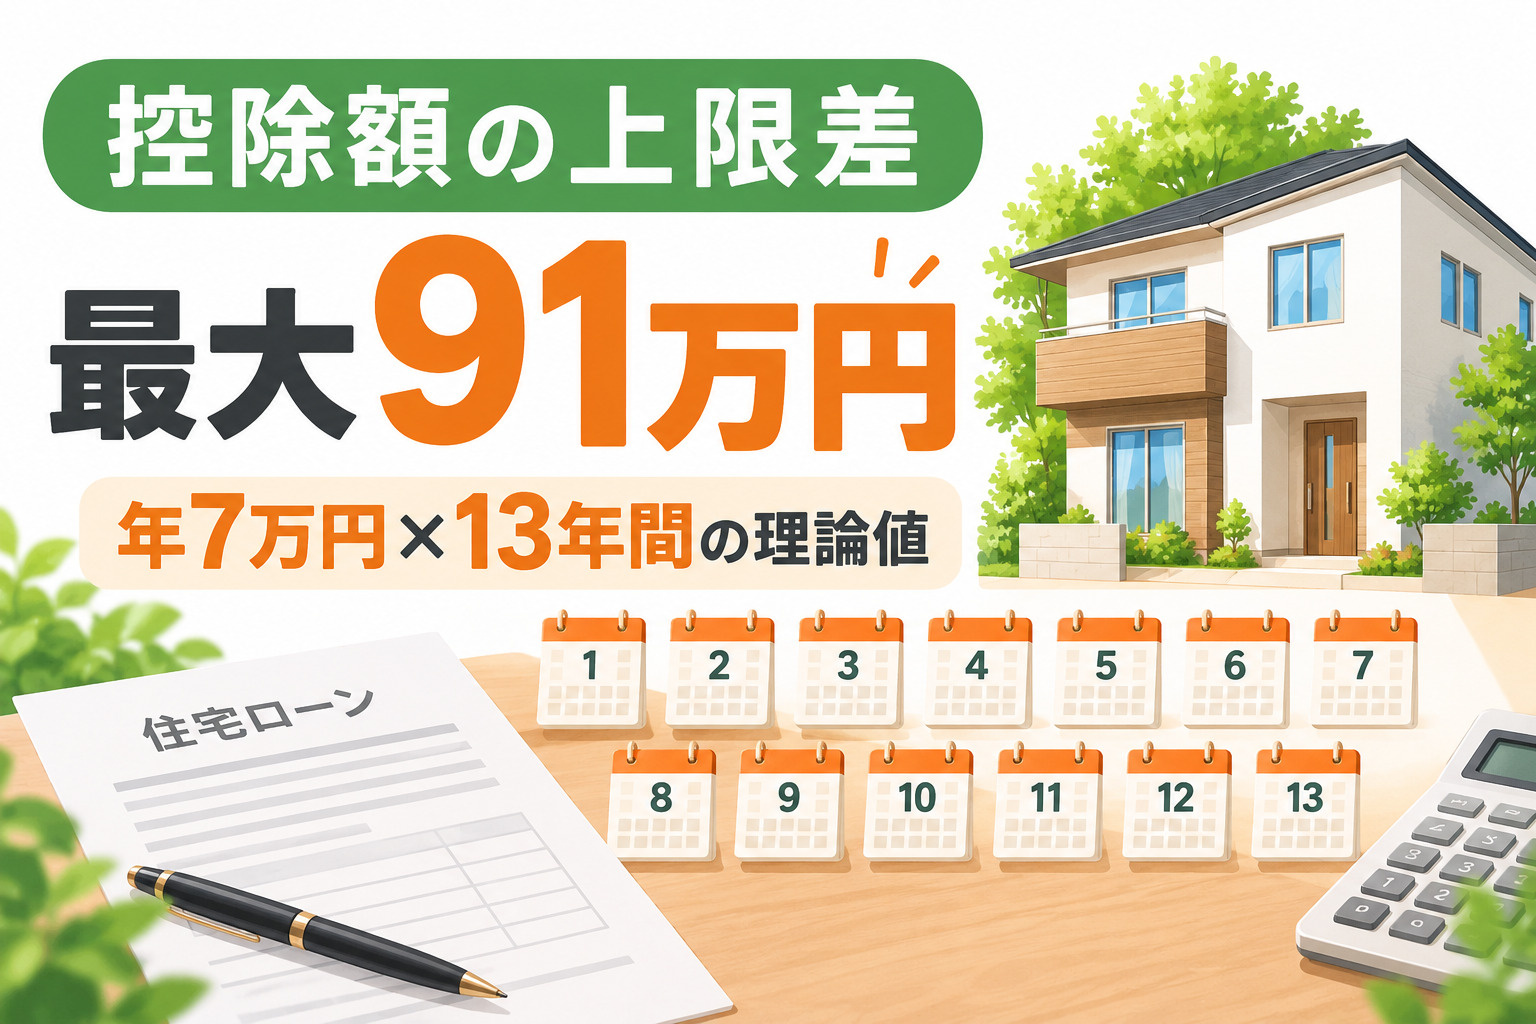
ZEH水準省エネ住宅と省エネ基準適合住宅では、子育て世帯・若者夫婦世帯に該当するかどうかで、借入限度額に1,000万円の差があります。
控除率は年0.7%なので、借入限度額の差による年間の控除額の上限差は7万円です。
1,000万円 × 0.7% = 年間7万円
7万円 × 13年間 = 最大91万円
つまり「最大91万円の差」とは、13年間にわたって上乗せ分を毎年上限まで利用できた場合の、控除額の上限差です。
実際に91万円の差が出ると決まっているわけではありません。住宅ローンを返済すれば年末残高は減りますし、借入額や住宅の取得対価、納める税額によっても、利用できる控除額は変わります。
認定長期優良住宅・認定低炭素住宅では、上乗せの有無による借入限度額の差は500万円です。
年間の控除額の上限差は3万5,000円で、13年間の上限差を単純に合計すると45万5,000円となります。
上乗せ対象から外れても、控除額に差が出ない場合がある
来年、子育て世帯・若者夫婦世帯の要件から外れるとしても、必ず税額に差が出るわけではありません。
たとえば、省エネ基準適合住宅の一般世帯の借入限度額は2,000万円です。
控除の計算対象となる年末の住宅ローン残高が2,000万円以下なら、上乗せ対象の借入限度額が3,000万円であっても、借入限度額の違いによる控除額の差は生じません。
ZEH水準省エネ住宅でも、計算対象となるローン残高が一般世帯の借入限度額である3,500万円以下なら、上乗せの有無による差はありません。
借入額が一般世帯の借入限度額を超える場合でも、所得税や住民税から控除できる額によって、実際の差は変わります。「今年は上乗せ対象だから、必ず91万円得になる」とは考えず、資金計画に合わせて確認しましょう。
年内入居を目指すなら、11月末までの契約が目安
年齢要件の違いから2026年中の入居を目指すなら、11月末までに売買契約を結ぶことを目安にしましょう。売買契約を結んだその日から、新居で暮らせるわけではありません。
契約後には、住宅ローンの本審査、ローン契約、登記の準備などを進めます。その後、残代金の支払いと鍵の引渡しを行い、引っ越しができるようになります。
金融機関によっては、住宅ローンの本審査に必要書類の提出後1~2週間程度を目安としています。追加書類や確認事項が出れば、さらに時間がかかる場合もあります。
12月に入ってから契約し、住宅ローンの手続き、決済・引渡し、引っ越しまでを年内に終えるのは、現実的にはかなり厳しい日程です。
年内入居が重要な方は、11月末までの契約、12月中の決済・引渡しと引っ越しを基本のスケジュールとして考えましょう。
物件を探す段階で、「売主は年内の引渡しに対応できるか」「住宅ローンの融資実行は間に合うか」を確認しておくことが大切です。
契約後に初めて引渡し日を調整しようとしても、希望する日程に間に合わない可能性があります。
建築中の物件は、完成予定日だけで判断しない
建築中の新築戸建てで「12月完成予定」と書かれていても、12月中に入居できるとは限りません。
建物が完成してからも、必要な検査や書類の準備、買主による建物の確認などを経て、決済・引渡しへ進みます。
工事や手続きの状況によっては、引渡しが翌年になる可能性もあります。
年内入居が住宅ローン控除の上乗せに関わる方は、広告に記載された完成予定日だけで判断せず、売主が予定している引渡し日まで確認しましょう。
完成済みの物件でも、引渡しの準備状況は物件ごとに異なります。年内入居を前提に購入を決めるなら、引渡し可能日を具体的に確認しておきたいところです。
年内に鍵を受け取っても、引っ越しが来年なら?
住宅ローン控除で重要なのは、売買契約日や鍵の受取り日だけではありません。実際にいつから新居で暮らし始めたかも確認する必要があります。
たとえば、2026年12月に鍵を受け取っても、引っ越して暮らし始めるのが2027年1月なら、2027年入居として考えることになります。子育て世帯・若者夫婦世帯の年齢要件も、2027年12月31日時点で判定されます。
住宅ローン控除には、住宅の取得から6か月以内に居住を開始し、控除を受ける年の12月31日まで引き続き居住することなどの要件があります。
住民票の手続きだけを先に済ませるのではなく、実際の引っ越しと生活開始まで含めて予定を組みましょう。
年末の引っ越しには、業者の手配だけでなく、電気・ガス・水道、照明やエアコンなどの準備も必要です。
法務局の年末年始の休業期間は12月29日から1月3日までです。決済・引渡しを年末ぎりぎりに設定する前提ではなく、余裕を持った日程を確認しましょう。
税制の差だけで、購入を急いでもよい?
来年は上乗せ対象から外れると分かると、年内に入居できる物件を急いで選びたくなるかもしれません。
しかし、住宅ローン控除は購入判断の一つの材料です。入居時期を優先して、希望に合わない立地や間取りを選んだり、返済に無理のある借入れをしたりすれば、購入後の暮らしに影響します。
まずは今年と来年の年末時点の家族の状況を確認し、候補となる住宅の性能区分、借入予定額、年内引渡しの可否を整理しましょう。その結果、税額の差が見込まれる場合は、入居時期も含めて物件を比較できます。
来年も上乗せ対象となる方や、借入額が一般世帯の借入限度額内に収まる方は、控除のためだけに年内入居を急ぐ必要性は高くありません。ご家族に合う住まいを選ぶことを優先できます。
まとめ|年内入居を目指すなら11月末までの契約を
子育て世帯・若者夫婦世帯の住宅ローン控除の上乗せは、入居した年の12月31日時点の年齢や扶養関係で決まります。
来年、年齢要件から外れる方は、今年と来年の入居で控除額に差が出る可能性があります。ZEH水準省エネ住宅などでは、その差は理論上、最大91万円です。
実際の金額はローン残高や納税額によって変わります。年内入居を希望するなら、11月末までの契約を目安に、引渡しと引っ越しまでの予定を確認しましょう。
※住宅ローン控除の説明は、2026年9月時点の公表情報に基づいています。適用には所得・床面積・借入期間など、ほかにも要件があります。