住宅ローン審査で銀行が確認する3つの信用情報機関とは?CIC・JICC・全国銀行協会の違いを解説

住宅ローン審査で銀行が確認する3つの信用情報機関とは?CIC・JICC・全国銀行協会の違いを解説
住宅ローンを申し込むと、銀行は年収や勤務先、勤続年数などの情報をもとに審査を行います。
しかし、住宅ローンの審査では、それ以外にも重要な確認項目があります。
それが「個人信用情報」です。
銀行は、住宅ローンの申込者がこれまでどのような借入れを行い、きちんと返済してきたのかを信用情報機関を通じて確認します。
日本には主に3つの個人信用情報機関があり、それぞれ登録されている情報や加盟している金融機関などに違いがあります。
今回は、住宅ローン審査で確認される3つの信用情報機関について解説します。
1.個人信用情報とは?

個人信用情報とは、クレジットカードや各種ローンの契約内容、借入残高、返済状況などを記録した情報のことです。
銀行は住宅ローンを審査する際、申込者の同意を得たうえで、加盟している信用情報機関に情報を照会します。
例えば、次のような情報が確認対象になります。
- クレジットカードの契約や支払状況
- 自動車ローンの借入残高や返済履歴
- カードローンやキャッシングの利用状況
- 携帯電話端末の分割払いの状況
- 過去の支払いの延滞
- 債務整理や保証履行などの情報
- ローンやクレジットカードの申込履歴
住宅ローンを申し込む時点で借金がなくても、過去の返済状況によっては審査に影響することがあります。
なお、携帯電話の通信料金そのものの支払いと、端末代金の分割払いは区別する必要があります。
信用情報に登録される可能性があるのは、主に割賦契約となっている端末代金の支払いです。
2.信用情報機関は主に3つある

日本の代表的な個人信用情報機関は、CIC・JICC・全国銀行個人信用情報センターの3つです。
| 信用情報機関 | 主な加盟会社の特徴 |
|---|---|
| CIC | クレジットカード会社、信販会社など |
| JICC | 消費者金融、信販会社、金融機関など |
| 全国銀行個人信用情報センター(KSC) | 銀行、信用金庫、保証会社など |
※加盟先は重複することがあり、銀行や保証会社によって利用する信用情報機関が異なります。
CIC(株式会社シー・アイ・シー)
CICは、主にクレジットカードやショッピングローンなどの信用情報を取り扱う機関です。
例えば、クレジットカードの支払い状況や携帯電話端末の分割払い、自動車ローンなどの情報が登録されることがあります。
CICでは、契約内容だけでなく、毎月の入金状況も記録されています。
そのため、クレジットカードの引き落としができなかったことや、支払いが遅れた履歴が住宅ローン審査に影響する可能性があります。
信用情報は、原則として契約期間中および契約終了後5年間保有されます。
CIC公式サイトはこちら →JICC(株式会社日本信用情報機構)
JICCは、消費者金融や信販会社、銀行など幅広い金融機関が加盟する信用情報機関です。
主に次のような情報を取り扱っています。
- 消費者金融からの借入れ
- カードローン
- クレジットカードのキャッシング
- 各種ローンの契約内容
- 返済状況や延滞情報
例えば、以前に消費者金融を利用していて、現在は完済している場合でも、一定期間は契約情報が残ることがあります。
JICCの契約情報についても、原則として契約継続中および契約終了後5年以内の期間で登録されています。
JICC公式サイトはこちら →全国銀行個人信用情報センター(KSC)
全国銀行個人信用情報センターは、全国銀行協会が運営する信用情報機関です。
銀行や信用金庫、保証会社などが加盟しています。
主に住宅ローン、銀行のカードローン、各種融資などの契約内容や返済状況が登録されています。
ほかの信用情報機関との大きな違いのひとつが、官報に掲載された破産や民事再生手続開始決定に関する情報も取り扱っていることです。
主な登録期間は次のとおりです。
- ローンなどの取引情報:契約期間中および契約終了後5年以内
- 官報情報:破産・民事再生手続開始決定日から7年以内
以前は官報情報の登録期間が10年間でしたが、2022年11月に7年間へ短縮されました。
全国銀行個人信用情報センター公式サイトはこちら →3.3つの信用情報機関は情報を共有している

信用情報機関は、それぞれ独立していますが、一部の情報を相互に共有しています。
代表的な仕組みが「CRIN(クリン)」です。
CRINは、CIC・JICC・全国銀行個人信用情報センターの3機関による情報交流ネットワークです。
主に延滞に関する情報などを共有しています。
また、CICとJICCの間には「FINE」という情報交流の仕組みがあり、3機関間には「IDEA」という借入残高等に関する情報交流の仕組みもあります。
住宅ローンを申し込む銀行や保証会社が、どの信用情報機関に加盟しているかによって、直接確認できる情報は異なります。
4.住宅ローン審査に影響する信用情報とは?

住宅ローン審査で特に注意したいのが、過去の延滞履歴や現在の借入状況です。
クレジットカードの支払い遅延
クレジットカードの引き落とし日に口座残高が不足し、支払いが遅れてしまった経験がある方もいるかもしれません。
短期間の支払い遅延であっても、登録会社の報告状況によっては信用情報に記録されることがあります。
特に長期間の延滞が発生した場合、住宅ローンの審査が難しくなる可能性があります。
ただし、一度引き落としができなかっただけで、必ず住宅ローンの審査に落ちるわけではありません。
携帯電話端末の分割払い
意外と見落とされやすいのが、携帯電話やスマートフォンの端末代金です。
例えば、スマートフォンを分割払いで購入している場合、その契約が信用情報機関に登録されることがあります。
端末代金の支払いが遅れると、信用情報に影響する可能性があります。
毎月の通信料金と端末代金をまとめて支払っている方は注意が必要です。
自動車ローンやカードローン
現在、自動車ローンやカードローンなどの借入れがある場合、住宅ローンの借入可能額に影響することがあります。
銀行は住宅ローンだけでなく、既存の借入れも含めて返済負担率を計算するためです。
例えば、年収が十分にあっても、自動車ローンの毎月の返済額が大きければ、住宅ローンの借入可能額が少なくなる可能性があります。
また、カードローンなどは、実際の借入残高だけでなく利用限度額を審査で考慮する金融機関もあります。
5.過去の延滞情報はいつ消える?
住宅ローンをご検討されている方から、過去の支払い遅延について相談を受けることがあります。
信用情報は永久に残るものではありません。
ただし、延滞が解消した時点ですぐに情報が消えるわけでもありません。
各信用情報機関では、契約や返済状況に関する情報を原則として契約終了後5年程度まで保有しています。
そのため、過去に長期間の延滞があった場合、完済後も一定期間は住宅ローン審査に影響する可能性があります。
なお、延滞の内容や契約時期、登録機関によって保有期間の扱いが異なる場合もあります。
銀行は信用情報だけでなく、現在の収入、勤務先、勤続年数、借入希望額なども含めて総合的に審査するためです。
6.自分の信用情報は確認できる?

自分の信用情報が気になる場合、各信用情報機関に本人開示を申し込むことができます。
CICの信用情報開示
クレジットカードや分割払いの情報を確認したい場合に利用します。
インターネットでの情報開示に対応しています。
CICの情報開示はこちら →JICCの信用情報開示
消費者金融やカードローンなどの信用情報を確認できます。
スマートフォンを利用した開示手続きなどが案内されています。
JICCの情報開示はこちら →全国銀行個人信用情報センターの情報開示
銀行ローンなどの契約情報や返済履歴を確認できます。
全国銀行個人信用情報センターの情報開示はこちら →信用情報に不安がある方は、住宅ローンを申し込む前に確認しておくと安心です。
なお、1つの機関に開示請求をしても、ほかの2機関に登録されている情報がすべて確認できるわけではありません。
3機関の情報を詳しく調べたい場合は、それぞれに開示請求する必要があります。
※開示方法や手数料は変更される場合があります。最新情報は各機関の公式サイトをご確認ください。
7.信用情報に問題がなければ住宅ローンは通る?
信用情報に延滞などの問題がなかったとしても、住宅ローンの審査に必ず通るわけではありません。
銀行では信用情報のほかにも、次のような項目を確認しています。
- 年収と返済負担率
- 勤務先や雇用形態
- 勤続年数
- 健康状態と団体信用生命保険への加入可否
- 購入物件の担保評価
- 自己資金やほかの借入状況
また、銀行ごとに審査基準も異なります。
ある銀行で住宅ローンの審査に通らなかった場合でも、別の銀行では承認される可能性があります。
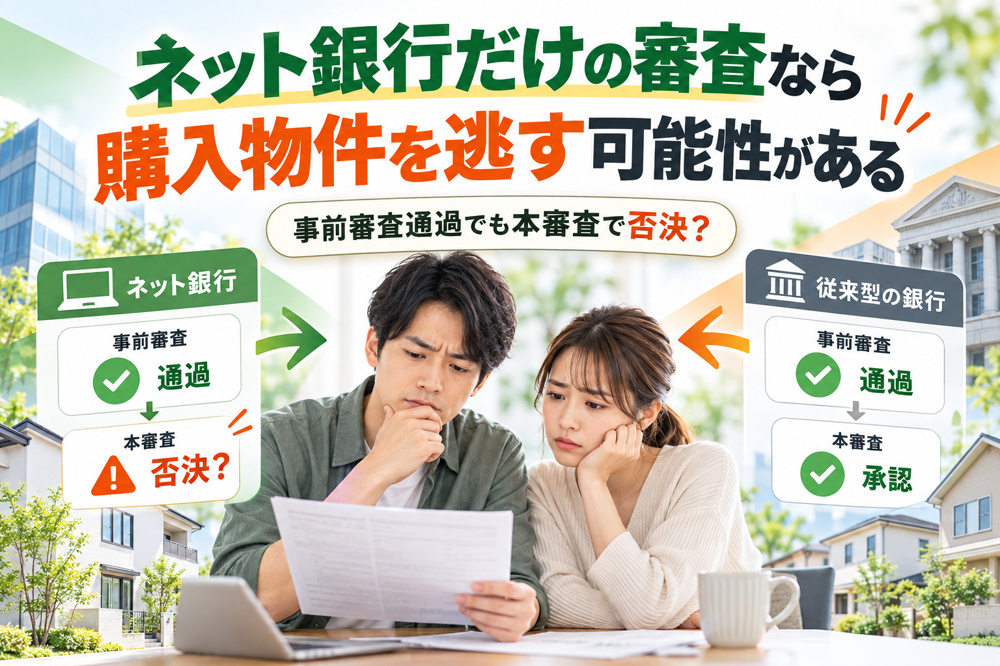
特にネット銀行では、事前審査に通過した後、本審査で勤務先や勤続年数などを詳しく確認した結果、否決されるケースもあります。
信用情報に問題がないからといって安心せず、住宅ローンの審査全体を考えて金融機関を選ぶことが大切です。
まとめ
住宅ローンの審査では、CIC・JICC・全国銀行個人信用情報センターの3つの信用情報機関が重要な役割を果たしています。
過去のクレジットカードの延滞や現在の借入状況などが、住宅ローン審査に影響することがあります。
信用情報に不安がある方は、住宅ローンの申込み前に本人開示を行い、現在の登録状況を確認しておくことをおすすめします。
コノミハウジングでは、住宅ローンのご相談から金融機関のご紹介まで、住まい探しをサポートしています。
新築戸建ての仲介手数料無料
住宅ローンに不安がある方も、お気軽にご相談ください。
※本記事は一般的な信用情報と住宅ローン審査の仕組みを解説したものです。審査基準や信用情報の取り扱いは金融機関・信用情報機関によって異なります。