【2026年11月】フラット35の金利は3.81%に低下! 4カ月ぶりの引き下げも高金利が続く

【2026年11月】フラット35の金利は3.81%に低下! 4カ月ぶりの引き下げも高金利が続く
2026年11月2日、住宅金融支援機構は、長期固定金利型住宅ローン 「フラット35」の11月の適用金利を発表しました。
借入期間21年以上35年以下、融資率9割以下の場合、 最も低い金利は 年3.81% となり、前月の3.83%から0.02ポイント低下しました。
金利が前月を下回るのは4カ月ぶりです。
ただし、金利が下がったとはいえ、 依然として高い水準が続いています。
2026年6月から3%を超える金利水準が続いており、 住宅ローンを検討している方にとって、 固定金利の負担は決して小さくありません。
- 11月のフラット35は年3.81%
- 前月から0.02ポイント低下
- 4カ月ぶりの金利引き下げ
- 融資率9割超の場合は年3.92%
- 変動金利との金利差は依然として大きい
今回は、フラット35の最新金利と金利上昇の背景、 変動金利との違い、これから新築戸建てを購入する方が 考えておきたい住宅ローンの選び方について解説します。
1.2026年11月のフラット35の金利
2026年11月のフラット35の主な金利は次のとおりです。
| 借入条件 | 10月 | 11月 |
|---|---|---|
| 21年以上35年以下 融資率9割以下 |
3.83% | 3.81% |
| 21年以上35年以下 融資率9割超 |
3.94% | 3.92% |
※新機構団信付きの最低金利。 金利引下げ制度適用前の金利です。 実際の適用金利は取扱金融機関や融資条件によって異なります。
今回の引き下げ幅はわずか0.02ポイントであり、 住宅ローンの返済額が大幅に減少するほどの変化ではありません。
融資率9割を超えると金利が高くなる
フラット35では、住宅の建設費または購入価格に対する 融資額の割合によって金利が異なります。
例えば、5,000万円の新築戸建てを購入する場合、 借入額が4,500万円以下であれば融資率9割以下となります。
一方、4,500万円を超える借入れを行う場合は、 融資率9割超の金利が適用されます。
フラット35の金利は、原則として 売買契約時ではなく融資実行時の金利が適用されます。
11月に契約しても、引渡しが12月以降になる場合は、 その時点の金利が適用される可能性があります。
2.フラット35とは?全期間固定金利の住宅ローン
フラット35は、住宅金融支援機構と民間金融機関が 提携して提供している長期固定金利型の住宅ローンです。
最大の特徴は、 借入時に決まった金利が返済終了まで変わらないこと です。
変動金利型の住宅ローンは、市場金利の動向によって 適用金利が変化する可能性があります。
一方、フラット35は借入後に市場金利が上昇しても、 契約時に決まった金利が変わりません。
フラット35の主なメリット
- 借入後の金利上昇リスクがない
- 将来の返済計画を立てやすい
- 最長35年間の固定金利で借りられる
- 保証料や繰上返済手数料が不要
- 一定条件のもと団体信用生命保険に加入せず借りることも可能
ただし、固定金利は一般的に変動金利よりも 借入当初の金利が高く設定されています。
そのため、毎月の返済負担が大きくなりやすい点は 理解しておく必要があります。
3.なぜフラット35の金利は高くなっているのか?
フラット35の金利は、 日本の長期金利の動向と深く関係しています。
長期金利は国債市場の動向や物価上昇への見通し、 金融政策などによって変動します。
近年は物価上昇への警戒や金融政策の変化などを背景に、 長期金利が上昇し、住宅ローンの固定金利にも 上昇圧力がかかってきました。
今回、11月のフラット35の金利が低下した背景には、 10月の長期金利の低下があります。
しかし、0.02ポイントの低下だけで 金利の上昇傾向が終わったと判断することはできません。
長期金利が低下すればフラット35の金利にも 低下圧力がかかりますが、反対に長期金利が上昇すれば 住宅ローンの固定金利も上昇する可能性があります。
今回の金利低下だけで、今後も金利が下がり続けると 考えるのは早いでしょう。
4.4,500万円を借りた場合の毎月の返済額
横浜市で新築戸建てを購入する場合、 4,000万円から5,000万円程度の住宅ローンを 検討する方も少なくありません。
そこで、4,500万円を35年間で借り入れた場合の 毎月の返済額を比較してみます。
借入額4,500万円・35年返済
金利3.81%の場合
金利1.0%の場合
毎月の返済額の差
| 金利 | 毎月返済額 |
|---|---|
| 1.0% | 約12.7万円 |
| 1.5% | 約13.8万円 |
| 2.0% | 約14.9万円 |
| 2.81% | 約16.8万円 |
| 3.81% | 約19.4万円 |
※元利均等返済・35年間金利一定・ボーナス返済なしで試算。 諸費用は含みません。金額は概算です。
年3.81%と年1.0%を比較すると、 毎月の返済額には約6万7,000円もの差が生まれます。
35年間の総返済額では、約2,800万円以上の差になります。
もちろん、変動金利が35年間ずっと1.0%のままとは限りません。
しかし、現在の固定金利と変動金利の差が、 住宅購入者の資金計画に大きな影響を与えることは確かです。
5.フラット35には金利引下げ制度もある
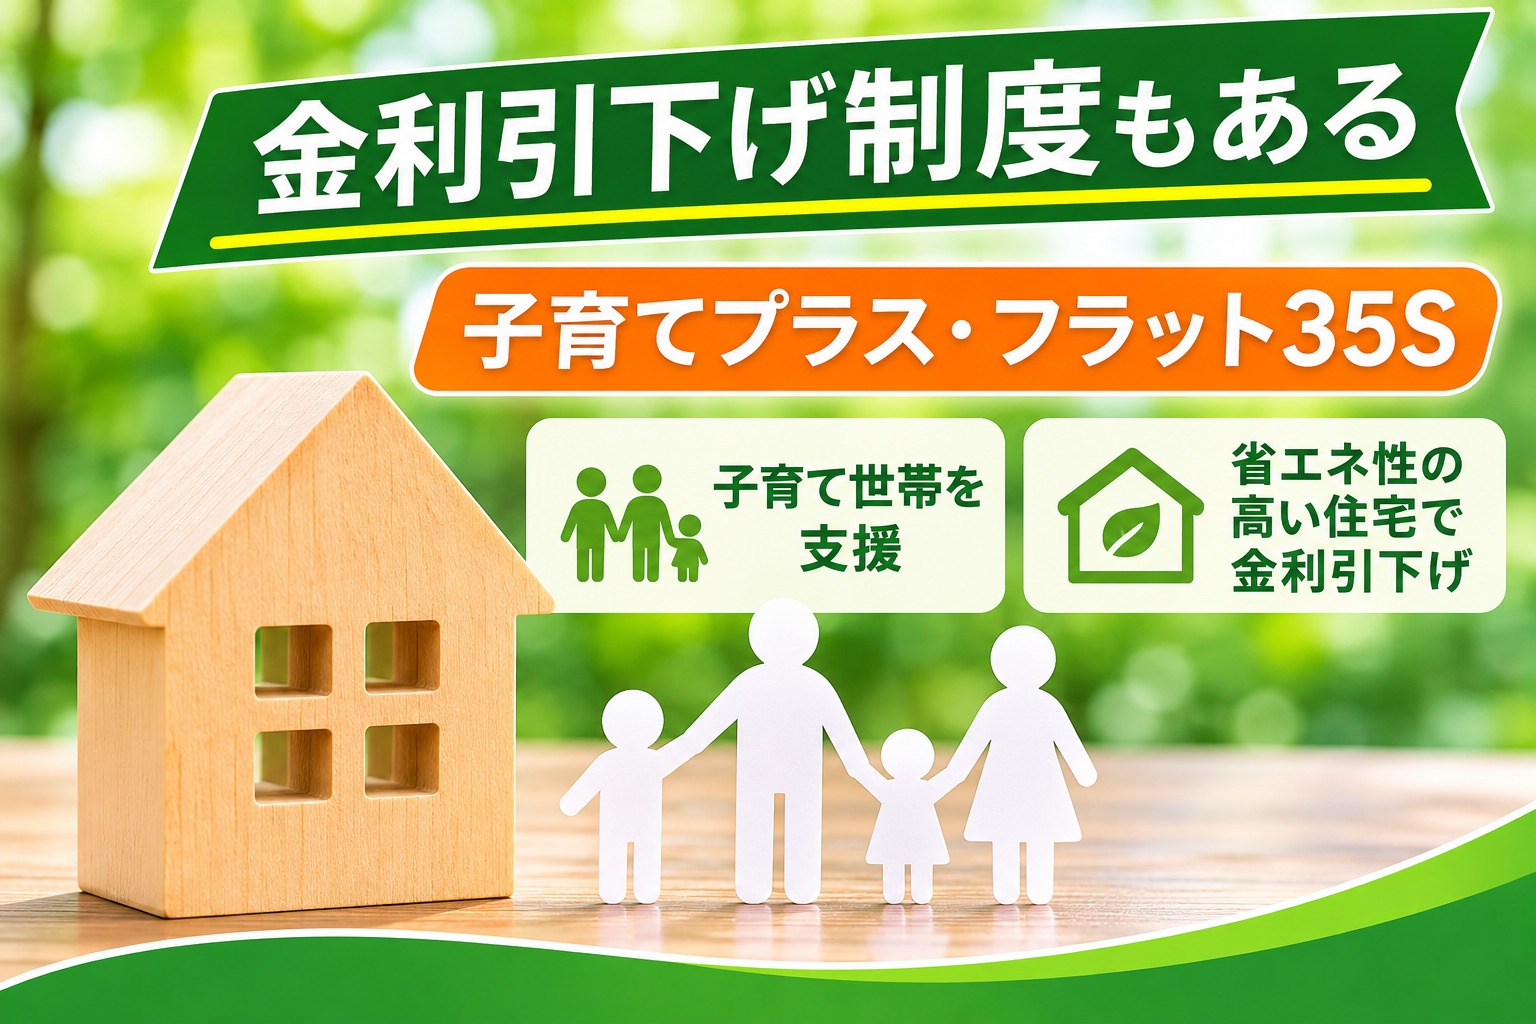
フラット35の金利が3.81%と聞くと、 非常に高いと感じる方も多いかもしれません。
しかし、実際には住宅の性能や家族構成などによって 金利の引下げを受けられる制度があります。
フラット35子育てプラス
子育て世帯や若年夫婦世帯を対象として、 一定期間の借入金利を引き下げる制度です。
子どもの人数などによって 金利の引下げ幅や引下げ期間が変わります。
フラット35S
省エネルギー性や耐震性など、 一定の技術基準を満たす住宅を対象に 借入金利を引き下げる制度です。
新築戸建ての場合、物件の住宅性能によって 適用できる金利引下げ制度が異なります。
仮に当初5年間の金利が年1.0%引き下げられる 条件に該当した場合、年3.81%を基準にすると 当初5年間は年2.81%となります。
ただし、実際の引下げ幅・引下げ期間は 対象となる住宅や制度の組み合わせによって異なります。 また、引下げ期間終了後の返済額も確認する必要があります。
住宅ローンを選ぶ際には、表面上の金利だけでなく、 金利引下げ制度を適用した場合の返済額まで 比較することが大切です。
6.フラット35と変動金利はどちらを選ぶべき?
住宅ローンを選ぶ際に多くの方が悩むのが、 固定金利と変動金利の選択です。
それぞれにメリットとデメリットがあり、 どちらが正解というわけではありません。
| 比較項目 | フラット35 | 変動金利 |
|---|---|---|
| 借入当初の金利 | 比較的高い | 比較的低い |
| 借入後の金利 | 変わらない | 変動する |
| 返済額 | 原則一定 | 変動する可能性 |
| 金利上昇リスク | なし | あり |
| 返済計画 | 立てやすい | 将来の金利次第 |
フラット35が向いている方
- 将来の金利上昇を心配したくない方
- 毎月の返済額を安定させたい方
- 長期的な家計管理を重視したい方
- 住宅ローンの返済計画を確定させたい方
変動金利が向いている方
- 借入当初の返済負担を抑えたい方
- 金利上昇時にも対応できる資金的な余裕がある方
- 金利動向を確認しながら返済計画を管理できる方
- 将来の繰上返済などを検討している方
フラット35は将来の金利上昇リスクを避けられる一方で、 現在の金利水準では返済額が大きくなります。
変動金利は当初の返済額を抑えやすいものの、 将来金利が上昇すれば返済負担が増える可能性があります。
大切なのは、現在の金利だけではなく、 将来の家計や収入の変化まで考えて選ぶことです。
7.住宅ローンは金利だけで選ばないことも大切
住宅ローンを検討する際は、金利の低さだけに注目せず、 金融機関ごとの審査条件や団体信用生命保険、 融資実行までのスケジュールなども確認する必要があります。
特に新築戸建ての購入では、売買契約から引渡しまでに 住宅ローンの本審査を通過しなければなりません。
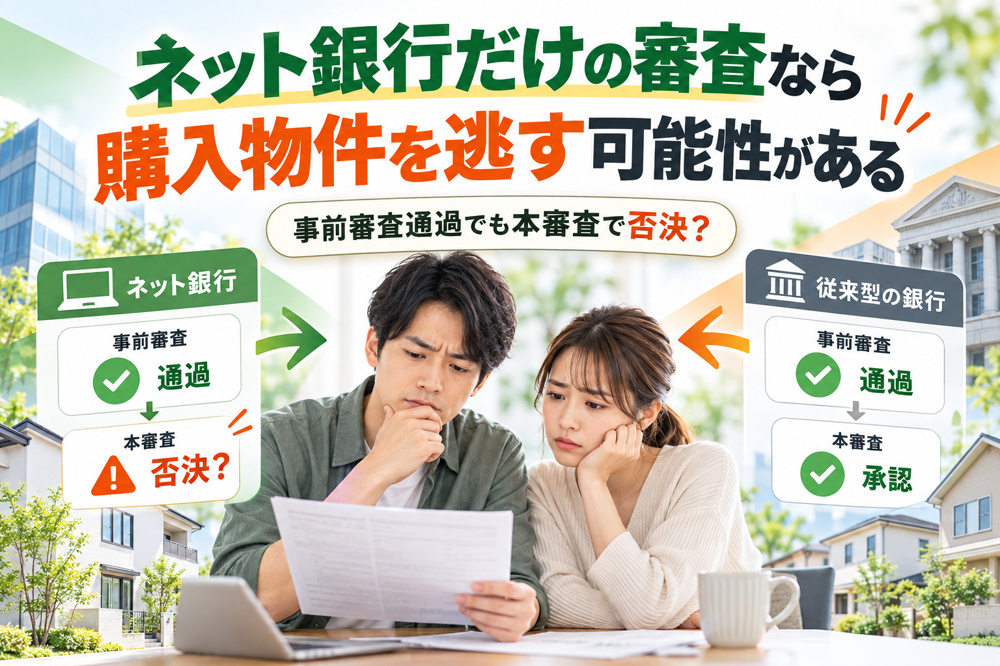
事前審査に通過していても、 本審査で否決される可能性はあります。
そのため、金利の低いネット銀行だけに絞るのではなく、 都市銀行や地方銀行なども含めて、 複数の金融機関を比較することをおすすめします。
- 住宅ローンの適用金利
- 団体信用生命保険の保障内容
- 事務手数料や保証料などの諸費用
- 事前審査と本審査の条件
- 融資実行までに必要な期間
- 繰上返済の条件
金利が低くても、必要な時期に融資を受けられなければ、 希望する物件を購入できないこともあります。
住宅ローンは、金利・審査・融資条件を 総合的に判断することが重要です。
8.まとめ|金利は4カ月ぶりに低下も高水準が続く
2026年11月のフラット35の金利は年3.81%となり、 4カ月ぶりに低下しました。
しかし、低下幅はわずか0.02ポイントです。
現在の固定金利と変動金利には大きな差があるため、 住宅購入者にとっては、どの金利タイプを選択するかが 以前にも増して重要になっています。
今回の記事のまとめ
- 2026年11月のフラット35は年3.81%
- 前月から0.02ポイント低下
- 固定金利は将来の金利上昇リスクを避けられる
- 変動金利との返済額の差は大きい
- 住宅性能や家族構成によって金利引下げ制度がある
- 金利だけでなく審査や諸費用も比較することが重要
フラット35は、将来の金利上昇リスクを避けられる 魅力的な住宅ローンです。
一方で、現在の金利水準では毎月の返済負担が 大きくなることも理解しておく必要があります。
住宅ローンで大切なのは、借りられる金額ではなく、 無理なく返済を続けられる金額を考えることです。
横浜市で新築戸建てを購入する際には、 物件価格だけでなく、住宅ローンの金利や 購入諸費用まで含めた資金計画を立てることを おすすめします。
横浜市で新築戸建てをご検討中の方へ
コノミハウジングでは、 新築戸建ての仲介手数料無料サービスを ご提供しています。
住宅ローンの金利だけでなく、 住宅購入時に必要となる諸費用を抑えることも 大切なポイントです。
物件探しから住宅ローン、資金計画まで お気軽にご相談ください。
【参考】 住宅金融支援機構 フラット35公式サイト
※本記事は2026年11月公表の金利情報をもとに作成しています。 実際の適用金利や金利引下げ条件については、 取扱金融機関および住宅金融支援機構の最新情報を ご確認ください。