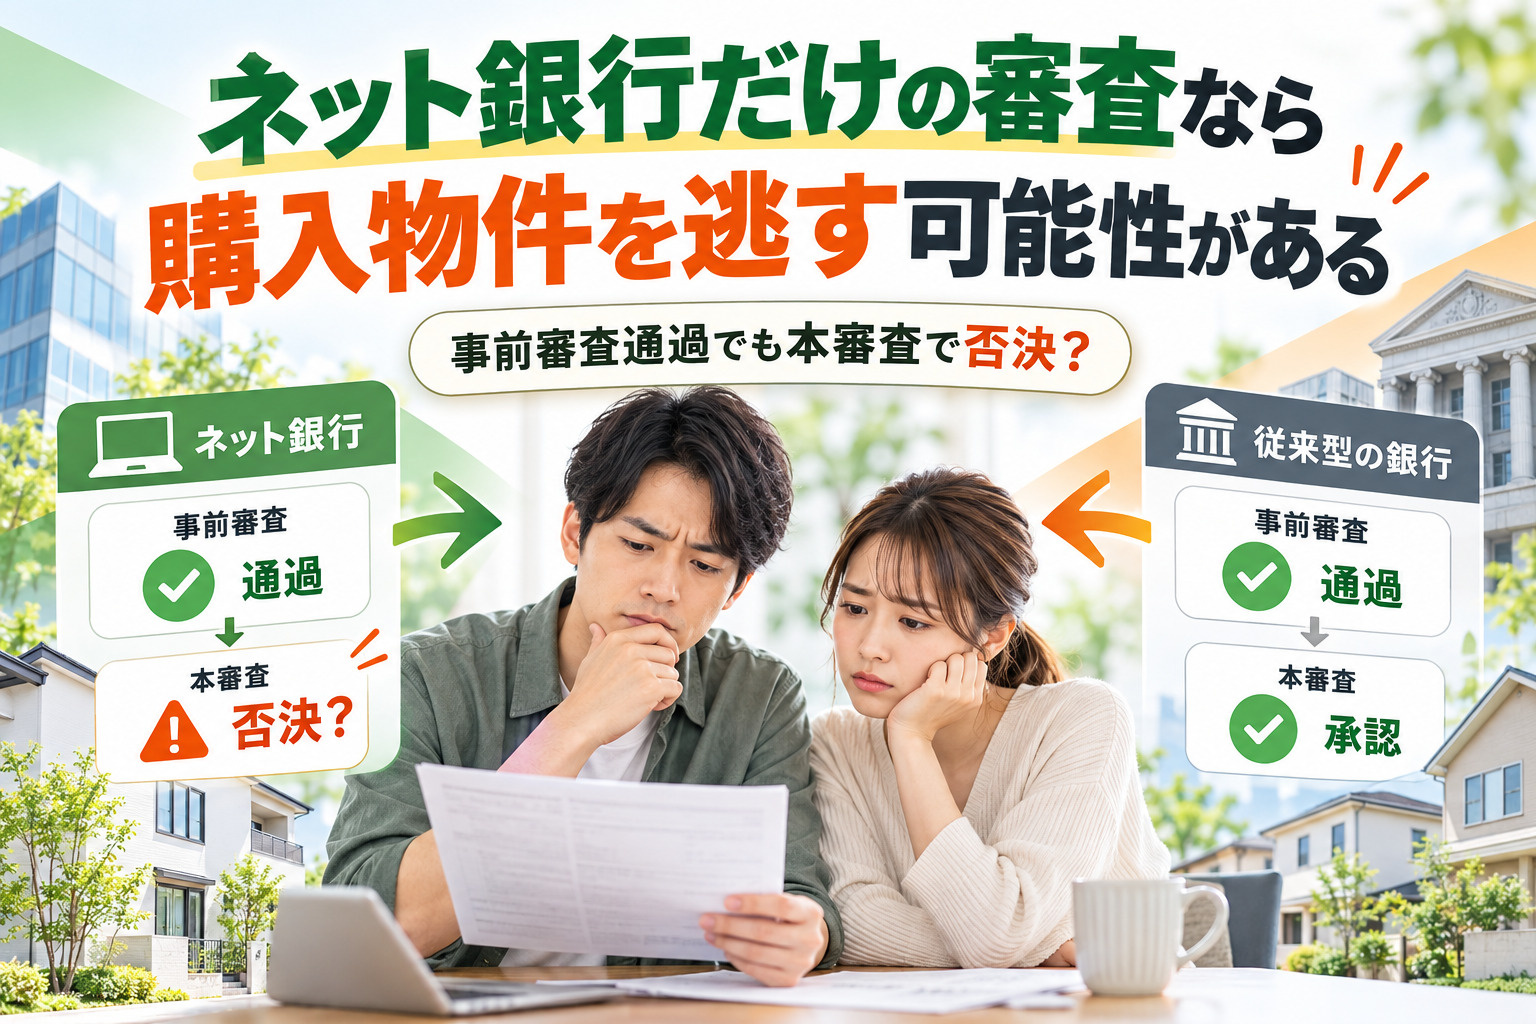
ネット銀行だけの審査なら購入物件を逃す可能性がある

ネット銀行だけの審査なら購入物件を逃す可能性がある
住宅ローンを選ぶ際、金利の低さや手続きの便利さからネット銀行を検討する方も多いと思います。
しかし、ネット銀行の住宅ローンには注意していただきたい点があります。
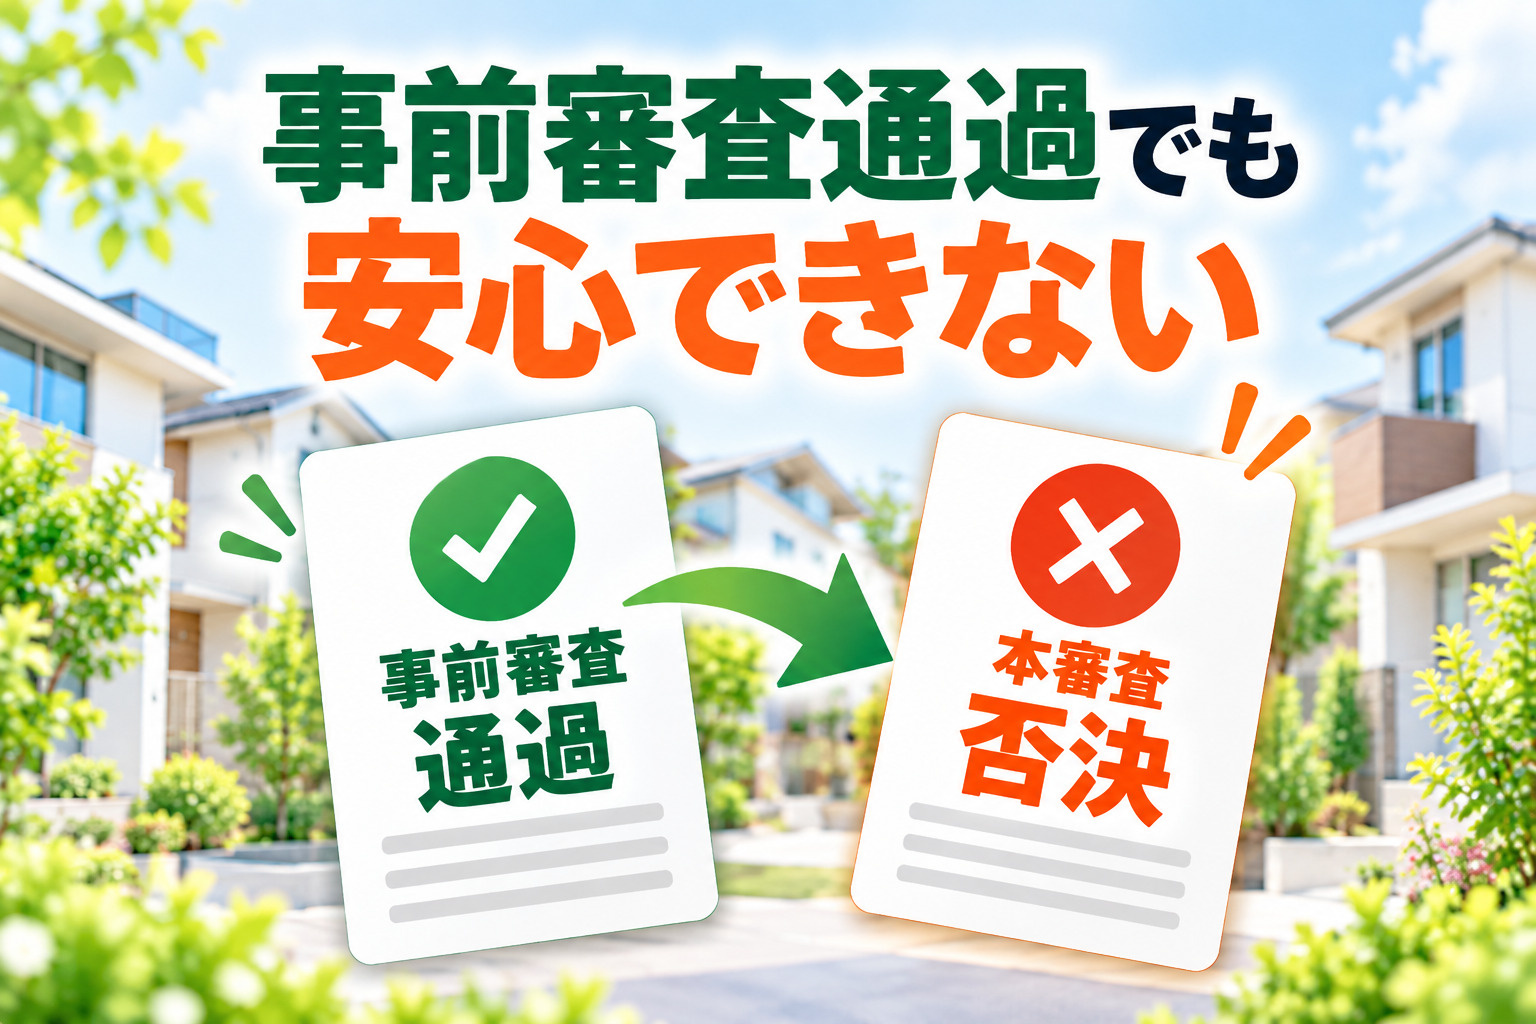
住宅ローンの事前審査に通過すると「これで住宅ローンは大丈夫」と安心される方も多いのですが、実際には本審査が終わるまで融資が確定したわけではありません。
今回は、実際に当社で経験した事例をもとに、ネット銀行の住宅ローン審査で注意したいポイントと、購入したい物件を逃さないための対策についてご紹介します。
ネット銀行の事前審査に通過したのに本審査で否決
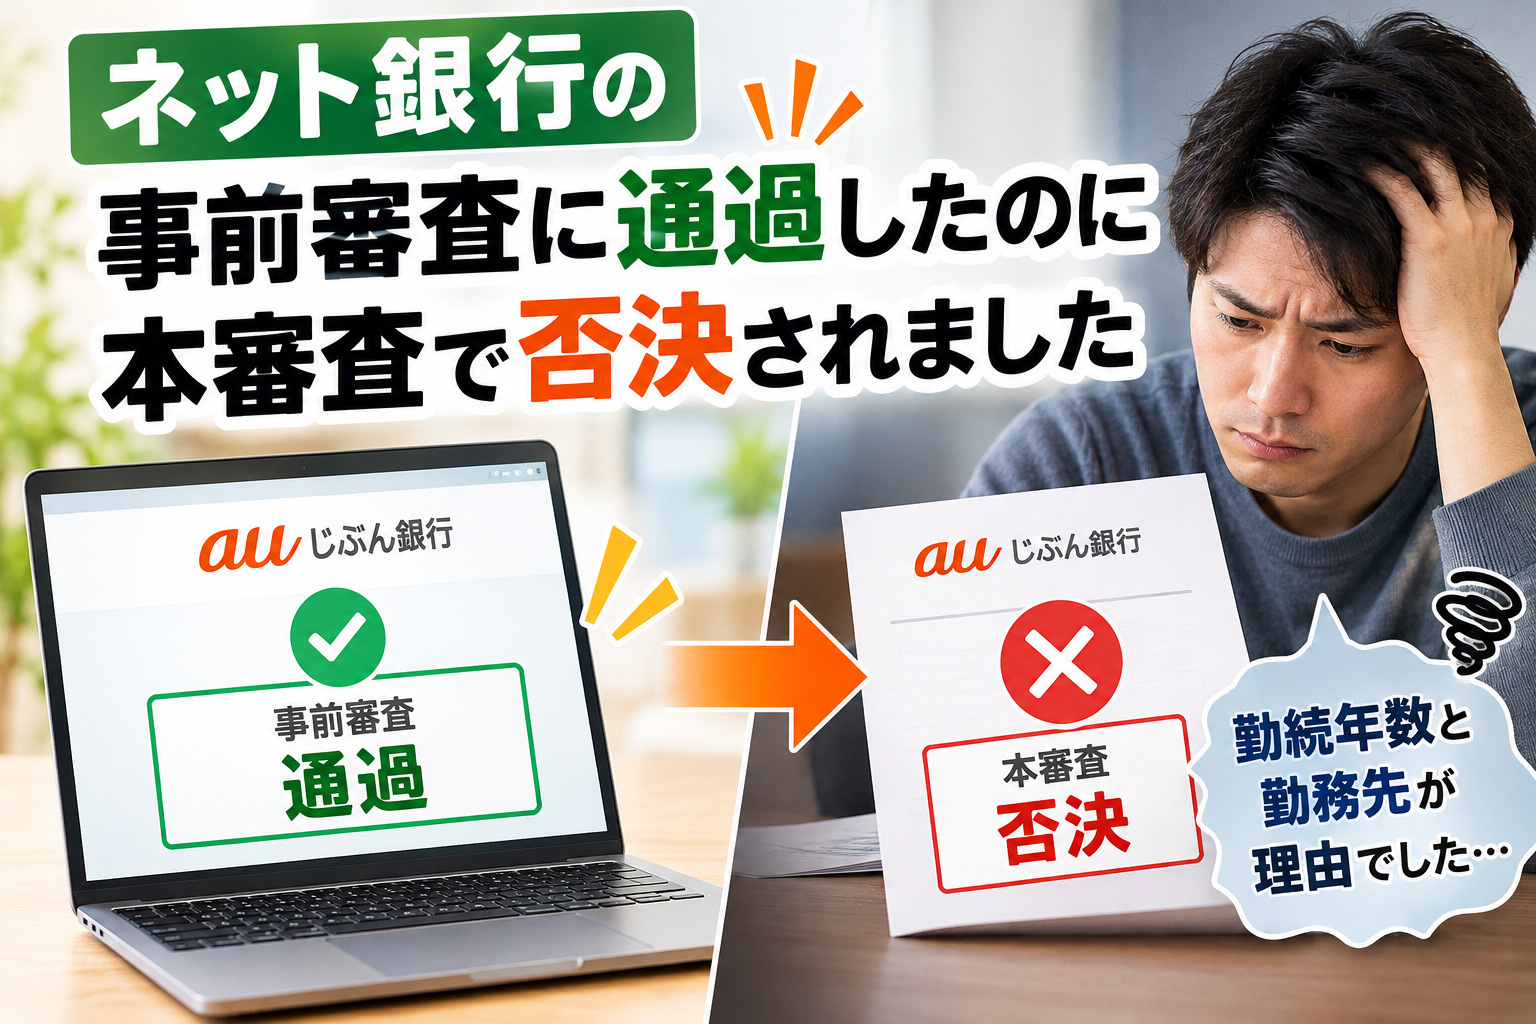
先日、当社でお取引を進めていたお客様が、auじぶん銀行の住宅ローン本審査で否決されるというケースがありました。
こちらのお客様は、すでにauじぶん銀行の事前審査に通過していました。
ところが、本審査の結果は否決。
その理由として挙げられたのが、勤続年数と勤務先に関する内容でした。
不動産仲介の現場で仕事をしている立場からすると、少し疑問に感じる結果でした。
勤続年数や勤務先の情報は、住宅ローンを審査するうえで基本的な確認事項です。
事前審査の段階でも申告する項目なので、なぜ本審査になってから問題になったのか、疑問が残りました。
もちろん、銀行によって審査基準は異なりますし、事前審査と本審査で確認する内容や判断が変わることもあります。
ただ、お客様にとっては事前審査を通過した金融機関から本審査で否決されるというのは、非常に大きな問題です。
ネット銀行の事前審査はどこまで確認している?
ネット銀行の特徴として、住宅ローンの事前審査をインターネット上で申し込めることが挙げられます。
来店する必要がなく、スマートフォンやパソコンから手続きができるため、非常に便利な仕組みです。
一方で、事前審査では申込者が入力した情報をもとに判断し、本審査で必要書類を確認しながら詳しい審査を行う金融機関もあります。
auじぶん銀行でも、仮審査と本審査では提出書類や確認内容が異なります。
そのため、事前審査に通過していても、本審査で勤務先や勤続年数、収入状況などが改めて確認され、審査結果が変わる可能性があります。
これはネット銀行に限った話ではありませんが、特にインターネットで簡単に事前審査ができる場合には注意が必要です。
今回はりそな銀行の事前審査にも通過していたため、購入を継続できました
今回のお客様については、幸いなことにauじぶん銀行だけでなく、りそな銀行でも事前審査を行っていました。
りそな銀行の事前審査にも通過していたため、auじぶん銀行の本審査が否決となっても、別の金融機関で住宅ローンの手続きを進められる状況でした。
そのため、今回は売買契約を解除することなく、購入に向けた手続きを継続することができました。
もしネット銀行だけで審査していたら?
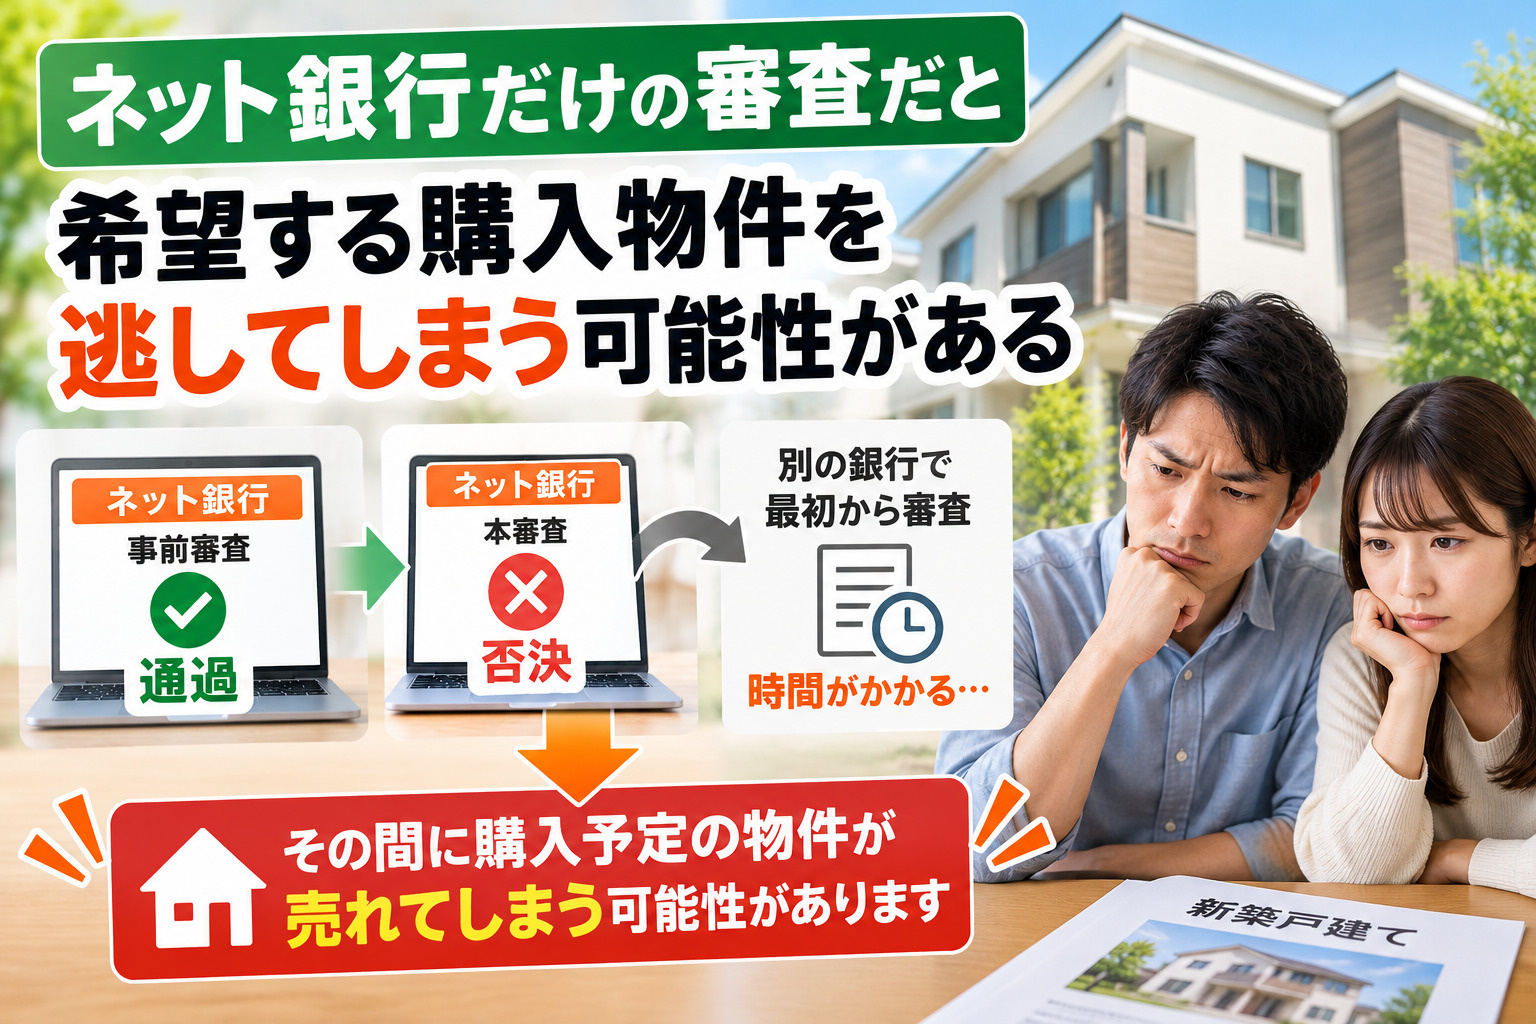
もし、auじぶん銀行だけで住宅ローンの審査を進めていたら、どうなっていたでしょうか。
本審査の否決後に、別の金融機関へ最初から申し込む必要があります。
しかし、不動産売買契約には住宅ローンの承認期限や決済期限があります。
別の銀行で審査を進めようとしても、期限に間に合わなければ、契約を解除しなければならない可能性もあります。
住宅ローン特約の条件を満たしていれば解除できる場合がありますが、せっかく見つけた希望の新築戸建てを購入できなくなる可能性があるのです。
人気のある物件では、再度購入を申し込もうと思っても、すでに別のお客様に売れてしまっているかもしれません。
住宅ローン審査は、単にお金を借りられるかどうかだけの問題ではなく、希望する物件を購入できるかどうかにも関わってきます。
ネット銀行の住宅ローンは、以前ほど金利が低くない
これまでは「住宅ローンを借りるならネット銀行の方が金利が低い」というイメージがありました。
しかし、2026年10月現在、その状況は変わってきています。
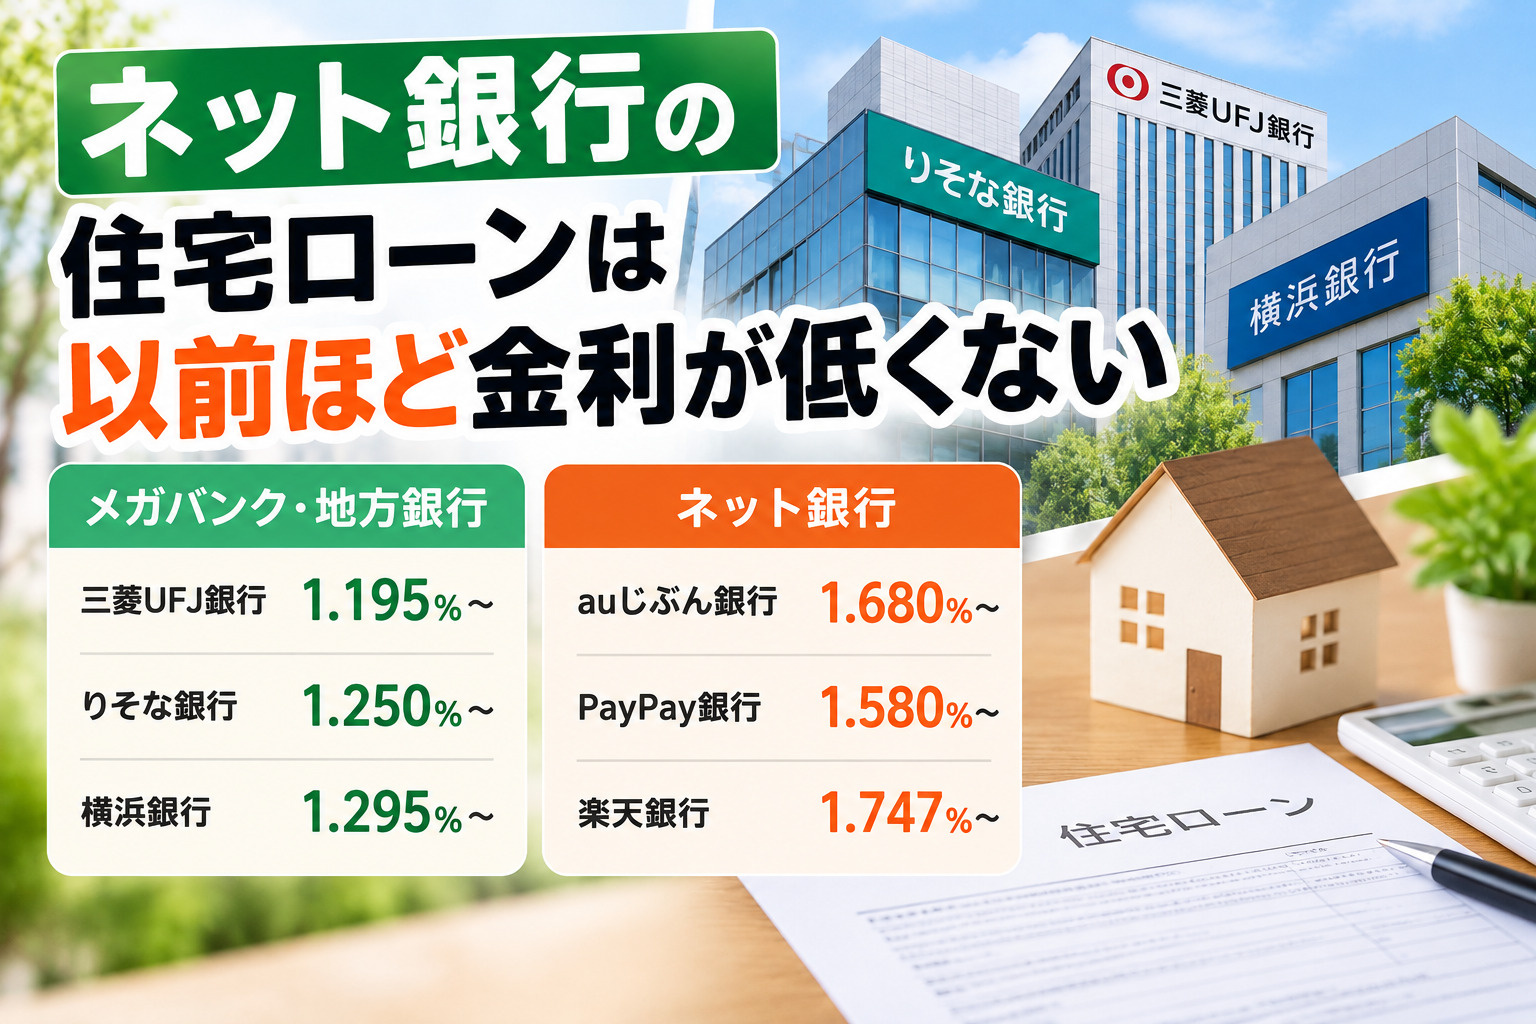
ネット銀行の住宅ローン金利も上昇しており、都市銀行や地方銀行の方が低い金利を提示しているケースもあります。
2026年10月の住宅ローン変動金利比較
| 金融機関 | 変動金利(年率) |
|---|---|
| 三菱UFJ銀行 | 1.195%~ |
| りそな銀行 | 1.250%~ |
| 横浜銀行 | 1.295%~ |
| auじぶん銀行 | 1.680%~ |
| PayPay銀行 | 1.580%~ |
| 楽天銀行 | 1.747%~ |
※2026年10月の新規借入向け金利の参考比較です。実際の適用金利は、借入割合・団体信用生命保険・各種優遇条件などによって異なります。掲載前には各金融機関の最新の金利情報をご確認ください。
このように、ネット銀行だからといって必ずしも金利が低いわけではありません。
もちろん、住宅ローンは金利だけでなく、団体信用生命保険の保障内容や事務手数料なども含めて比較する必要があります。
しかし、金利面でもネット銀行だけにこだわる必要性は、以前より小さくなっていると感じます。
- 金利の低さ
- 団体信用生命保険の保障内容
- 融資事務手数料などの諸費用
- 住宅ローンの審査基準
- 本審査や融資実行までのスケジュール
住宅ローンはネット銀行と都市銀行・地方銀行の両方で事前審査を
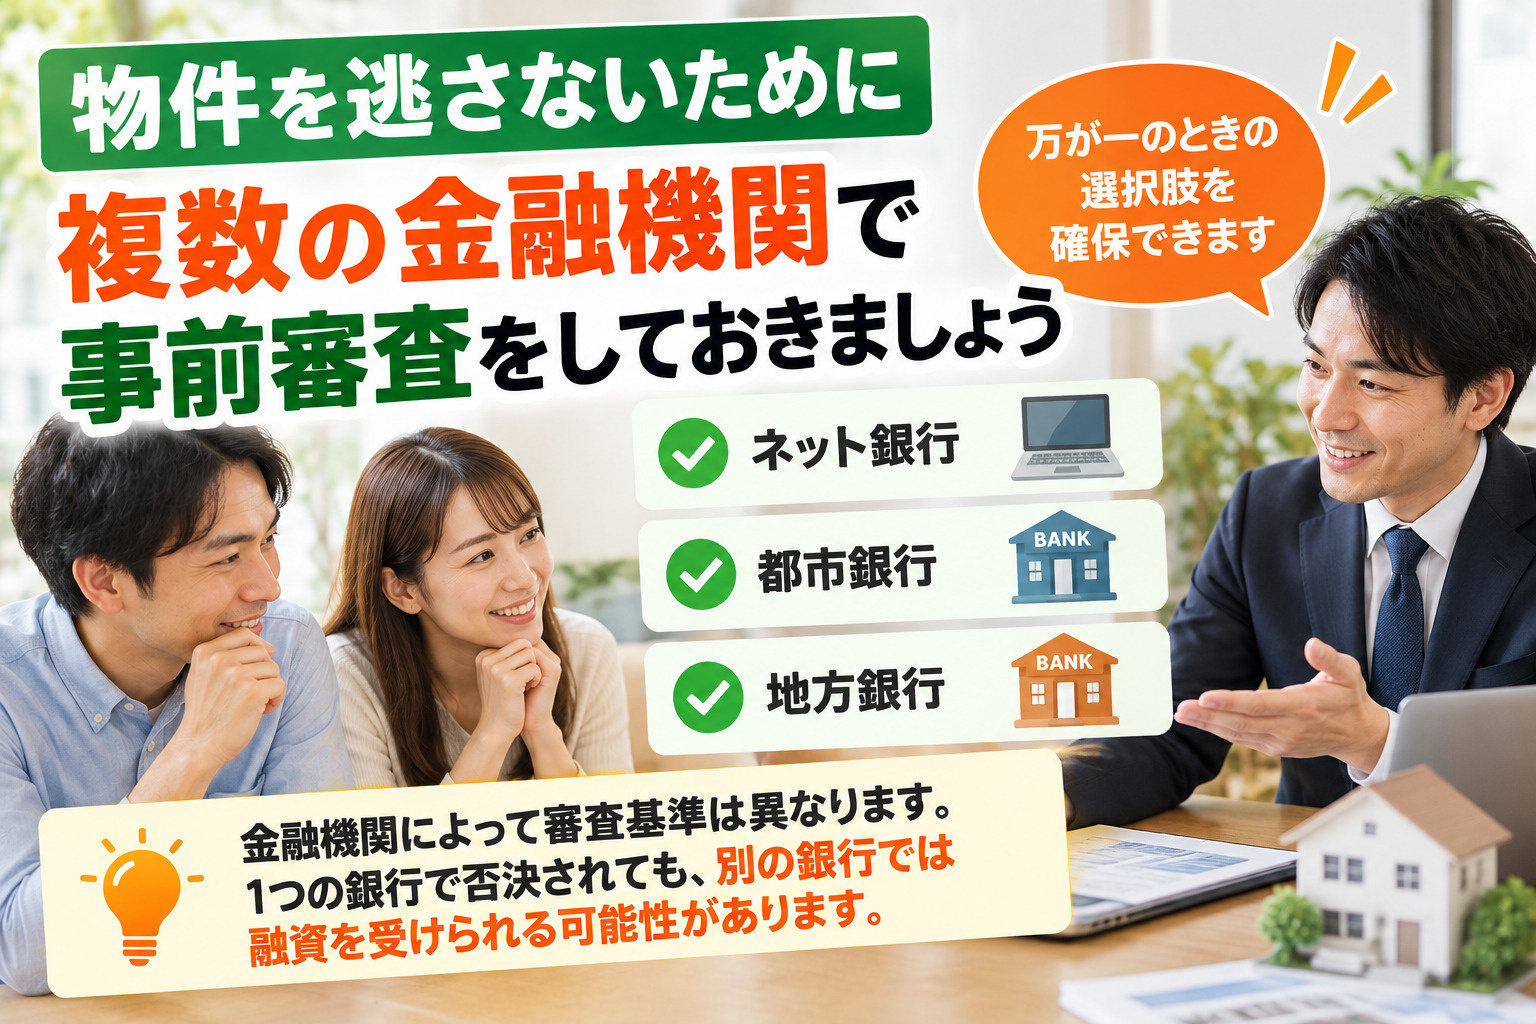
当社では、住宅ローンの事前審査を進める際、ネット銀行だけでなく都市銀行や地方銀行でも審査を行っておくことをおすすめしています。
例えば、ネット銀行を第一希望にしている場合でも、りそな銀行や横浜銀行などで事前審査を受けておけば、万が一のときに別の選択肢を確保できます。
金融機関によって審査基準は異なるため、ある銀行で否決されても、別の銀行では融資を受けられる可能性があります。
ただし、複数の銀行で事前審査に通過していても、本審査の承認が保証されるわけではありません。
大切なのは、購入したい物件が見つかったときに、住宅ローンの手続きで慌てないよう準備しておくことです。
特に勤続年数が短い方や転職をされたばかりの方、勤務先の規模などに不安がある方は、早い段階で不動産会社や金融機関に相談しておくことが大切です。
住宅ローンの本審査で否決されると売買契約はどうなる?
新築戸建ての購入では、売買契約を締結した後に住宅ローンの本審査を行うケースが一般的です。
このとき、本審査で否決された場合に備えて、売買契約には住宅ローン特約を設けることが多くなっています。
住宅ローン特約とは?
住宅ローン特約とは、一定の条件のもとで住宅ローンの承認が得られなかった場合に、契約を解除できる取り決めです。
ただし、住宅ローン特約には期限や対象となる金融機関などの条件があります。
そのため、本審査で否決されたからといって、いつでも無条件に契約を解除できるわけではありません。
また、住宅ローン特約によって契約を解除できたとしても、購入予定だった物件は諦めることになります。
気に入った新築戸建てを見つけ、売買契約まで進めたにもかかわらず、住宅ローンの問題で購入できなくなるのは、できるだけ避けたいところです。
だからこそ、売買契約前に複数の金融機関で事前審査を行い、住宅ローンの選択肢を確保しておくことが大切だと考えています。
まとめ|住宅ローンは金利だけでなく審査の確実性も大切
ネット銀行の住宅ローンは、手続きが便利で、金融機関によっては魅力的な保障内容もあります。
しかし、事前審査に通過していても、本審査で否決される可能性があることは知っておいていただきたいポイントです。
また、現在はネット銀行の金利が必ずしも低いわけではありません。
住宅ローンを検討する際は、ネット銀行だけに絞らず、都市銀行や地方銀行も含めて比較することをおすすめします。
希望する新築戸建てを住宅ローンの問題で逃さないためにも、事前の準備をしっかり行っておきましょう。