2026年11月の住宅ローン金利|大手4行が固定金利を引き下げ!変動金利は今後上昇する?

2026年11月の住宅ローン金利が発表され、大手銀行5行のうち4行が10年固定金利を引き下げました。
大手5行の10年固定型住宅ローンの最優遇金利は、前月平均4.104%から3.900%へ低下。平均で0.204ポイントの引き下げとなり、4カ月ぶりの低下となりました。
一方、住宅ローンを利用する方の多くが選択する変動金利については、大手5行とも11月の金利を据え置いています。
しかし、日本銀行の利上げを受け、今後は変動金利が上昇する可能性もあります。
今回は、2026年11月の住宅ローン金利の動向と今後の見通し、新築戸建ての購入を検討している方が注意したいポイントについて解説します。
1.2026年11月は大手4行が10年固定金利を引き下げ

11月の10年固定型住宅ローンは、大手5行のうち三菱UFJ銀行を除く4行で金利が引き下げられました。
| 金融機関 | 11月金利 | 前月比 |
|---|---|---|
| 三井住友銀行 | 3.700% | -0.300ポイント |
| みずほ銀行 | 3.400% | -0.200ポイント |
| 三井住友信託銀行 | 4.445% | -0.520ポイント |
| りそな銀行 | 4.065% | -0.140ポイント |
| 三菱UFJ銀行 | 3.890% | +0.140ポイント |
| 5行平均 | 3.900% | -0.204ポイント |
※2026年11月の10年固定型・最優遇金利。金利は金融機関の公表条件などによって異なります。前月比はパーセントポイントです。
特に三井住友信託銀行は0.520ポイント、三井住友銀行は0.300ポイントの引き下げとなりました。
一方、三菱UFJ銀行は0.140ポイント引き上げており、同じ大手銀行でも金利の動きに違いが見られます。
今回のポイント
大手5行のうち4行が10年固定金利を引き下げました。ただし、すべての金融機関で金利が下がったわけではありません。
2.固定金利が下がった理由は長期金利の低下
住宅ローンの固定金利は、主に10年物国債利回りなどの長期金利の動向を参考に決定されます。
2026年9月末にかけて長期金利は上昇していましたが、その後は株式市場の動向などを背景に、比較的安全な資産とされる債券に資金が集まり、長期金利が低下しました。
こうした市場の動きを受けて、11月は多くの銀行が固定金利の引き下げに踏み切ったと考えられます。
固定金利は日銀の政策金利だけで決まるわけではない
住宅ローン金利というと、日本銀行の利上げや利下げに注目が集まります。
しかし、固定金利は長期金利の影響を受けやすいため、日銀が利上げを行っても、市場の動向によっては固定金利が下がることがあります。
今回の11月の固定金利引き下げは、その一例といえるでしょう。
ただし、今回の引き下げによって固定金利が今後も下がり続けるとは限りません。
3.変動金利は11月も据え置き
11月の大手5行の変動金利は、いずれも前月から据え置かれました。
大手5行の変動型住宅ローン
平均最優遇金利
前月から据え置き
ただし、この1.389%は大手5行の平均であり、すべての銀行で同じ金利が適用されるわけではありません。
実際の適用金利は、金融機関や借入条件、審査結果などによって異なります。
変動金利は固定金利と比較して低い金利で借り入れできることが一般的ですが、将来の金利上昇によって返済負担が増える可能性があります。
4.2026年12月以降は変動金利が上昇する可能性

今回、特に注目したいのが変動金利の今後の動向です。
日本銀行の利上げは、住宅ローンの変動金利に影響を与える要因となります。
変動金利は、各銀行の短期プライムレートなどを参考に決定されるため、政策金利の上昇が住宅ローン金利の引き上げにつながる可能性があります。
日銀が利上げしても、すぐに住宅ローン金利が上がるわけではない
銀行によって金利の見直し時期が異なるため、日銀が利上げを行っても、すべての銀行の住宅ローン金利が翌月から上がるわけではありません。
また、新規で借り入れる方と、すでに住宅ローンを返済している方では、金利の変更が反映されるタイミングも異なります。
今後の変動金利に注意
2026年12月から2027年春にかけて、変動金利の引き上げが広がる可能性があります。
今月の金利が据え置かれたからといって、今後も同じ金利が続くとは限りません。
5.金利が上昇すると住宅ローンの返済額はどうなる?

住宅ローンは借入金額が大きく、返済期間も長いため、わずかな金利の違いでも毎月の返済額や総返済額に影響します。
例えば、4,500万円の住宅ローンを35年間で返済する場合を比較してみましょう。
| 借入金利 | 毎月返済額 | 総返済額 |
|---|---|---|
| 年1.0% | 約12.7万円 | 約5,335万円 |
| 年1.5% | 約13.8万円 | 約5,787万円 |
| 年2.0% | 約14.9万円 | 約6,261万円 |
※借入額4,500万円、返済期間35年、元利均等返済、ボーナス返済なし。各金利が35年間変わらないと仮定した概算です。諸費用・保証料などは含みません。
金利が年1.0%から年1.5%に変わるだけでも、毎月の返済額は約1万円、総返済額では約450万円の差が生まれます。
もちろん、変動金利は借入途中で金利が変わるため、実際にこの金額になるわけではありません。
しかし、住宅ローンを選ぶ際には、現在の金利だけでなく、将来金利が上昇した場合の返済額も確認しておくことが重要です。
5年ルール・125%ルールにも注意
変動金利の住宅ローンには、銀行によって5年ルールや125%ルールが設けられている場合があります。
これらは金利が上昇した場合でも、毎月返済額の変更を一定期間抑える仕組みです。
ただし、金利が上昇しても利息の負担がなくなるわけではありません。
毎月の返済額が変わらなくても、返済額のうち利息が占める割合が増え、元金の減り方が遅くなる可能性があります。
6.固定金利と変動金利、どちらを選ぶべき?

今回のニュースでは固定金利が引き下げられましたが、それだけで固定金利が有利になったとは言い切れません。
住宅ローンの金利タイプには、それぞれメリットと注意点があります。
変動金利
変動金利は固定金利と比較して、借入当初の金利が低く設定されることが一般的です。
メリット
- 借入当初の金利が低い傾向にある
- 毎月の返済額を抑えやすい
- 金利が低い状態が続けば利息負担を抑えられる
注意点
- 将来の金利上昇によって返済負担が増える可能性がある
- 長期的な総返済額を確定できない
10年固定金利
10年固定金利は、借入当初の10年間は金利が変わらない住宅ローンです。
メリット
- 当初10年間の適用金利が変わらない
- 固定期間中は返済計画を立てやすい
- 固定期間中の金利上昇リスクを避けられる
注意点
- 一般的に変動金利より当初金利が高い
- 10年間の固定期間終了後は金利が変わる可能性がある
- 35年間の返済額が確定するわけではない
なお、借入期間全体の金利を固定したい場合には、全期間固定型の住宅ローンという選択肢もあります。
住宅ローンを選ぶ際には、現在の金利の低さだけでなく、家族構成や収入、将来の教育費なども考慮して判断することが重要です。
7.住宅ローンは複数の銀行を比較することが重要
今回の11月の金利発表からも分かるように、同じ10年固定型でも銀行によって金利や前月からの変動幅が異なります。
また、住宅ローンは金利だけで比較するものではありません。
- 住宅ローンの適用金利
- 融資事務手数料や保証料
- 団体信用生命保険の保障内容
- 住宅ローンの審査基準
- 融資実行までのスケジュール
こうした条件を総合的に比較することが大切です。
ネット銀行だけの審査には注意
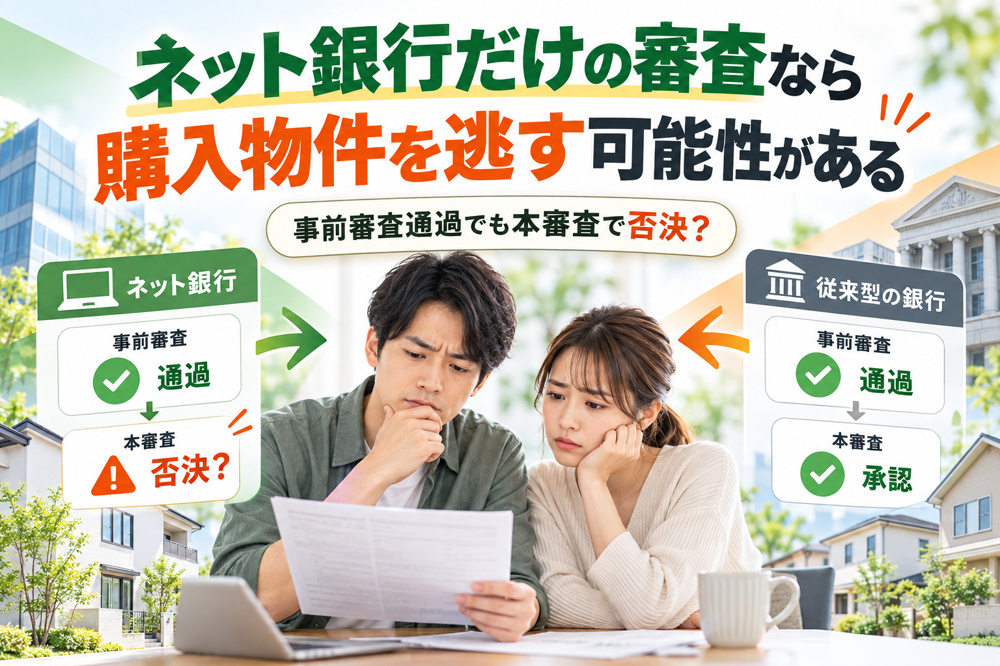
ネット銀行は金利面で魅力がある場合もありますが、事前審査に通過しても本審査で否決されることがあります。
特に新築戸建ての購入では、売買契約から引き渡しまでのスケジュールが決まっていることが多いため、住宅ローンの審査が間に合わなければ購入に影響する可能性があります。
そのため、ネット銀行だけに絞るのではなく、都市銀行や地方銀行なども含めて比較することをおすすめします。
住宅ローンは金利だけで選ばない
低金利だけを重視するのではなく、審査の見通しや融資実行までのスケジュールも考慮して金融機関を選ぶことが重要です。
まとめ|固定金利は低下したものの、今後の変動金利に注意
2026年11月の住宅ローン金利は、大手銀行5行のうち4行が10年固定金利を引き下げました。
一方、変動金利は据え置かれたものの、今後は金利が上昇する可能性があります。
- 10年固定金利は大手5行平均で3.900%に低下
- 大手5行のうち4行が固定金利を引き下げ
- 11月の変動金利は5行とも据え置き
- 今後は変動金利の引き上げが広がる可能性
- 住宅ローンは複数の金融機関を比較することが重要
住宅ローンは、わずかな金利差だけで判断するのではなく、将来の金利上昇や返済負担も踏まえ、自分たちに合った金融機関や金利タイプを選ぶことが大切です。
新築戸建ての購入は仲介手数料も比較しましょう
新築戸建ての購入では、住宅ローンの金利とあわせて、購入時の諸費用を抑えることも重要です。
例えば、5,000万円の新築戸建てを購入する場合、一般的な仲介手数料の上限額は、消費税込みで約171.6万円です。
コノミハウジングでは、対象となる新築戸建ての仲介手数料を無料でご紹介しています。
住宅ローンの比較や資金計画についても、お気軽にご相談ください。