住宅ローンの繰り上げ返済は早いほどお得! 1万円からコツコツ返済するメリットを解説

住宅ローンの繰り上げ返済は早いほどお得! 1万円からコツコツ返済するメリットを解説
住宅ローンの返済を続けていると、 「お金に余裕ができたら繰り上げ返済をしよう」 と考える方も多いのではないでしょうか。
しかし、100万円や200万円といったまとまったお金を 用意するのは、簡単なことではありません。
特に、住宅ローンを40年間で組んでいる場合、 お子様の教育費や生活費など、 住宅ローン以外にもさまざまな支出があります。
そこで知っておきたいのが、 住宅ローンの繰り上げ返済は、 必ずしもまとまった金額で行う必要はない ということです。
金融機関によっては、インターネットから 1万円以上の繰り上げ返済を手数料無料で 行うことができます。
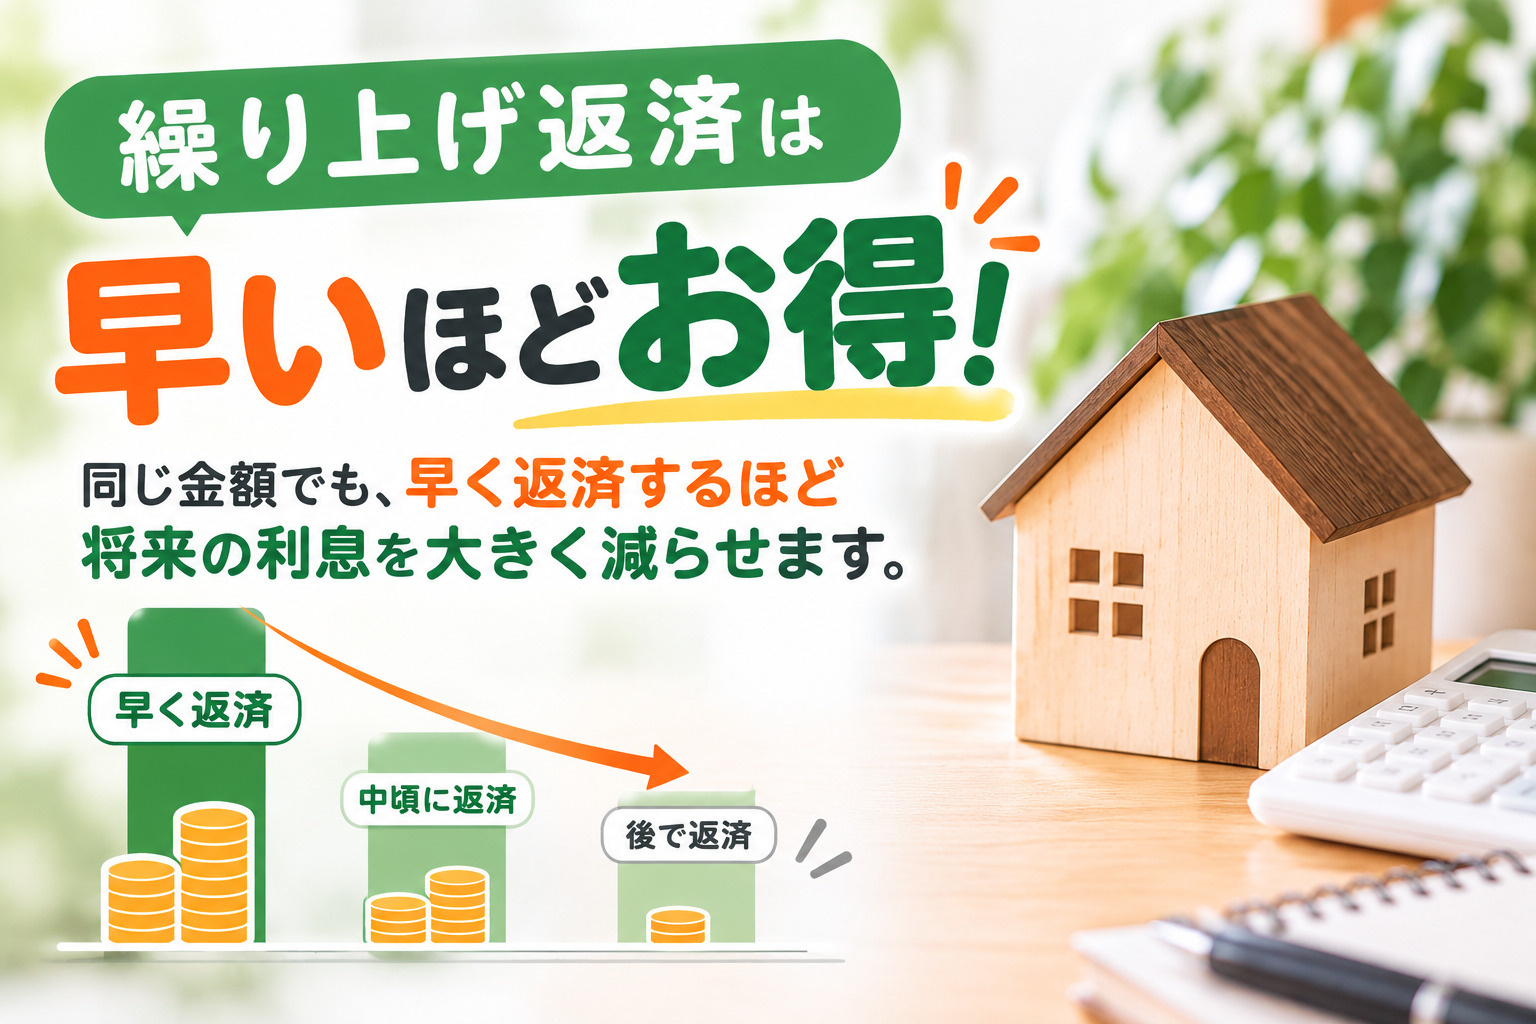
実は、繰り上げ返済は同じ金額でも、 早い時期に行うほど利息の軽減効果が大きくなります。
今回は、4,500万円を40年間、金利1.5%で 借りた場合を例に、10万円の繰り上げ返済や、 毎月1万円ずつコツコツ返済した場合の効果を 詳しく解説します。
1. 住宅ローンの繰り上げ返済は早いほど利息を減らせる
住宅ローンの繰り上げ返済とは、 毎月の通常返済とは別に、 借入金の元金を前倒しで返済することです。
住宅ローンの利息は、基本的に借入残高に対して 発生します。
そのため、繰り上げ返済で元金を減らせば、 その分の将来の利息を減らすことができます。
例えば、住宅ローンの金利が年1.5%の場合、 借入残高に対する1か月分の利息は、 おおむね次のようになります。
| 借入残高 | 1か月分の利息 |
|---|---|
| 4,000万円 | 約50,000円 |
| 3,000万円 | 約37,500円 |
| 2,000万円 | 約25,000円 |
| 1,000万円 | 約12,500円 |
※金利1.5%を12か月で割った概算です。
借入残高が多いほど、発生する利息も大きくなります。
住宅ローンを借りて間もない時期に 繰り上げ返済をすれば、 その後長期間にわたって発生する予定だった 利息を減らせます。
反対に、住宅ローンの完済が近づいてから 繰り上げ返済をしても、残りの返済期間が短いため、 減らせる利息は小さくなります。
同じ金額を繰り上げ返済するのであれば、 できるだけ早い時期に返済する方が、 利息の軽減効果は大きくなります。
2. 40年ローンは返済当初ほど元金が減りにくい
近年は住宅価格の上昇などもあり、 35年を超える40年の住宅ローンを 検討する方もいます。
40年ローンのメリットは、返済期間を長くすることで、 毎月の返済額を抑えられることです。
一方、返済期間が長い分、 住宅ローンの元金が減るスピードは遅くなります。
例えば、4,500万円を金利1.5%、 40年間の元利均等返済で借りた場合、 毎月の返済額は約12万5,000円です。
※借入4,500万円、金利1.5%、40年返済の 初回返済時の概算です。
毎月約12万5,000円を支払っていても、 その全額が住宅ローンの元金返済に 充てられているわけではありません。
返済が進み、住宅ローンの残高が減るにつれて、 毎月の返済額に占める利息の割合は小さくなり、 元金の返済割合が大きくなります。
40年という長期間の住宅ローンでは、 返済当初の元金の減り方を理解しておくことが重要です。
そのうえで、余裕資金があるときに 早めの繰り上げ返済を行うことは、 将来の利息負担を軽減する有効な方法になります。
3. 10万円の繰り上げ返済でも時期によって利息が変わる
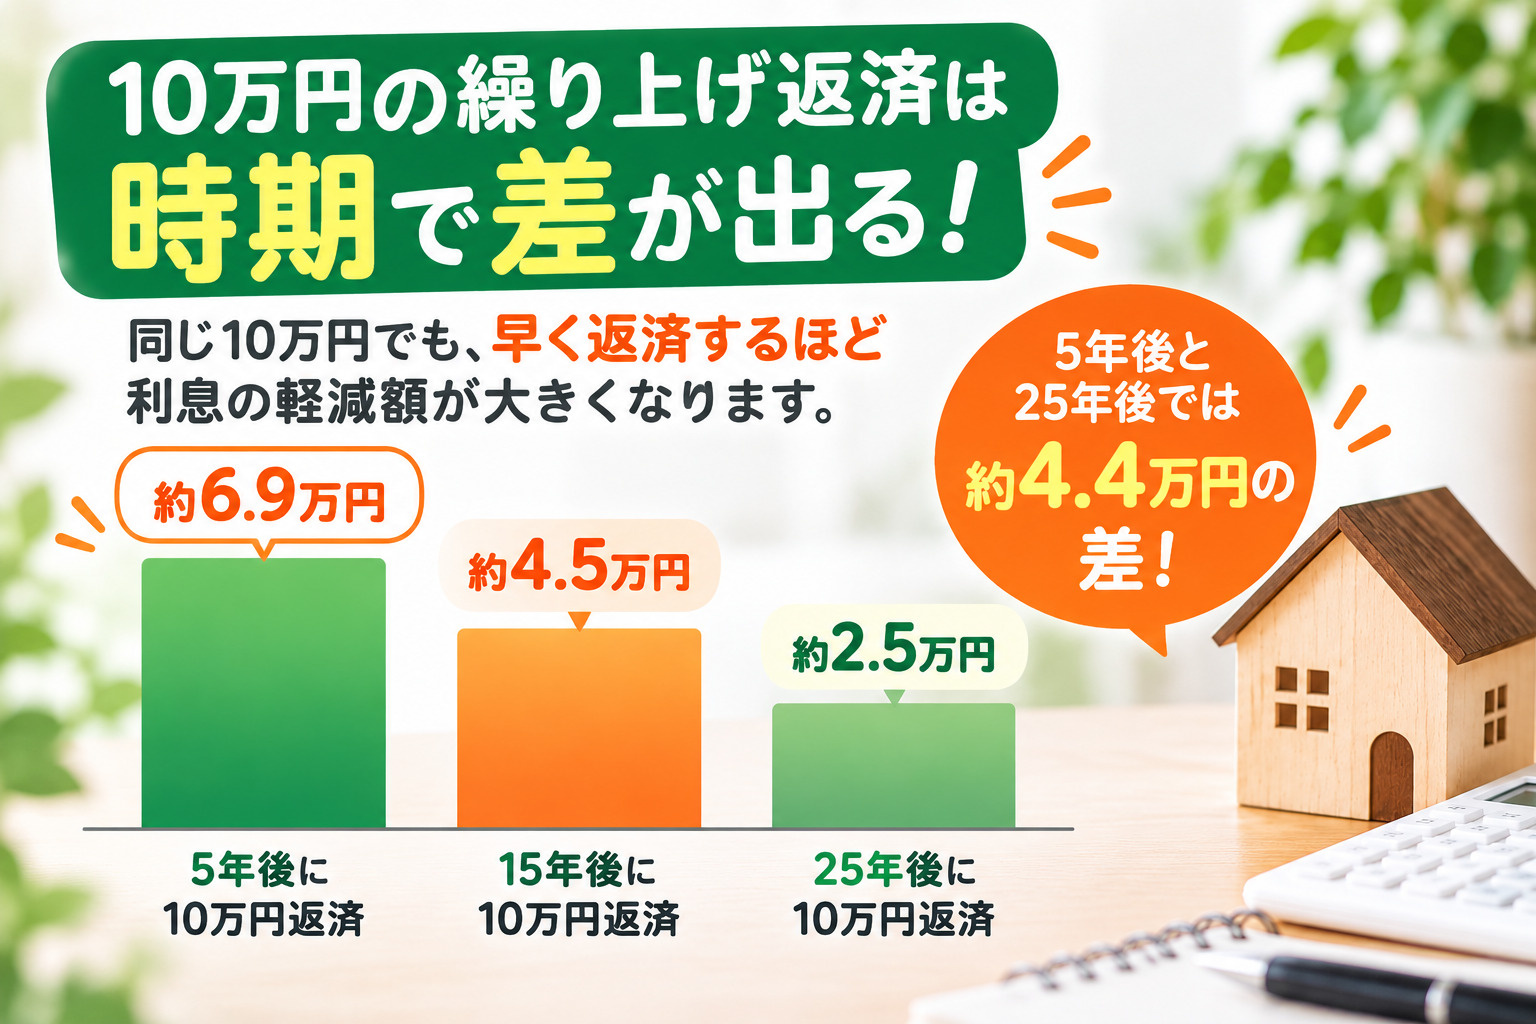
では、実際に10万円を繰り上げ返済した場合、 どれくらい利息を減らせるのでしょうか。
次の条件で比較してみましょう。
- 借入金額:4,500万円
- 返済期間:40年間
- 金利:年1.5%(全期間一定と仮定)
- 返済方法:元利均等返済
- 毎月返済額:約12万5,000円
- 繰り上げ返済額:10万円
- 繰り上げ返済方法:期間短縮型
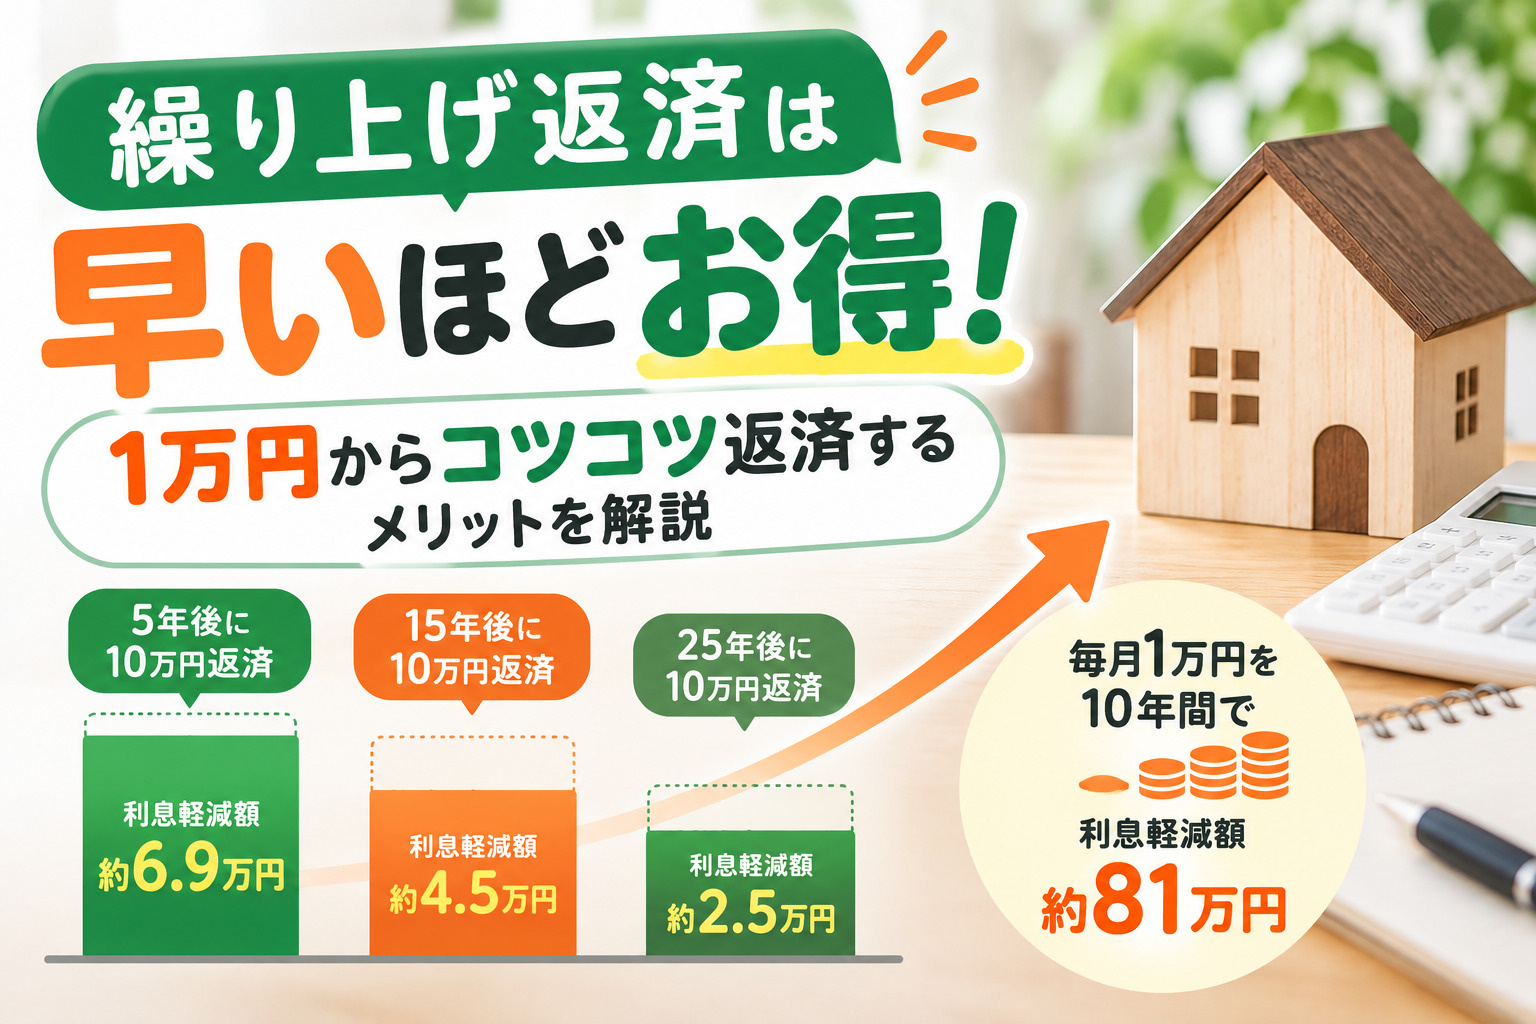
この条件で10万円を繰り上げ返済した場合、 返済時期による利息の軽減額は 次のようになります。
| 繰り上げ返済の時期 | 利息の軽減額 |
|---|---|
| 返済開始から5年後 | 約6.9万円 |
| 返済開始から15年後 | 約4.5万円 |
| 返済開始から25年後 | 約2.5万円 |
※金利が40年間変わらず、繰り上げ返済手数料が かからない場合の概算です。 期間短縮型で毎月の返済額を維持し、 最終返済額を調整する前提です。 金融機関の計算条件によって結果は異なります。
同じ10万円の繰り上げ返済でも、 5年後に返済すれば約6万9,000円の 利息を減らせます。
一方、25年後に返済した場合、 減らせる利息は約2万5,000円です。
これは、5年後に繰り上げ返済をすれば、 残り約35年間に発生する予定だった 利息を減らせるためです。
一方、25年後では残りの返済期間が15年間しかありません。
繰り上げ返済は、金額が大きいほど効果が あるのはもちろんですが、 いつ返済するかによっても 利息の軽減額が大きく変わります。
4. 1万円からコツコツ繰り上げ返済する方法もある
繰り上げ返済というと、100万円や200万円など、 まとまったお金を一度に返済するイメージが あるかもしれません。
しかし、必ずしも大きな金額を 用意する必要はありません。
金融機関によっては、1万円から 繰り上げ返済することができます。
例えば、毎月の生活費に余裕があるときに 1万円を繰り上げ返済したり、 ボーナスが入ったときに3万円や5万円を 返済したりすることも考えられます。
また、インターネットからの一部繰り上げ返済であれば、 手数料が無料になる金融機関もあります。
- 毎月1万円ずつ返済する
- 家計に余裕がある月だけ1万円返済する
- ボーナスから3万円〜5万円返済する
- 年間で10万円を目標に返済する
無理なく続けられる金額から 繰り上げ返済を検討する方法もあります。
例えば、三井住友信託銀行では、 インターネットバンキングから元金1万円以上の 一部繰り上げ返済を手数料無料で利用できます。
楽天銀行でも、対象となる住宅ローン商品では、 1万円以上から手数料無料で一部繰り上げ返済が可能です。
ただし、金融機関や住宅ローンの商品によって、 最低返済金額や手数料、返済方法は異なります。
住宅ローンを選ぶ際には、借入金利だけでなく、 繰り上げ返済のしやすさを確認することも大切です。
5. 毎月1万円ずつ繰り上げ返済すると、 どれくらい利息が減る?
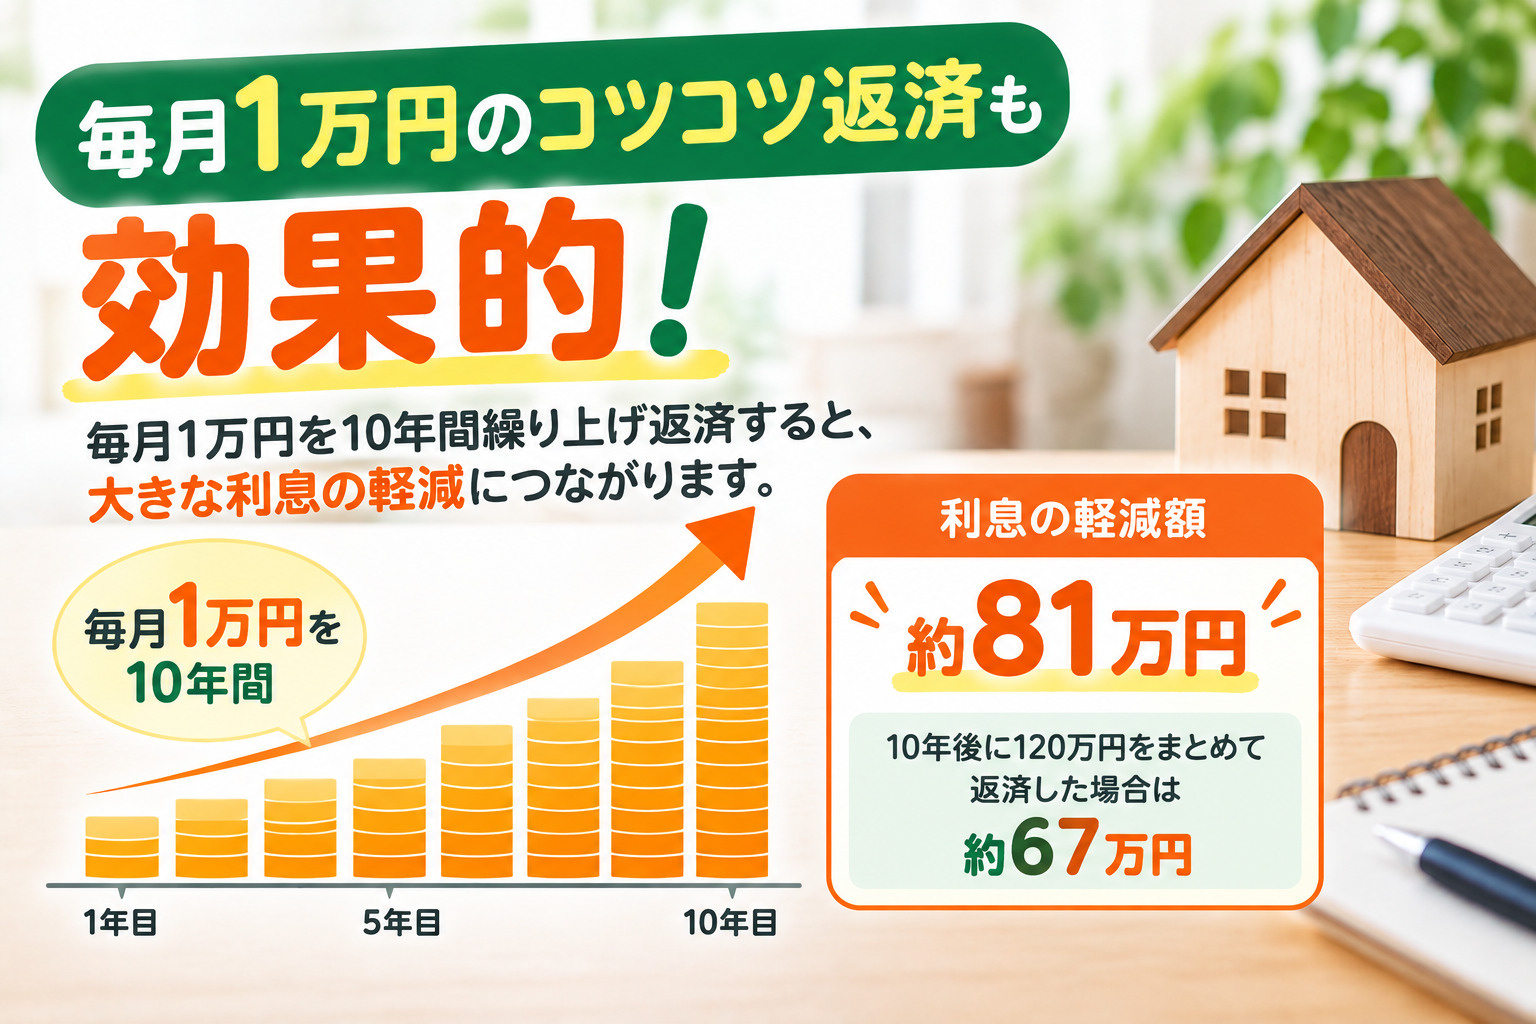
それでは、4,500万円を40年間、 金利1.5%で借りた場合に、 毎月1万円ずつ繰り上げ返済すると、 どれくらい利息を減らせるのでしょうか。
今回は、返済開始から10年間、 毎月1万円ずつ繰り上げ返済するケースを 考えてみます。
毎月1万円を10年間続けると、 繰り上げ返済の合計金額は120万円になります。
これを毎月コツコツ返済した場合と、 10年間で120万円を貯めてから まとめて繰り上げ返済した場合で比較します。
10年間返済
まとめて返済
※金利1.5%が40年間変わらない場合。 期間短縮型、手数料なし、 毎月の通常返済直後に繰り上げ返済する前提で 計算した概算です。
どちらも繰り上げ返済する金額は、 合計120万円で同じです。
しかし、毎月1万円ずつ繰り上げ返済した場合の方が、 約14万円も多く利息を減らせる計算になります。
利息の軽減効果が大きい
これは、毎月少しずつ元金を減らすことで、 その後に発生する利息も少なくなるためです。
さらに、毎月1万円を10年間 繰り上げ返済した場合、 40年間の返済期間を 約38年8か月まで短縮できる計算になります。
大きな金額を一度に用意するのは難しくても、 毎月1万円であれば検討しやすいという方も いるのではないでしょうか。
少額でも早い時期から元金を減らすことで、 長期間にわたる利息の負担を軽減できます。
ただし、上記は毎月1万円を期間短縮型で 返済できると仮定したシミュレーションです。
実際には、金融機関によって期間短縮型の 利用条件が異なるため、 事前に確認する必要があります。
6. 繰り上げ返済は期間短縮型と返済額軽減型のどちらがいい?
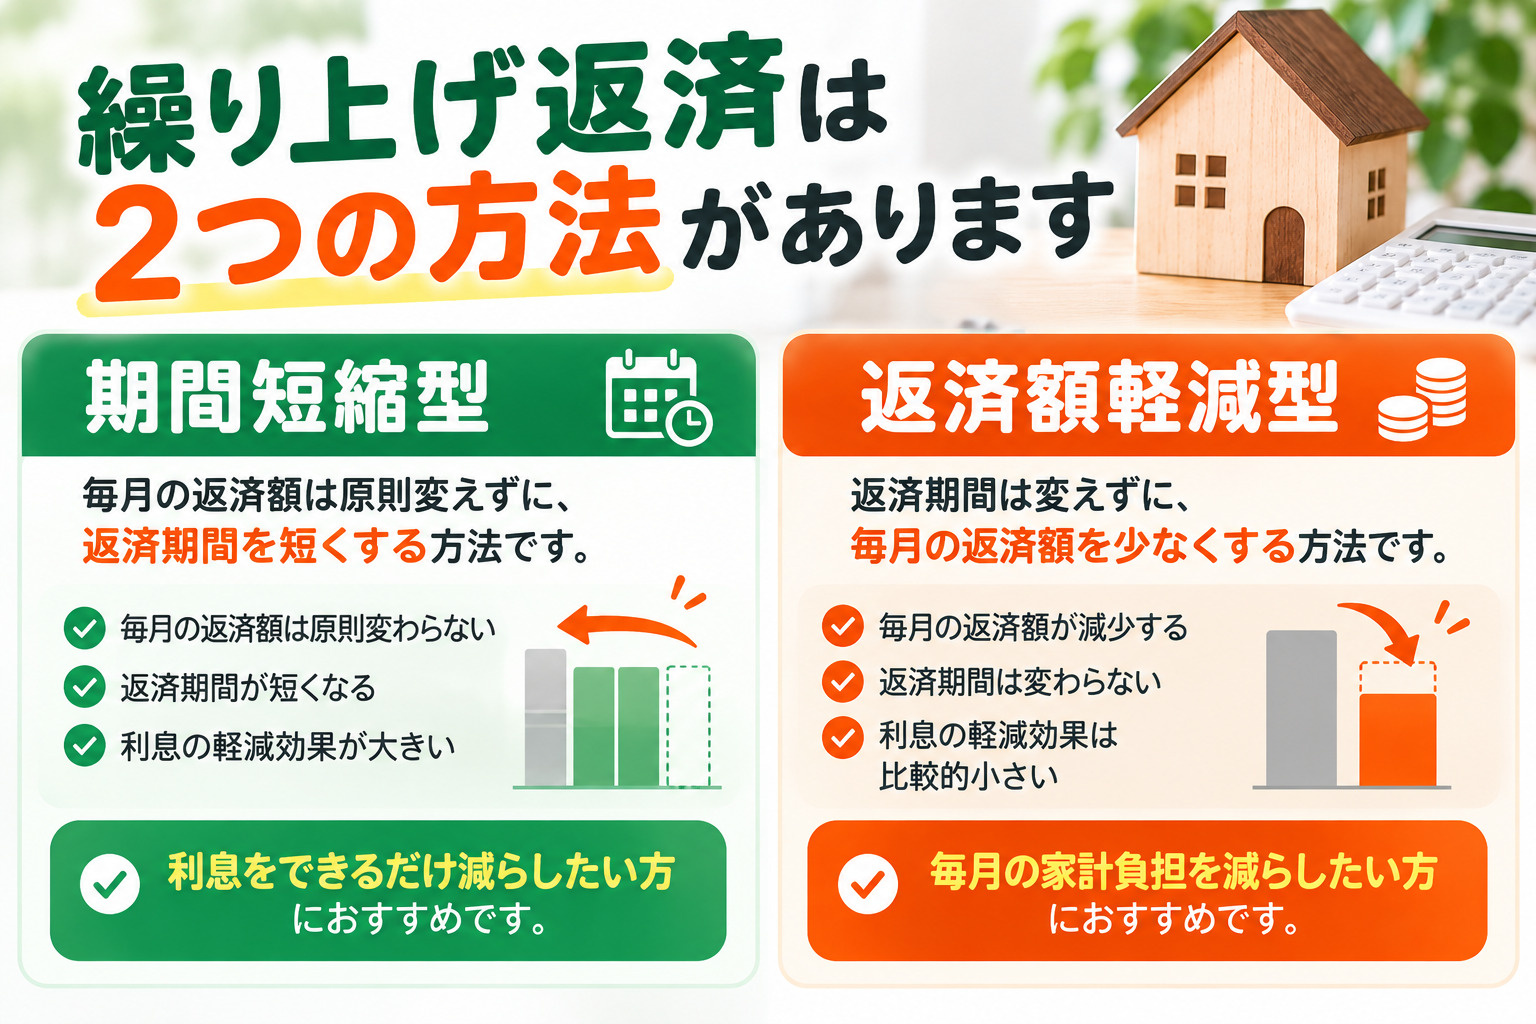
繰り上げ返済には、主に2つの方法があります。
期間短縮型
毎月の返済額は原則として変えずに、 住宅ローンの返済期間を短くする方法です。
返済期間が短くなるため、 将来支払う予定だった利息を効率よく減らせます。
同じ時期に同じ金額を繰り上げ返済する場合、 一般的には返済額軽減型より 利息の軽減効果が大きくなります。
返済額軽減型
住宅ローンの返済期間は変えずに、 毎月の返済額を少なくする方法です。
例えば、毎月12万5,000円の返済額を 少しでも減らしたい場合には、 返済額軽減型が選択肢になります。
期間短縮型と比べると利息の軽減効果は 小さくなりやすいものの、 毎月の家計負担を軽減できるメリットがあります。
| 比較項目 | 期間短縮型 | 返済額軽減型 |
|---|---|---|
| 毎月の返済額 | 原則変わらない | 減少する |
| 返済期間 | 短くなる | 変わらない |
| 利息軽減効果 | 比較的大きい | 比較的小さい |
| 向いている方 | 利息を減らしたい方 | 毎月の負担を減らしたい方 |
住宅ローンの利息をできるだけ減らしたい場合には 期間短縮型、毎月の支出を抑えたい場合には 返済額軽減型が向いています。
なお、少額の繰り上げ返済を検討する際には、 各金融機関で利用できる返済方法や 最低返済金額を確認しておきましょう。
7. 住宅ローン控除を受けている場合は注意が必要
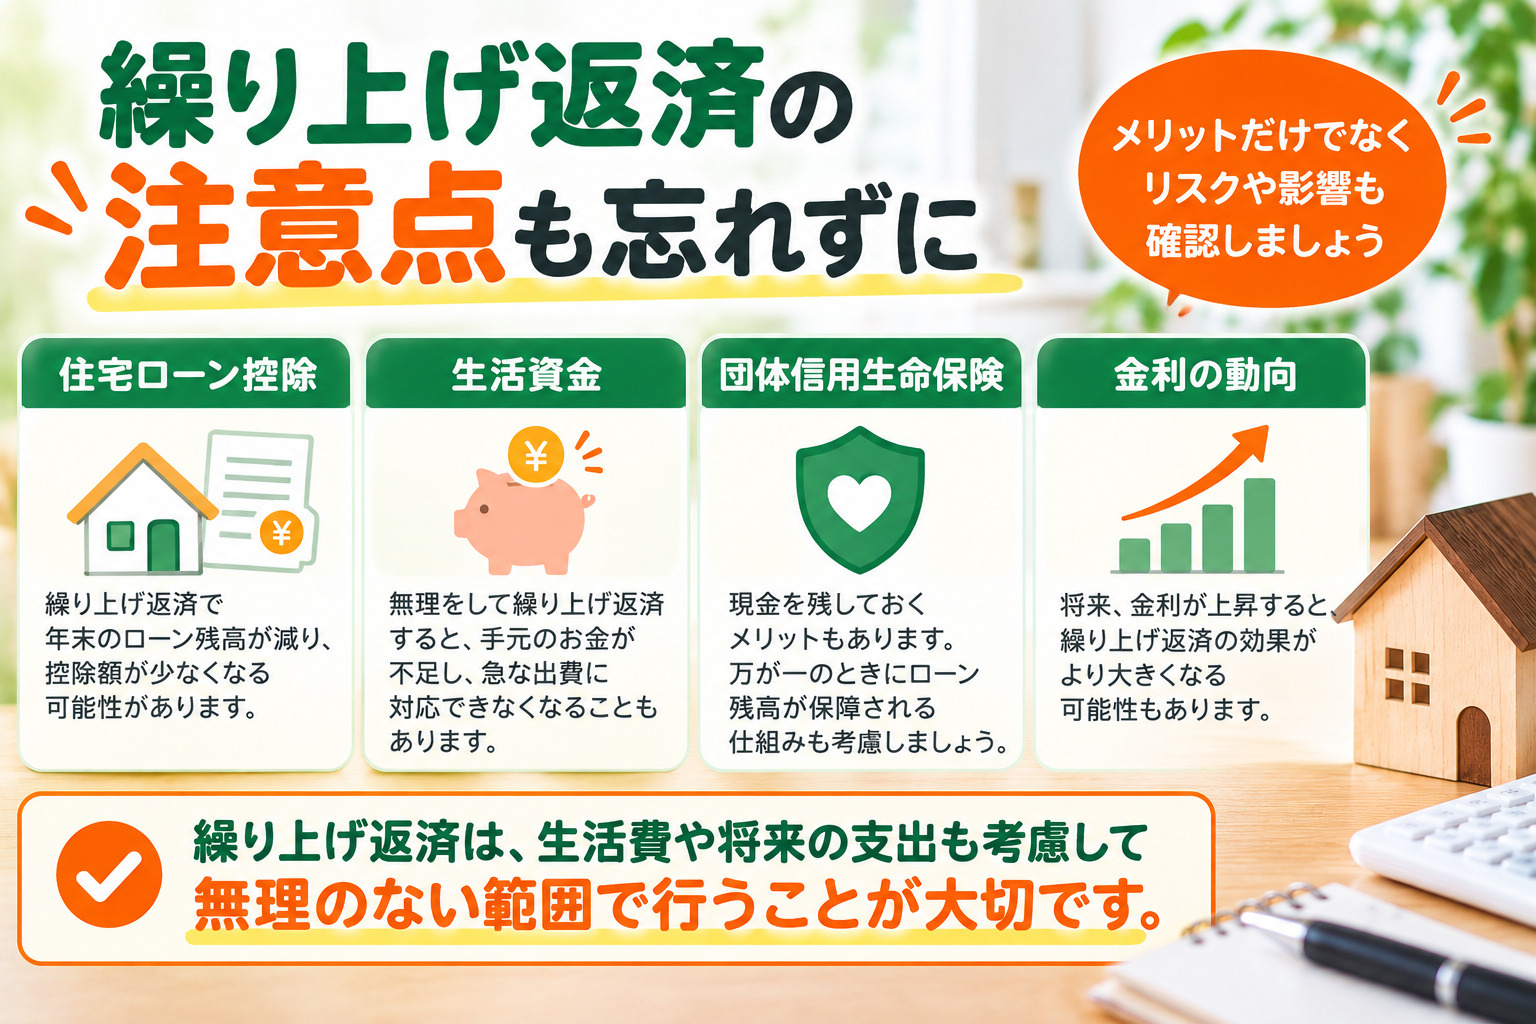
ここまで、繰り上げ返済は早いほど 利息を減らせることを説明してきました。
しかし、住宅ローン控除を受けている場合には、 必ずしも早く繰り上げ返済した方が 得になるとは限りません。
住宅ローン控除は、一定の要件を満たす場合、 年末の住宅ローン残高などに応じて 所得税などから控除を受けられる制度です。
繰り上げ返済をすると借入残高が減るため、 その分、住宅ローン控除の金額が 少なくなる可能性があります。
例えば、住宅ローンの金利が低く、 住宅ローン控除を十分に利用できている場合、 繰り上げ返済による利息の軽減額と、 住宅ローン控除の減少額を比較することが大切です。
期間短縮型の繰り上げ返済によって、 借入当初から変更後の最終返済日までの 償還期間が10年未満になる場合には、 住宅ローン控除の対象外になることもあります。
繰り上げ返済による利息軽減だけでなく、 住宅ローン控除への影響も確認しましょう。
住宅ローン控除を受けている方は、 繰り上げ返済をする前に、 税制面への影響を確認しておくことをおすすめします。
8. 無理をしてまで繰り上げ返済をする必要はない
繰り上げ返済は、早い時期に行うほど 利息の軽減効果が大きくなります。
しかし、利息を減らすことだけを優先して、 手元の貯蓄を大きく減らしてしまうことには 注意が必要です。
住宅を購入した後も、固定資産税や住宅の修繕費、 お子様の教育費など、さまざまな支出があります。
また、突然の病気や転職などによって、 収入が変化する可能性もあります。
繰り上げ返済したお金は、 通常の預貯金のように自由に引き出すことができません。
例えば、手元に100万円の貯蓄がある方が、 そのうち50万円を繰り上げ返済してしまうと、 残る貯蓄は50万円になります。
その後に急な出費があった場合、 生活費が不足してしまうかもしれません。
団体信用生命保険とのバランスも大切
住宅ローンには、団体信用生命保険が 付いていることが一般的です。
契約内容に応じて、死亡や所定の高度障害などの際に 住宅ローン残高が保障される仕組みがあるため、 現金を手元に残しておくメリットも 考える必要があります。
- 生活費に十分な余裕があるか
- 急な出費に備える貯蓄が残るか
- 教育費など将来の支出に対応できるか
- 住宅ローン控除への影響はないか
- 団体信用生命保険の保障を理解しているか
繰り上げ返済は、生活費や緊急時に 必要な資金を確保したうえで、 無理のない範囲で行うことが大切です。
9. 40年ローンだからこそ、早めの繰り上げ返済を検討したい
40年ローンは、35年ローンより 毎月の返済額を抑えられる一方、 返済期間が長く、利息の総額も 大きくなりやすいという特徴があります。
また、住宅ローンの元金が減るスピードも 比較的ゆっくりです。
だからこそ、余裕資金があるときに 少しずつ繰り上げ返済を行うことで、 将来の利息負担を軽減することができます。
例えば、毎月1万円を繰り上げ返済するのが 難しい場合でも、年に数回、 1万円や3万円を返済するという方法もあります。
もちろん、無理に繰り上げ返済をする必要はありません。
住宅ローン控除や団体信用生命保険、 預貯金なども考慮しながら、 家計に余裕があるときに検討すると良いでしょう。
大切なのは、繰り上げ返済を 100万円単位の大きな金額だけで考えないことです。
少額でも早い時期に元金を減らすことで、 長い返済期間の中では大きな利息の軽減に つながる可能性があります。
10. まとめ|繰り上げ返済は1万円からコツコツ行う方法もある
住宅ローンの繰り上げ返済は、 同じ金額であれば早い時期に行うほど 利息の軽減効果が大きくなります。
今回のシミュレーションでは、 4,500万円を40年間、金利1.5%で借りた場合、 10万円を5年後に繰り上げ返済すると、 約6万9,000円の利息を減らせる計算になりました。
また、毎月1万円ずつ10年間 繰り上げ返済した場合、 合計120万円の返済によって、 約81万円の利息を減らすことができます。
同じ120万円でも、 10年後にまとめて繰り上げ返済するより、 毎月コツコツ返済する方が 利息の軽減効果は大きくなります。
金融機関によっては、 インターネットから1万円以上の 一部繰り上げ返済を手数料無料で 行うことも可能です。
住宅ローンの繰り上げ返済は、 まとまったお金ができてから行うものとは限りません。
大切なのは、無理のない範囲で、 少額でも早い時期から元金を減らしていく という考え方です。
ただし、住宅ローン控除や団体信用生命保険、 将来の教育費や生活費などを考慮すると、 繰り上げ返済を急がない方が良い場合もあります。
住宅ローンは40年という長い期間にわたって 返済していくものです。
利息を減らすメリットと、 手元資金を残すメリットを比較しながら、 ご家庭に合った無理のない返済計画を 考えていきましょう。
※記事中のシミュレーションは、 借入金額4,500万円、返済期間40年、 金利年1.5%固定、元利均等返済、 ボーナス返済なしを前提とした概算です。 繰り上げ返済は手数料なしの期間短縮型を想定し、 毎月の返済額を維持して最終返済額を調整しています。 実際の返済条件や金融機関の取扱いによって 結果が異なる場合があります。