保証料を一括か分割どちらが得か

住宅ローンコラム

梅澤 英孝

筆者 梅澤 英孝

不動産キャリア22年

家探しは、物件だけでなく「誰と探すか」も大切です。不動産営業=“売る仕事”と思われがちですが、私にとっては“お客様の将来を一緒に考える仕事”です。お子さまの通学や生活動線、将来のライフプランまで、一緒に想像しながら最適な住まいをご提案しています。小さなご相談でも、どうぞ気軽にお声かけください。

保証料を一括か分割どちらが得かシュミレーションします。
住宅ローンの保証料って何?という方は

まず保証料の金額を出したいと思います。

3000万円借りた場合、
りそな銀行の場合約61万円かかります。
30万円×20614(100万円あたりの保証料)=618,420円

3,000万円の借入れで、借入金利0.6%(変動金利)・借入期間35年の場合


【保証料外枠方式(一括払い)】

返済総額(借入金利0.6%) 3327万円

保証料              61万円

総支払額          3388万円


【保証料内枠方式(分割払い・金利+0.2%)】

返済総額(借入金利0.8%) 3441万円

保証料               万円

総支払額           3441万円


外枠方式と内枠方式の総支払額の差は?

35年間で53万円の差で、一括払いの方がお得です。

なので保証料は一括払いしようと思いますが・・・


実は、


一括保証料分の61万円を物件価格の頭金に充当して、

借入額を減らして「保証料内枠(分割払い)」にする

借入額2939万円

返済総額(借入金利0.8%) 3371万円

保証料               万円

総支払額           3371万円


保証料外枠方式(一括払い)より

18万円安くなります。


なので、


保証料分の現金を物件価格の頭金にして、

借入額を減らして内枠方式(保証料分割払い)で

借りることが、総支払額を一番減らすことがでます。

”住宅ローンコラム”おすすめ記事

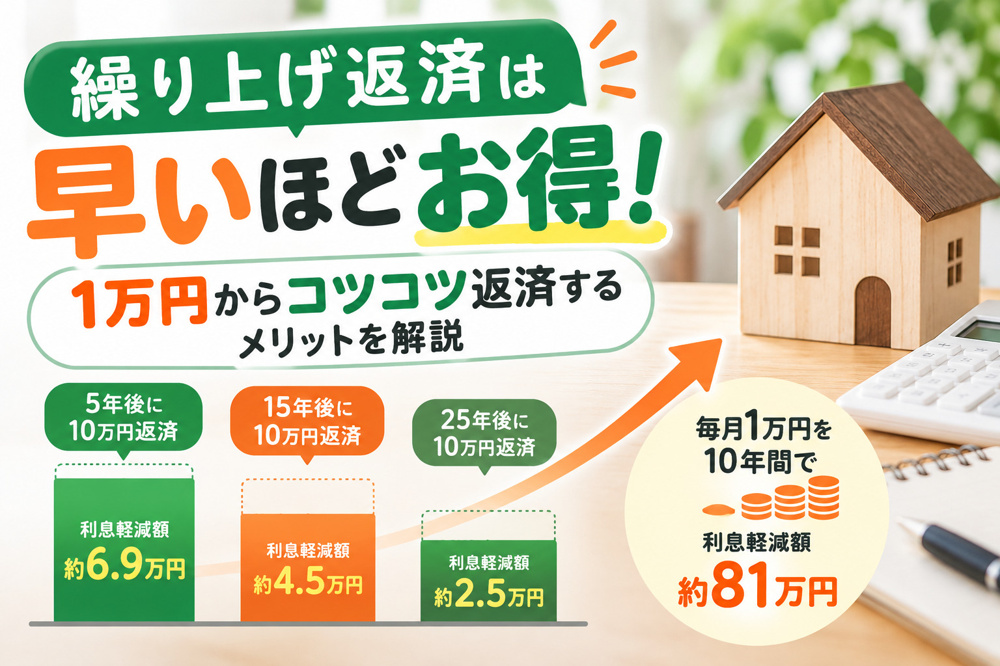
  • 住宅ローンの繰り上げ返済は早いほどお得! 1万円からコツコツ返済するメリットを解説の画像

    住宅ローンの繰り上げ返済は早いほどお得! 1万円からコツコツ返済するメリットを解説

    住宅ローンコラム

  • 住宅ローン審査で銀行が確認する3つの信用情報機関とは?CIC・JICC・全国銀行協会の違いを解説の画像

    住宅ローン審査で銀行が確認する3つの信用情報機関とは?CIC・JICC・全国銀行協会の違いを解説

    住宅ローンコラム

  • ネット銀行だけの審査なら購入物件を逃す可能性があるの画像

    ネット銀行だけの審査なら購入物件を逃す可能性がある

    住宅ローンコラム

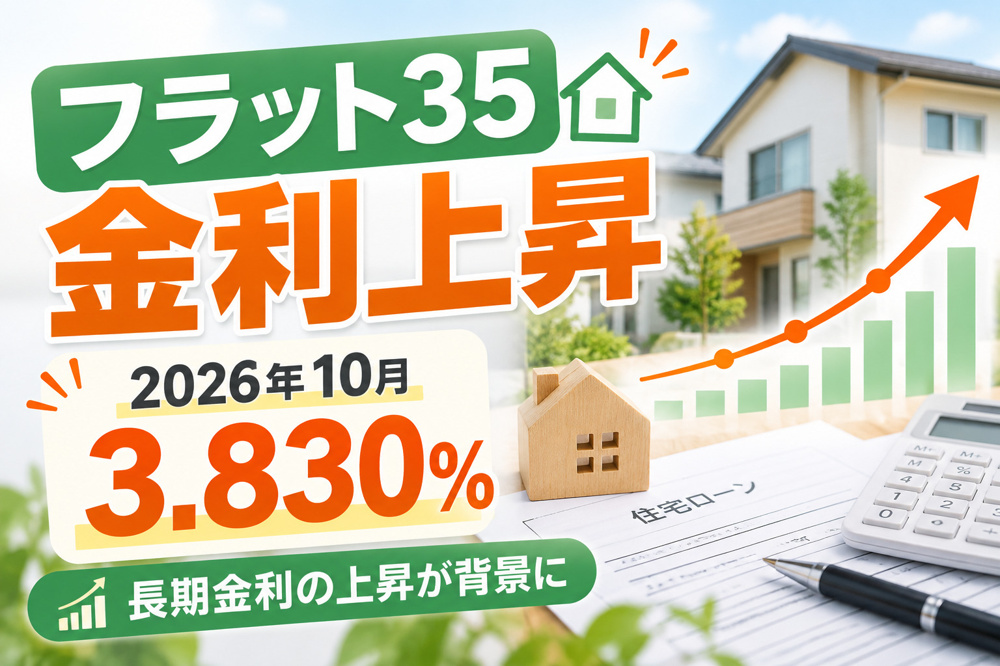
  • フラット35の金利が3.83%に急上昇!2026年10月は過去最高水準にの画像

    フラット35の金利が3.83%に急上昇!2026年10月は過去最高水準に

    住宅ローンコラム

  • 子育て世帯・若者夫婦世帯は年齢に注意!年内入居と来年入居で住宅ローン控除に最大91万円の差が出る?の画像

    子育て世帯・若者夫婦世帯は年齢に注意!年内入居と来年入居で住宅ローン控除に最大91万円の差が出る?

    住宅ローンコラム

  • ペアローンは離婚がリスク?50年ローン時代に知っておきたい注意点の画像

    ペアローンは離婚がリスク?50年ローン時代に知っておきたい注意点

    住宅ローンコラム

もっと見る