土砂災害特別警戒区域(レッドゾーン)の新築住宅は住宅ローン控除が使えない?2028年からの変更点を解説

土砂災害特別警戒区域(レッドゾーン)の新築住宅は住宅ローン控除が使えない?2028年からの変更点を解説
住宅を探していると、物件資料や重要事項説明書などで「土砂災害特別警戒区域」という言葉を目にすることがあります。
一般的には「レッドゾーン」と呼ばれる区域です。これまでもレッドゾーン内の住宅については、災害リスクや将来売却するときのことなどを慎重に確認する必要がありました。
さらに住宅ローン控除についても制度が変更され、 2028年(令和10年)以降に入居する災害レッドゾーン内の新築住宅は、原則として住宅ローン控除の対象外 となります。
レッドゾーンにある住宅が、すべて住宅ローン控除を受けられなくなるわけではありません。 入居時期や新築・中古などによって取り扱いが異なります。
今回は、土砂災害特別警戒区域と住宅ローン控除の関係について、新築戸建てを購入する方に向けて分かりやすく解説します。
土砂災害特別警戒区域(レッドゾーン)とは?
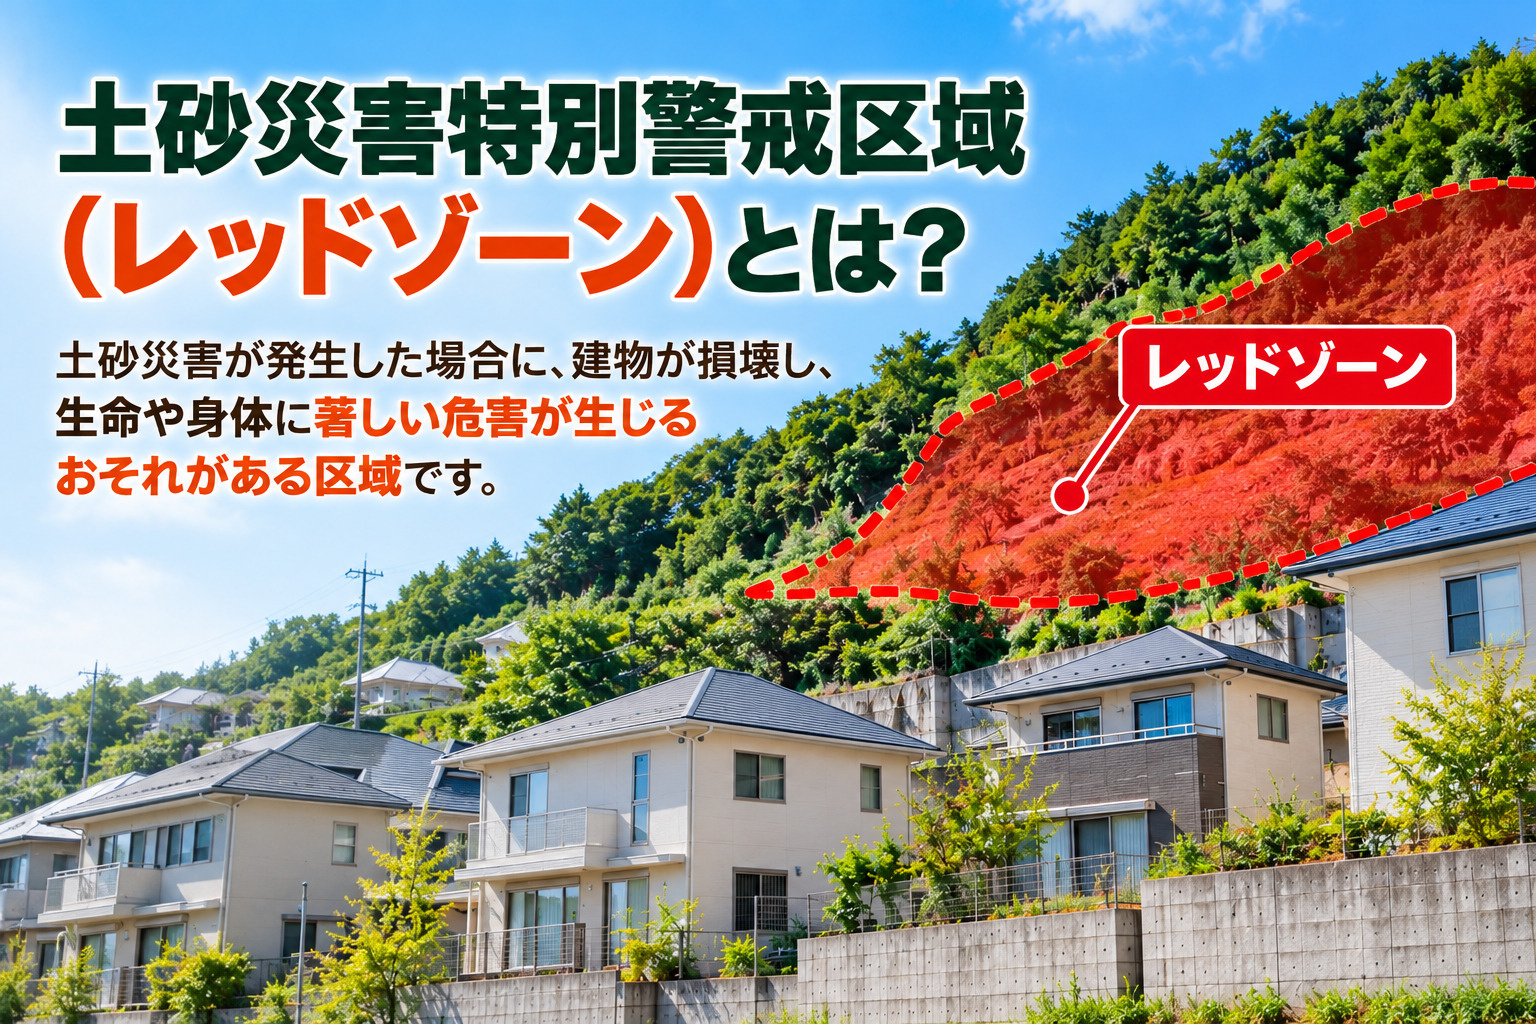
土砂災害特別警戒区域とは、土砂災害が発生した場合に、建物が損壊し、住んでいる人の生命や身体に著しい危害が生じるおそれがある区域です。
一般的に「レッドゾーン」と呼ばれています。似た言葉として「土砂災害警戒区域(イエローゾーン)」がありますが、レッドゾーンはさらに危険性が高いと判断された区域になります。
そのため、レッドゾーン内では住宅などを建築する際、建物の構造について一定の規制を受ける場合があります。
横浜市内でも丘陵地や崖の多い地域では指定されている場所があるため、新築戸建てを購入するときには必ず確認しておきたい項目です。
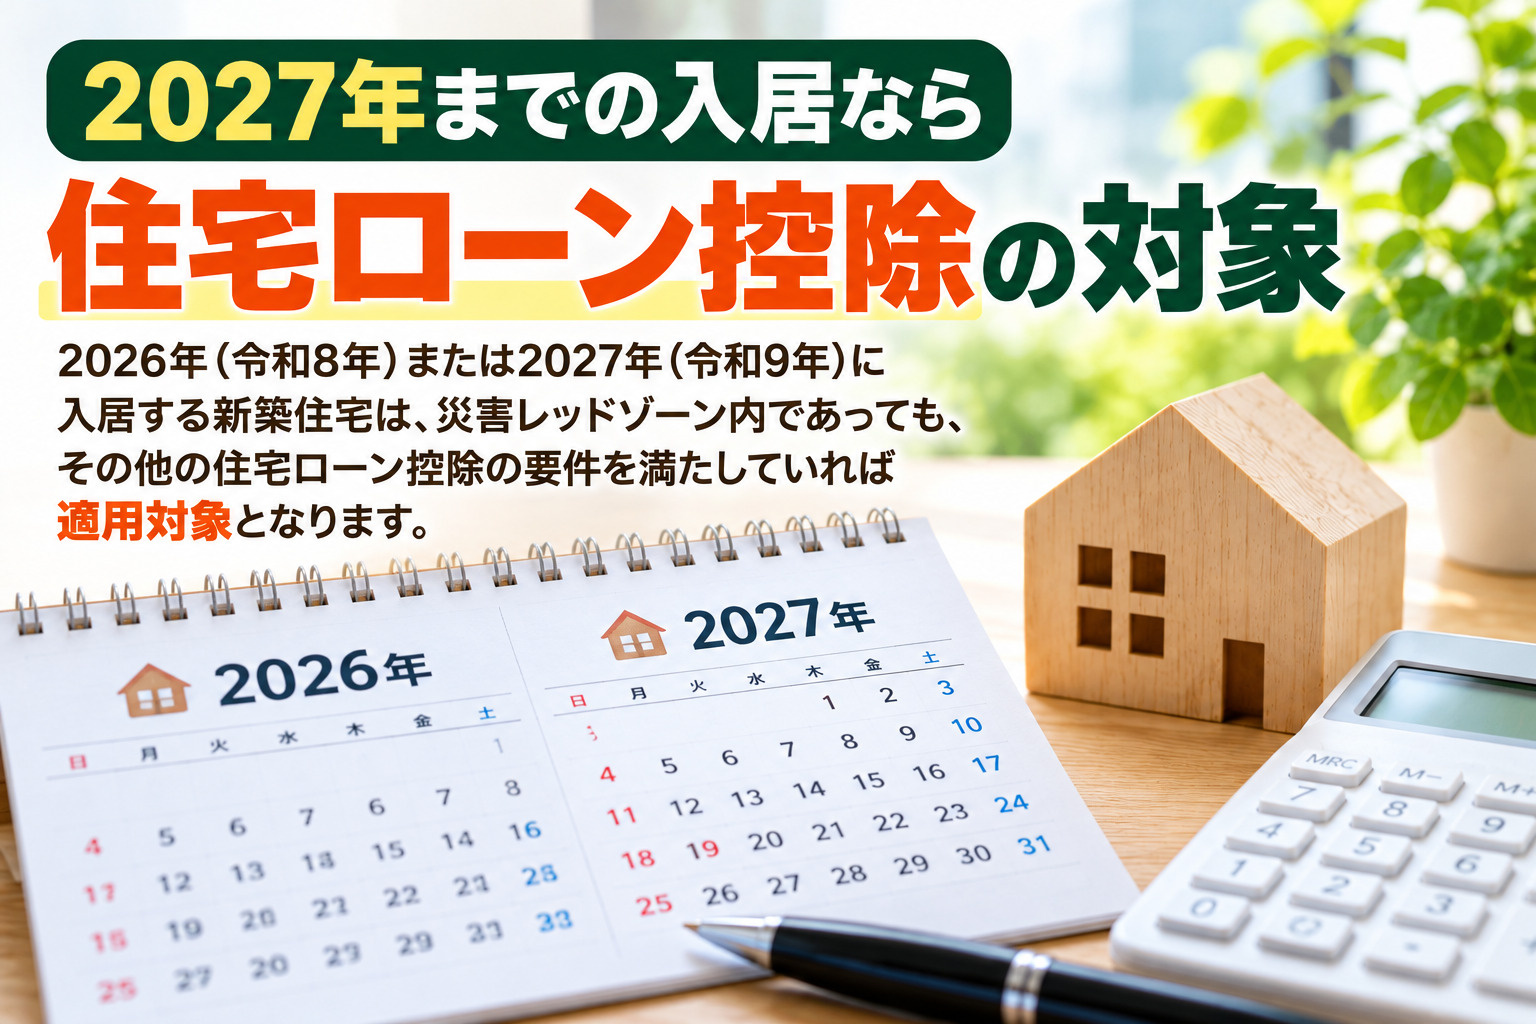
2027年までの入居ならレッドゾーンでも住宅ローン控除の対象
ここは今回の記事で特に重要なポイントです。
2026年(令和8年)または2027年(令和9年)に入居する新築住宅については、災害レッドゾーン内であっても、その他の住宅ローン控除の要件を満たしていれば適用対象となります。
つまり、2026年現在、新築戸建てを購入する方が「この物件はレッドゾーンだから住宅ローン控除が使えない」と判断するのは正確ではありません。
2028年からレッドゾーン内の新築住宅は原則対象外に
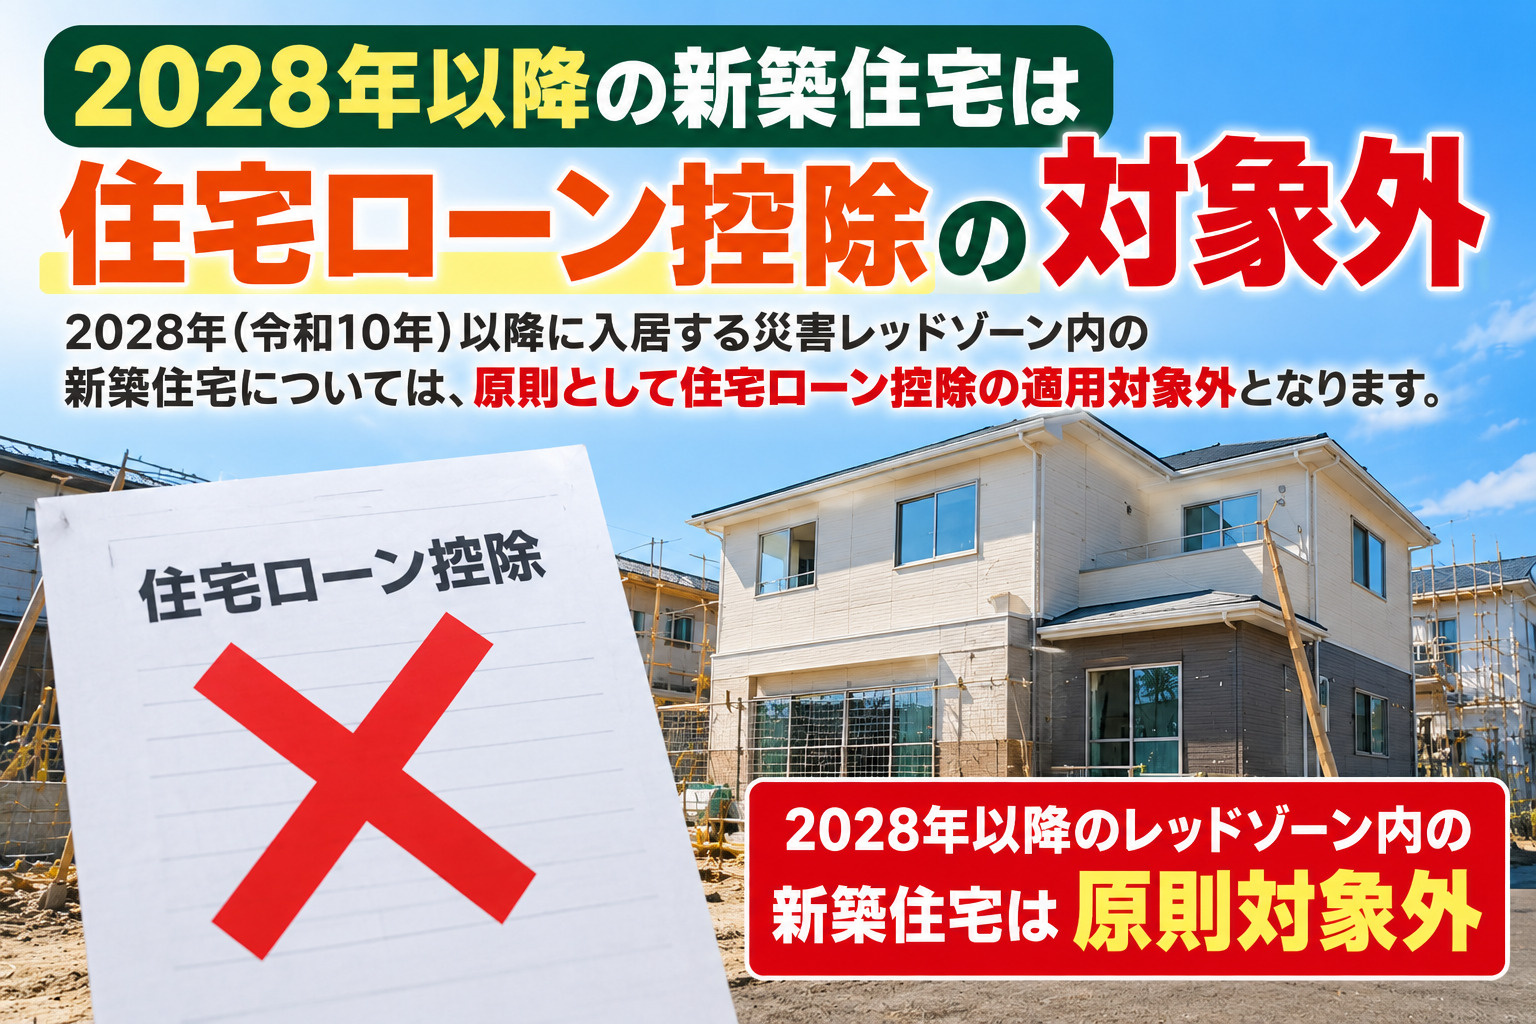
大きく変わるのが2028年(令和10年)以降です。2026年度の税制改正により、 2028年以降に入居する災害レッドゾーン内の新築住宅については、原則として住宅ローン控除の適用対象外 となります。
住宅ローン控除は、住宅ローンを利用して一定の要件を満たす住宅を購入した場合に、年末の住宅ローン残高などに応じて所得税などから控除を受けられる制度です。
住宅購入者にとってメリットの大きな制度ですが、今後は住宅性能だけではなく「どこに建っている住宅なのか」という立地条件も、より重要になってきます。
対象となるのは土砂災害特別警戒区域だけではない
今回の制度でいう「災害レッドゾーン」は、土砂災害特別警戒区域だけではありません。対象となる区域には、主に次のようなものがあります。
- 土砂災害特別警戒区域
- 地すべり防止区域
- 急傾斜地崩壊危険区域
- 浸水被害防止区域
- 一定の災害危険区域
そのため、新築住宅を購入するときには、土砂災害特別警戒区域だけを確認すればよいというわけではありません。
中古住宅まで住宅ローン控除が使えなくなるわけではない
「2028年からレッドゾーンの住宅は住宅ローン控除が使えない」と聞くと、中古住宅についても対象外になると思ってしまうかもしれません。
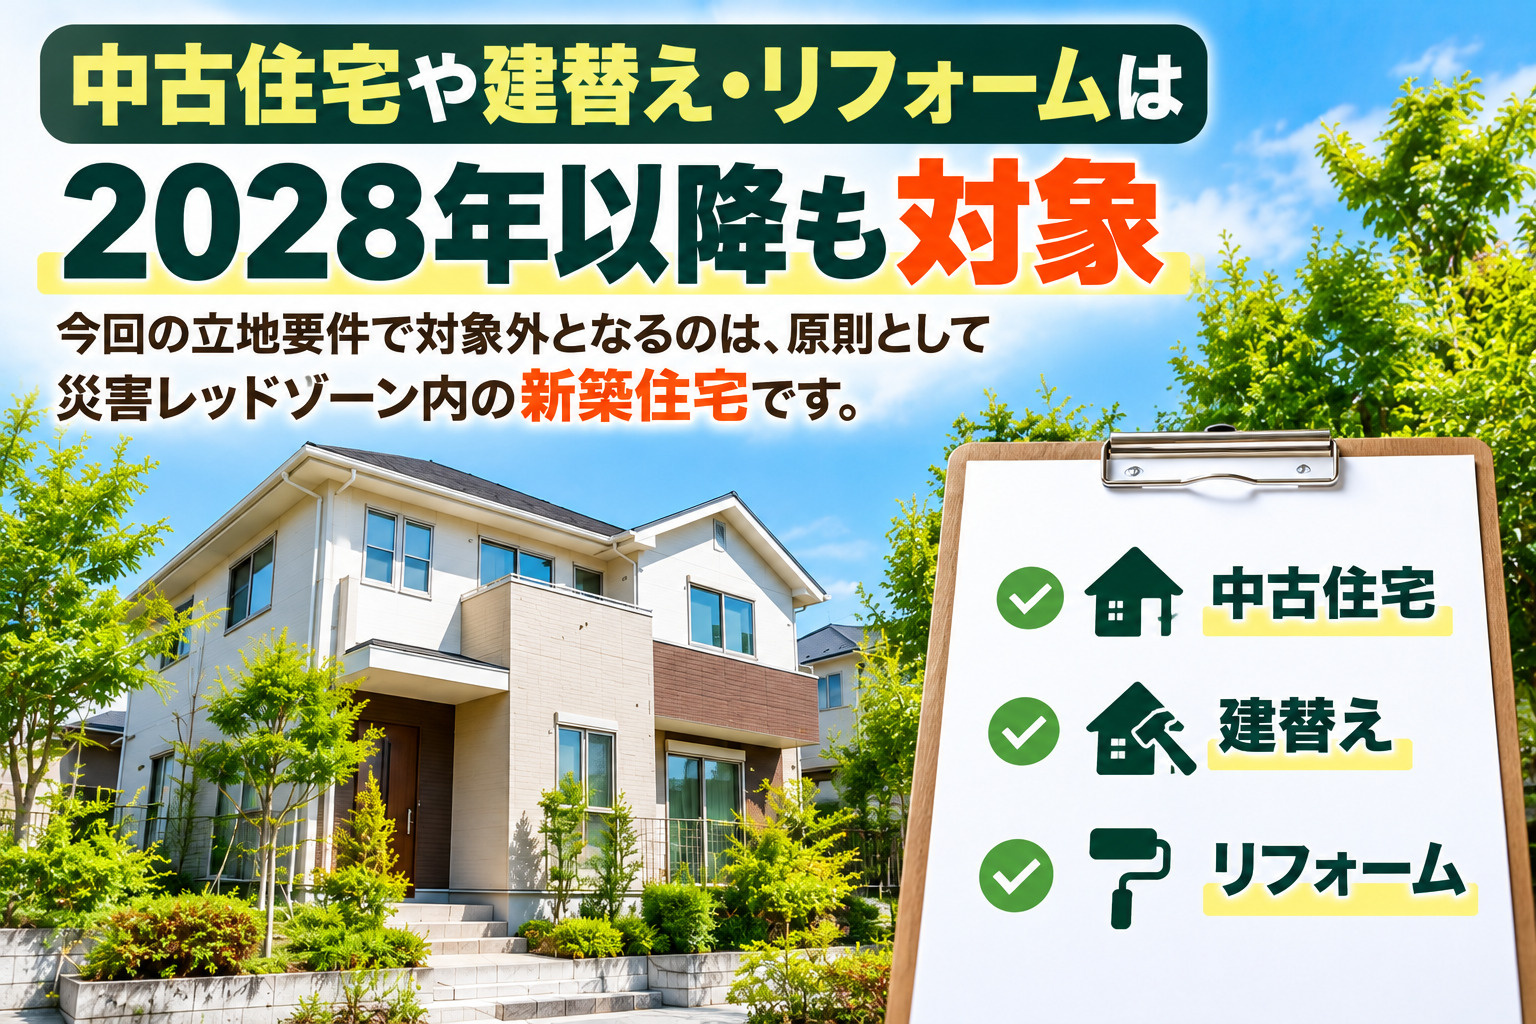
しかし、今回の立地要件で対象外となるのは、原則として災害レッドゾーン内の新築住宅です。
国土交通省では、2028年以降の入居についても、建替え・既存住宅・リフォームについては適用対象としています。
新築なのか中古なのか、入居する時期はいつなのかなどによって取り扱いが変わります。
「住宅ローンが組めない」と「住宅ローン控除が使えない」は別
ここも間違えやすいポイントです。住宅ローン控除の対象外になることと、住宅ローンを借りられないことは別の話です。
住宅ローン控除は税制上の制度です。一方、住宅ローンを融資するかどうかは金融機関が物件の担保評価や申込者の年収、勤務先、既存借入などを確認して審査します。
ではありません
ただし、災害リスクの高い物件について金融機関がどのように評価するかは金融機関や物件によって異なるため、購入前に住宅ローンの取り扱いを確認しておくことが大切です。
レッドゾーンの新築戸建ては価格だけで判断しない
レッドゾーン内の新築戸建てが、周辺の物件と比較して魅力的な価格で販売されていることもあります。
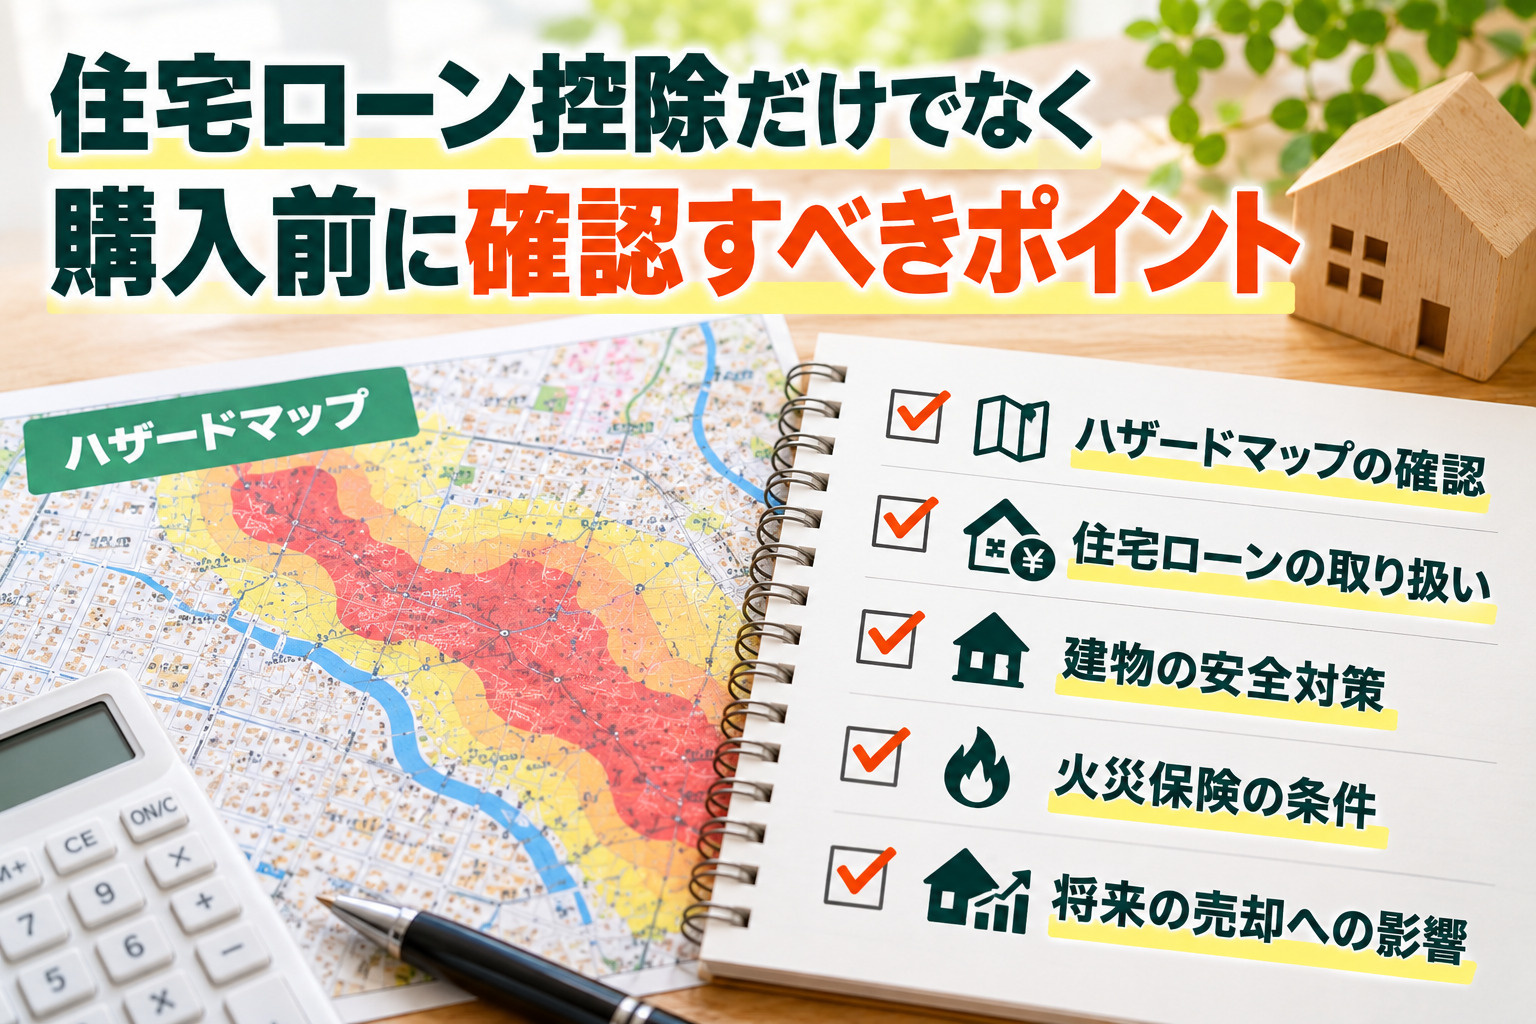
しかし、住宅は購入するときの価格だけで判断するものではありません。実際に購入を検討するのであれば、次のような点を確認しておきましょう。
- レッドゾーンに指定されているのか
- 土砂災害が想定されているのか
- 建物にどのような対策がされているのか
- 住宅ローンの取り扱いに問題がないか
- 火災保険などの条件はどうなるか
- 将来売却するときにどのような影響が考えられるか
将来売却するときのことも考えておく
住宅を購入するときには「ずっと住むから売却することはない」と考える方も多いと思います。
しかし、転勤や家族構成の変化、住み替えなどによって、将来住宅を売却する可能性はあります。レッドゾーンであることは、購入希望者にとって重要な情報です。
さらに2028年以降、レッドゾーン内の新築住宅が住宅ローン控除の対象外になることで、今後は住宅購入者がこれまで以上に災害リスクや立地条件を意識する可能性があります。
購入時には現在の住みやすさだけではなく、将来売却する可能性についても考えておくとよいでしょう。
2028年以降に新築戸建てを購入する場合は特に注意
今回の制度変更で重要なのは「2028年」という時期です。2026年・2027年に入居する場合と、2028年以降に入居する場合では、災害レッドゾーン内の新築住宅に対する住宅ローン控除の取り扱いが変わります。
特に建築中の新築戸建てや注文住宅など、契約から入居まで時間がかかる住宅では、 契約した年だけではなく実際の入居時期まで確認することが重要です。
「契約したときには住宅ローン控除を受けられると思っていた」ということにならないよう、入居予定時期と最新の住宅ローン控除制度を確認することが大切です。
まとめ
2028年以降、土砂災害特別警戒区域などの災害レッドゾーン内にある新築住宅は、原則として住宅ローン控除の対象外となります。
ただし、2026年・2027年入居の新築住宅は対象であり、既存住宅や一定の建替えなどまで一律に対象外になるわけではありません。
新築戸建てを購入するときは、価格や間取りだけではなく、ハザードマップや災害リスク、住宅ローン控除の対象になるかまで確認してから検討することが大切です。