台風で土砂崩れ・冠水被害|火災保険の「水災」を外しても大丈夫?

台風で土砂崩れ・冠水被害|火災保険の「水災」を外しても大丈夫?
2026年9月、台風の影響による大雨で、各地で冠水や土砂崩れなどの被害が発生しました。 横浜市内でも崖崩れなどの被害が確認されています。
今回のような台風被害を見ると、 「台風で家が被害を受けた場合、火災保険は使えるの?」 と気になる方も多いのではないでしょうか。
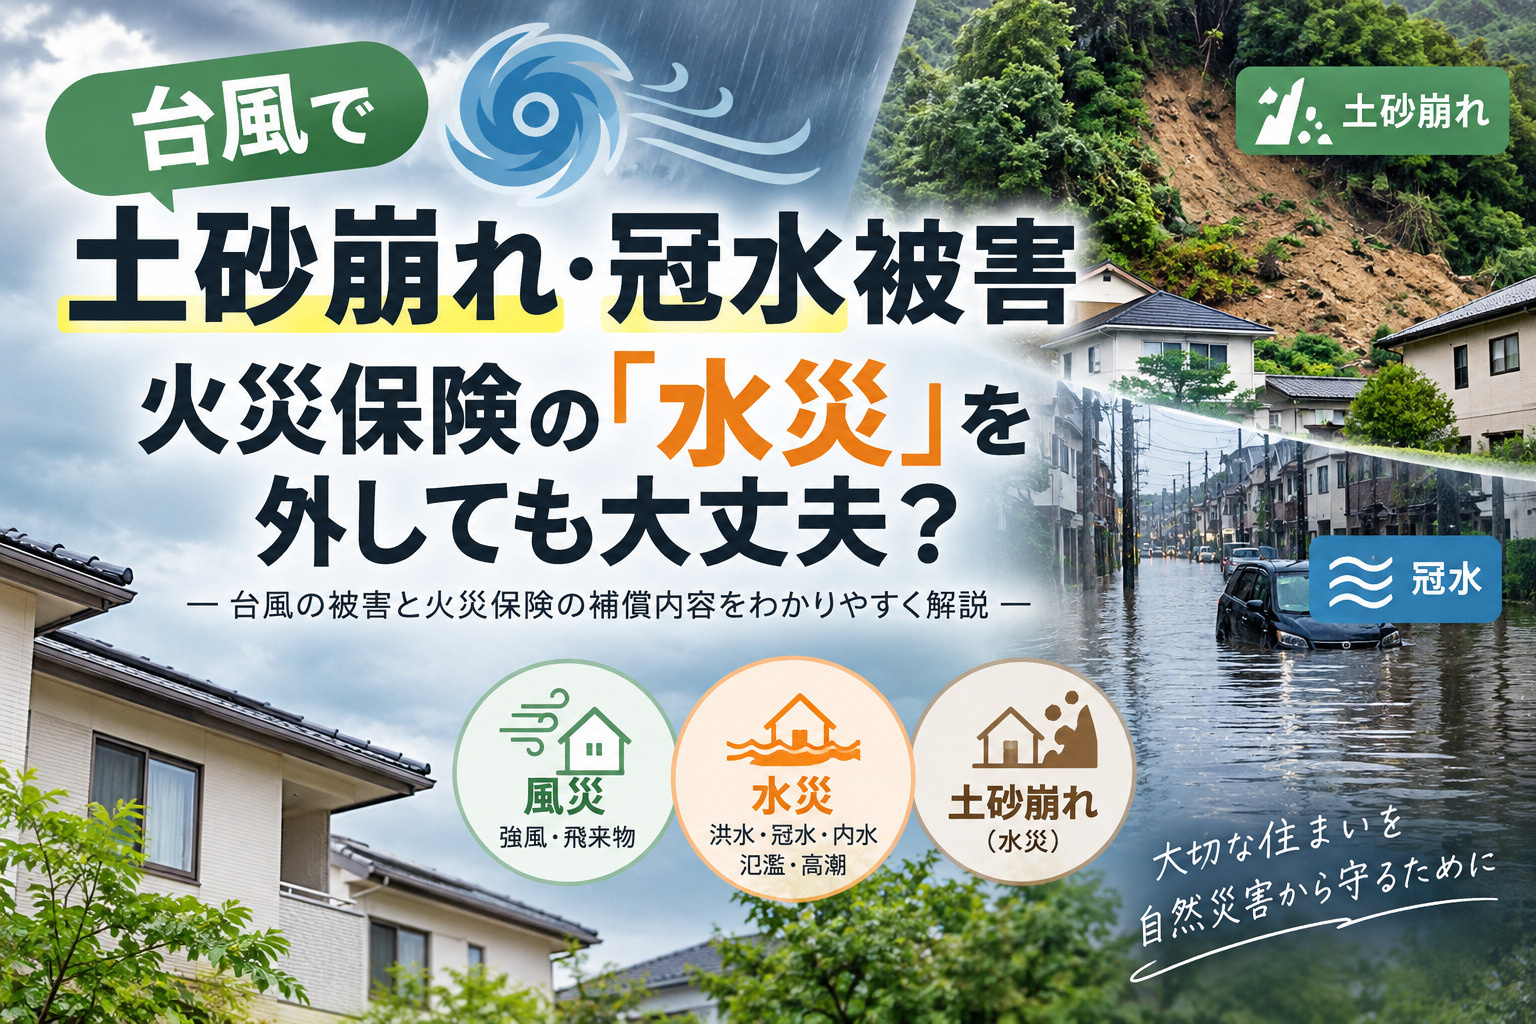
実は台風による被害でも、被害の原因によって 「風災」と 「水災」 に分かれます。
台風の被害はすべて同じ補償ではない
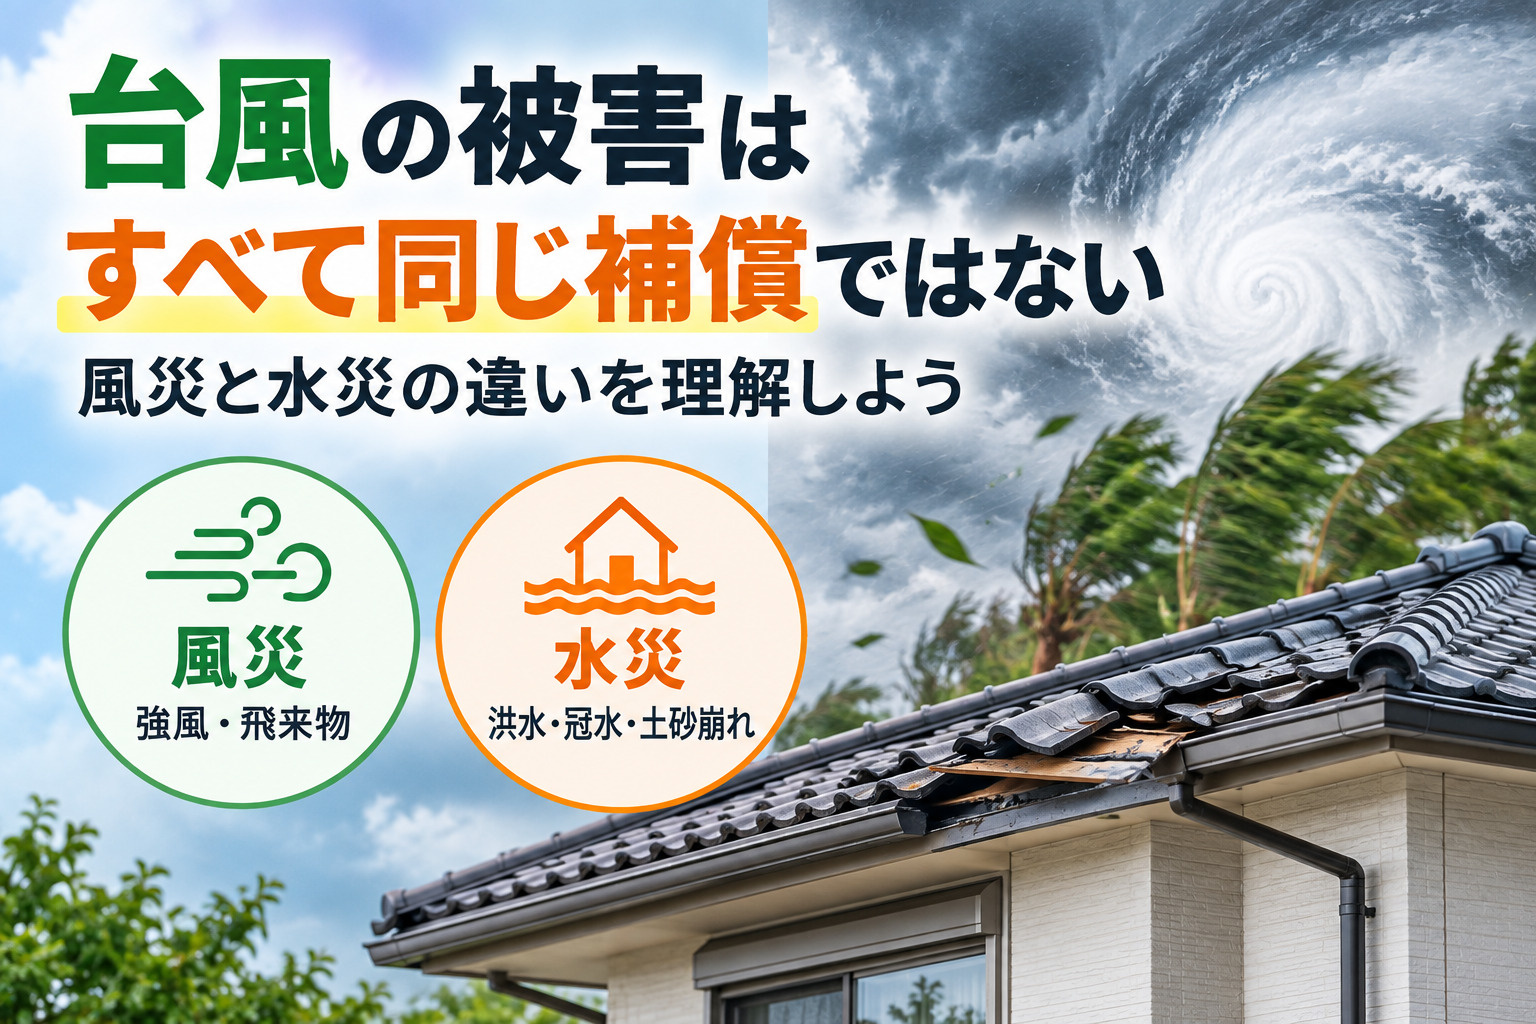
たとえば、台風の強風によって屋根が破損した場合や、飛んできた物によって窓ガラスが割れた場合などは、 一般的に火災保険の「風災」で補償されます。
一方、大雨による洪水や冠水、内水氾濫、高潮、土砂崩れなどによる被害は、 一般的に「水災」に該当します。
強風で屋根が壊れた
→ 風災
飛来物で窓ガラスが割れた
→ 風災
洪水・冠水・内水氾濫・高潮
→ 水災
大雨による土砂崩れ
→ 水災
特に「土砂崩れが水災」という点は、意外と知られていないかもしれません。
「高台だから水災はいらない」とは限らない
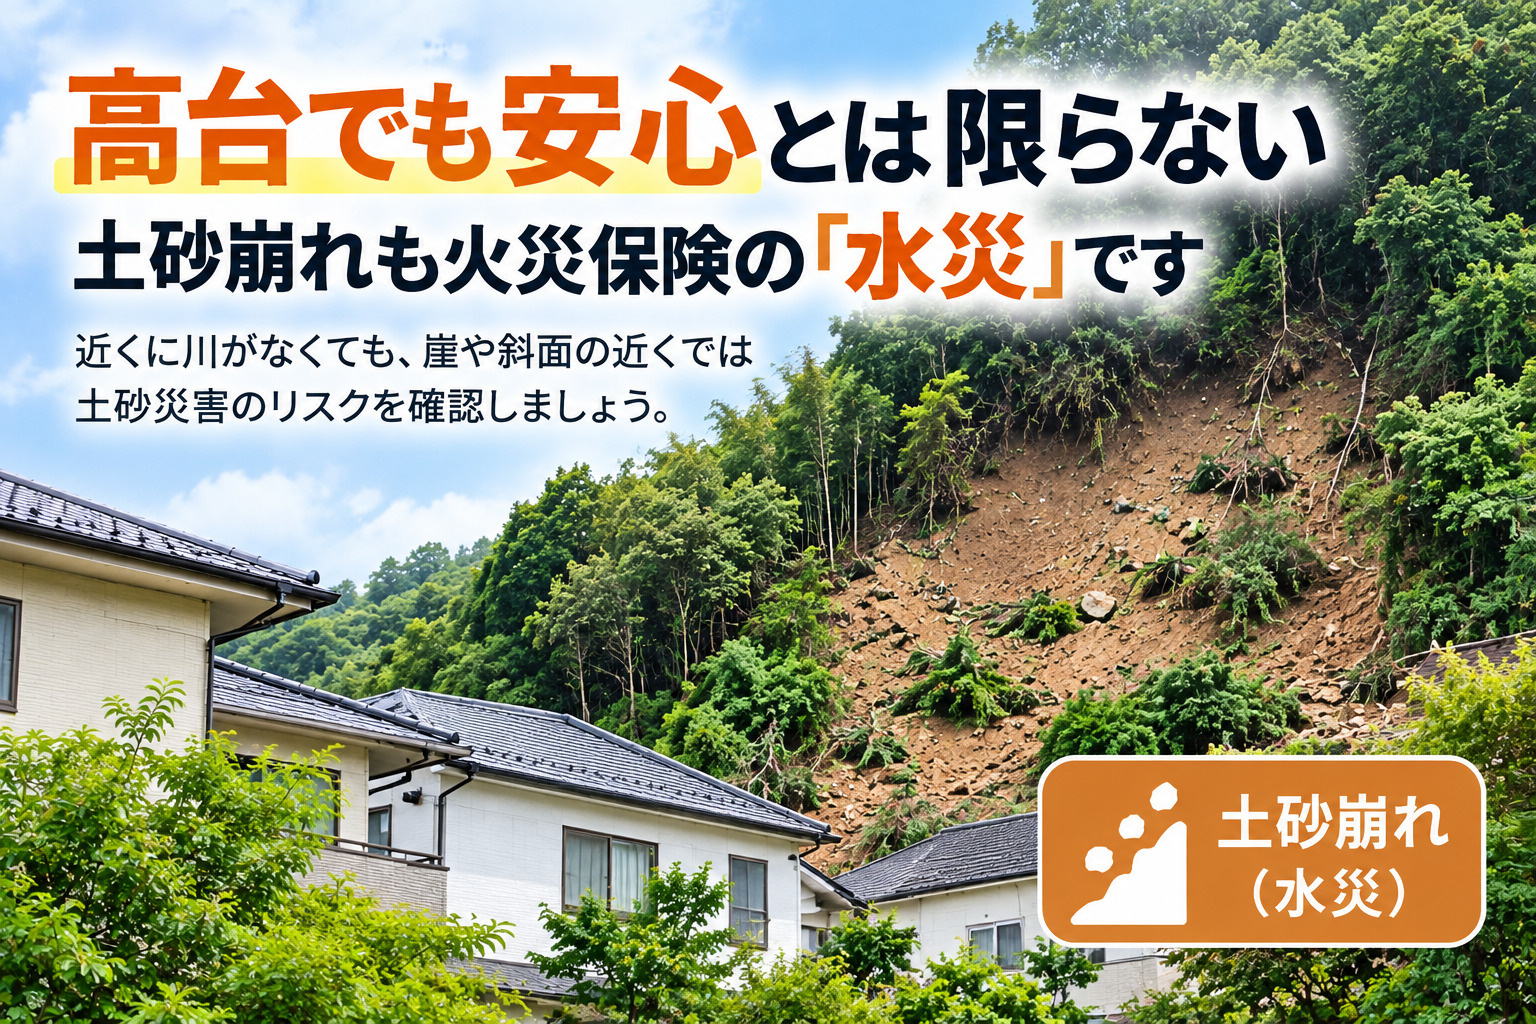
新築戸建てを購入するとき、火災保険料を抑えるために 水災補償を外すことを検討するケースがあります。
河川から離れている、高台にあるなど、浸水リスクが低い住宅であれば、 水災補償を外すことを検討すること自体は珍しくありません。
ただし、ここで注意したいのが 土砂災害です。
「近くに川がないから水災はいらない」
と考えていても、崖や斜面の近くでは土砂災害のリスクを確認する必要があります。
大雨による土砂崩れで住宅が損害を受けた場合は、一般的に火災保険の「水災」で補償されます。
そのため、水災補償を外している場合、土砂崩れによる損害が補償されない可能性があります。
道路や住宅の「冠水」も水災
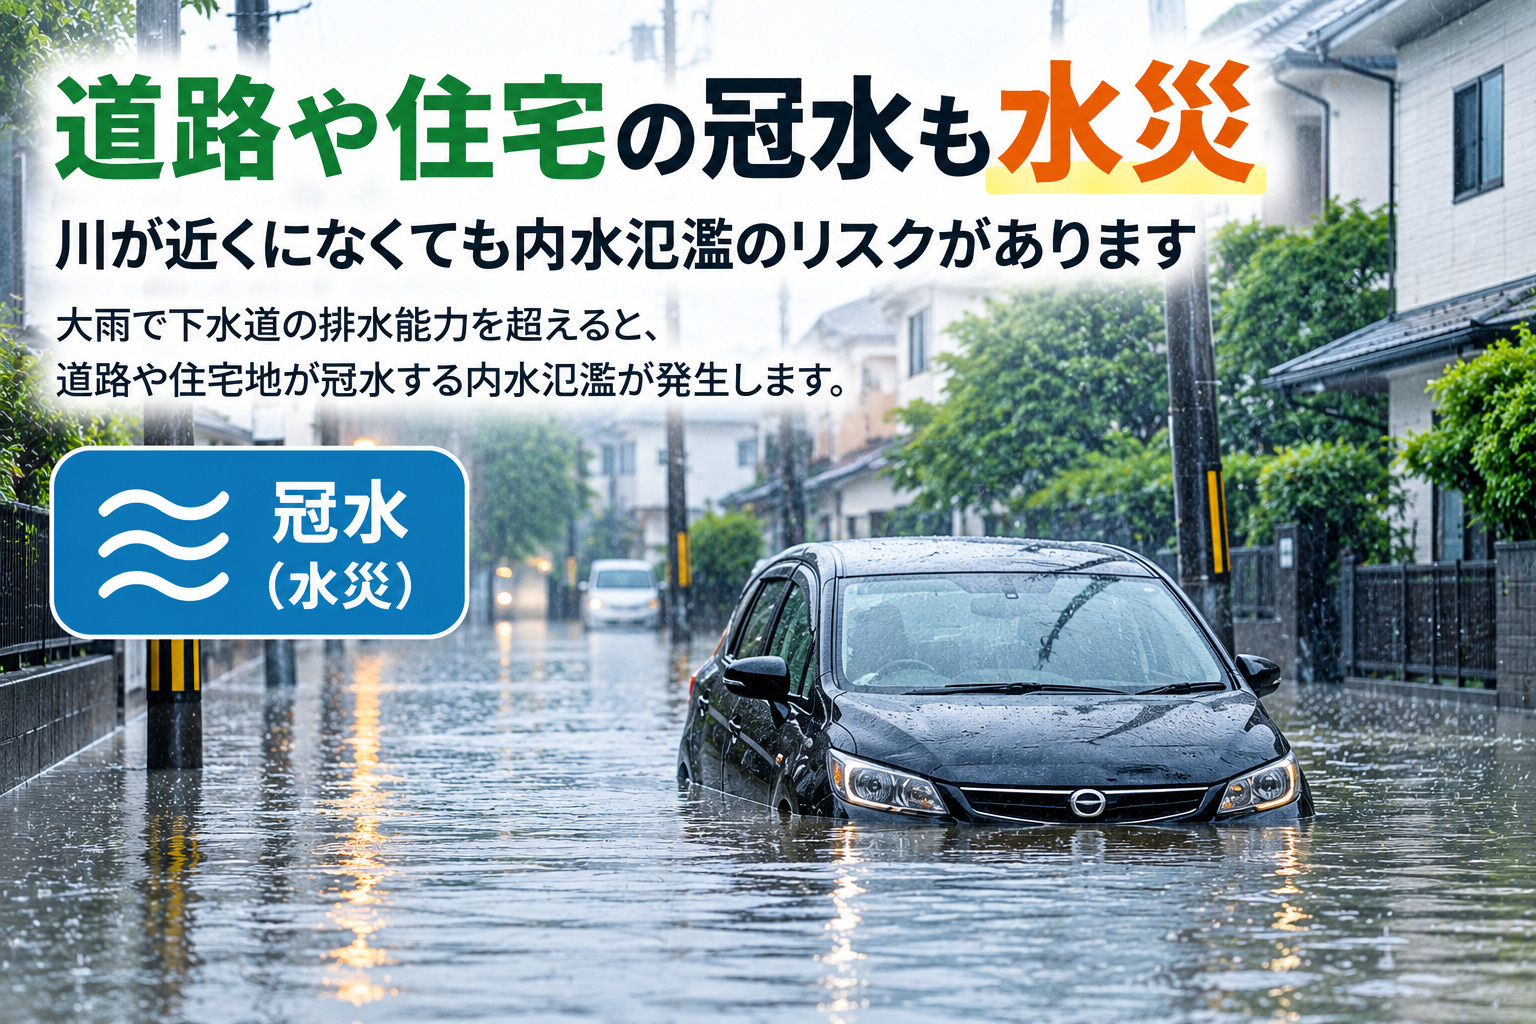
もう一つ確認しておきたいのが、道路や住宅地の冠水です。川が近くになくても、短時間に大量の雨が降り、下水道などの排水能力を超えることで、 道路や住宅地に水があふれる「内水氾濫」が発生することがあります。
大雨による内水氾濫で住宅が浸水した場合も、一般的に火災保険では 水災として扱われます。
つまり、水災を外すかどうかを判断するときは、 「近くに川があるかどうか」だけを確認すればよいわけではありません。
水災を付けると火災保険料は高くなる
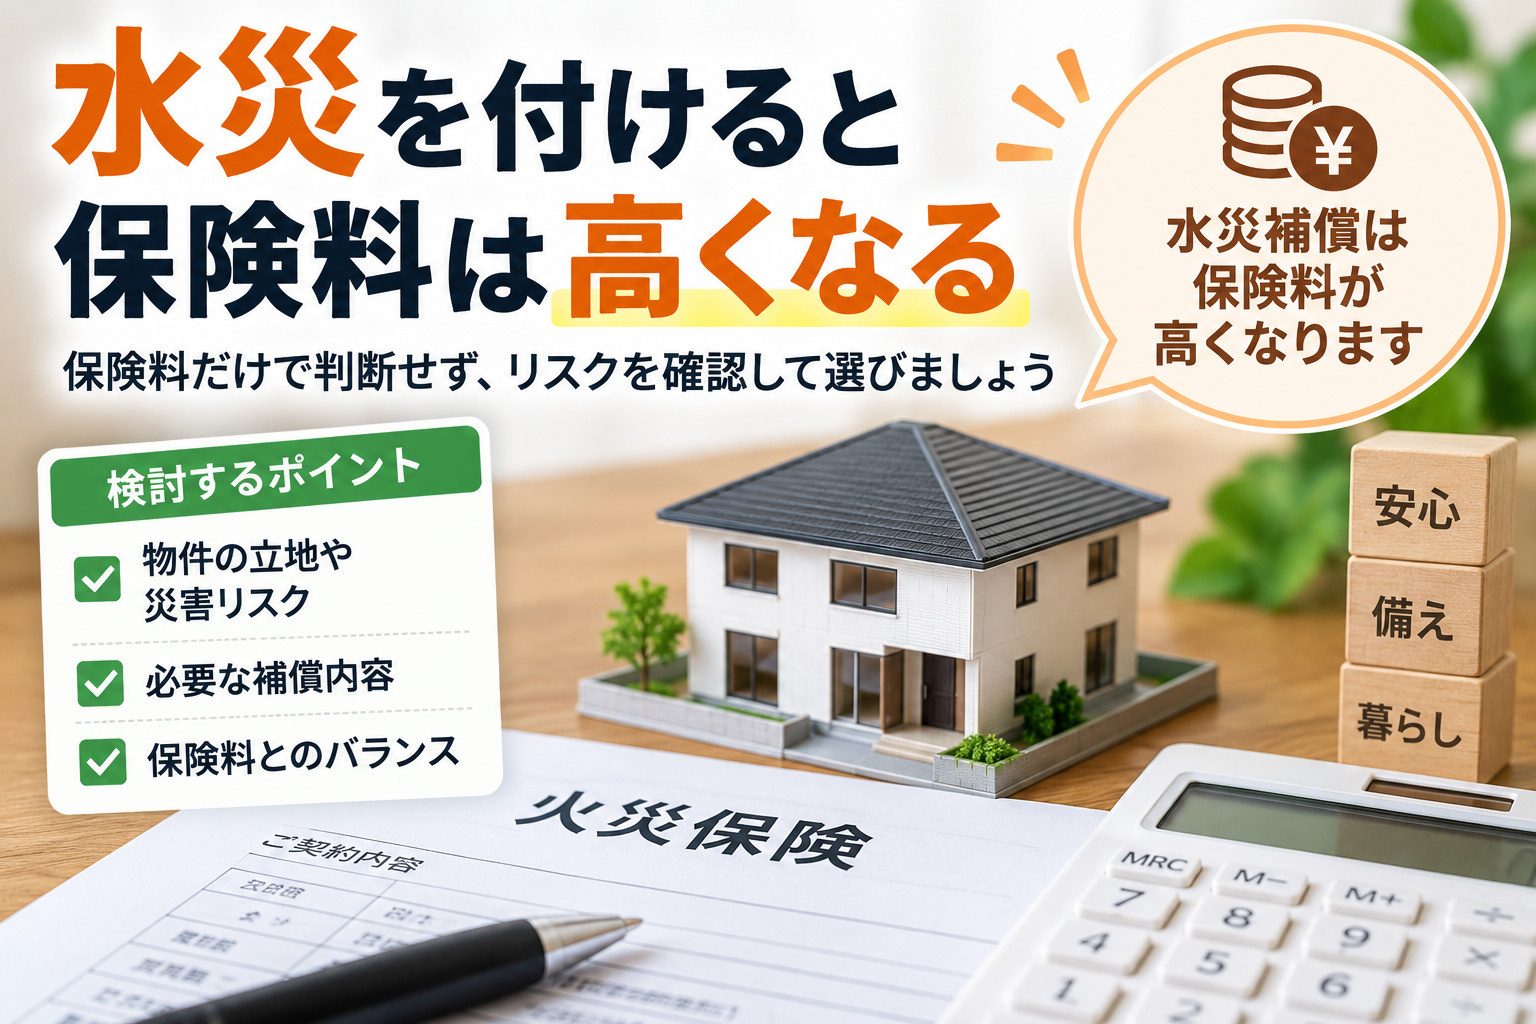
もちろん、すべての住宅で水災補償を付ければよいという単純な話でもありません。水災補償を付けることで火災保険料は高くなります。
住宅購入時には住宅ローンの諸費用や登記費用、火災保険料など、さまざまな費用が必要になります。 そのため、災害リスクが低い住宅では、保険料を抑える目的で水災を外すことを検討することもあります。
大切なのは「保険料が高いから外す」と決めないこと
購入する住宅にどの程度の水災リスクがあるのかを確認したうえで、水災補償を付けるかどうかを判断することが大切です。
水災を外す前にハザードマップを確認
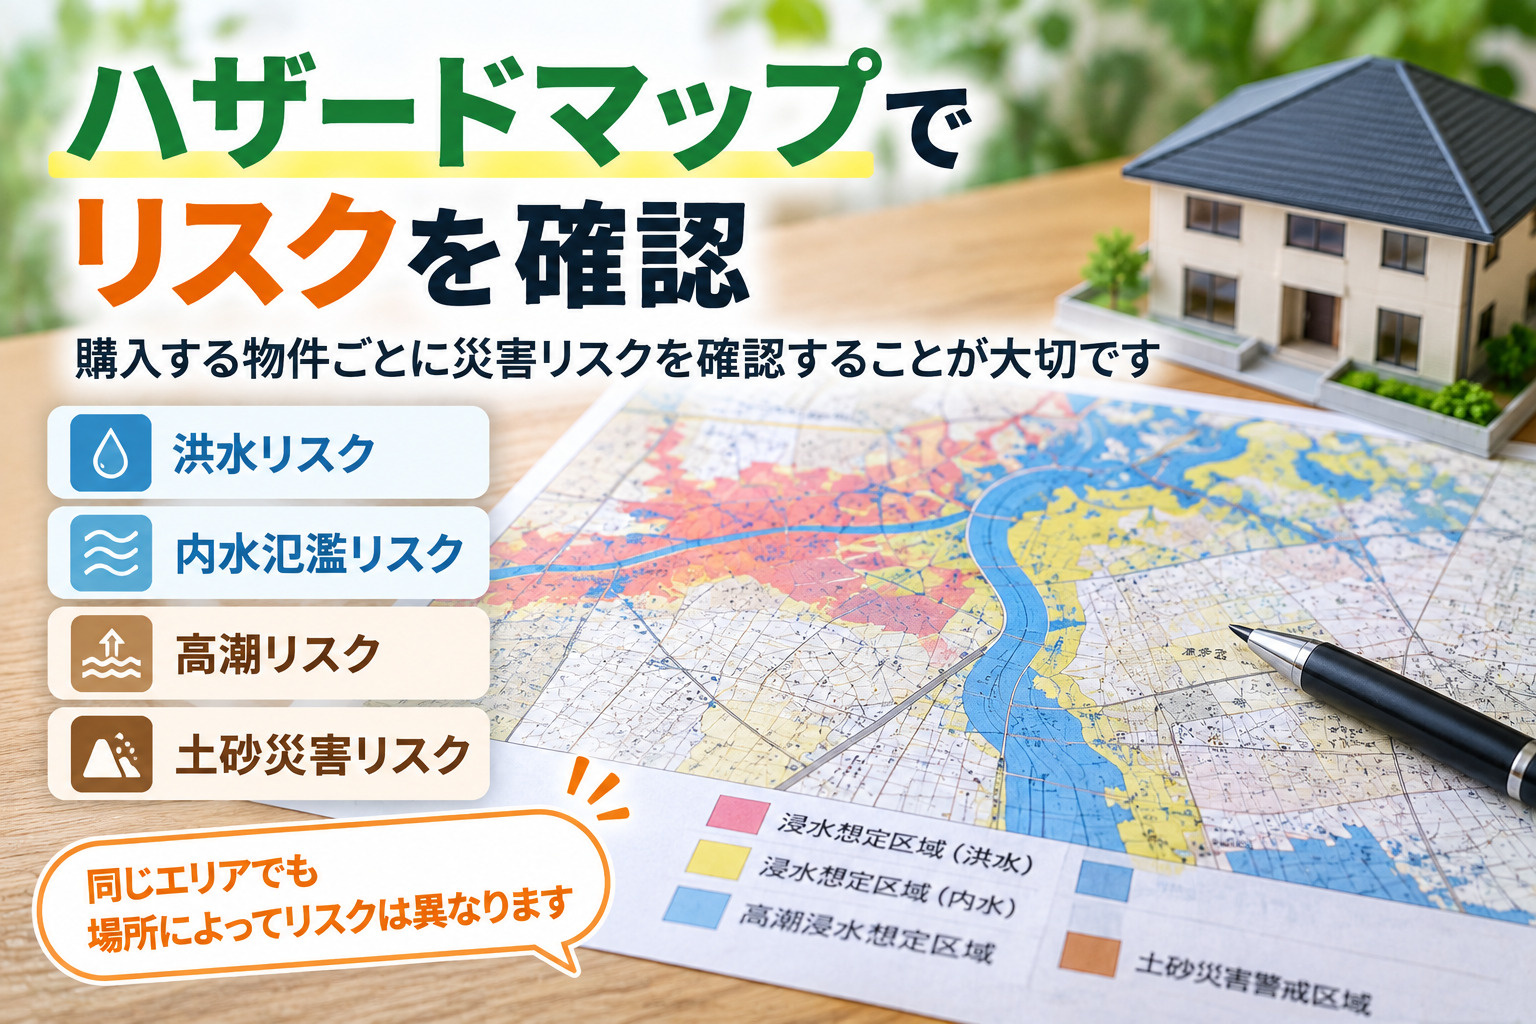
新築戸建てを購入するときは、水災補償を外す前に、その物件がどのような災害リスクを抱えているのか確認しておきましょう。
● 洪水による浸水リスク
● 内水氾濫による浸水リスク
● 高潮による浸水リスク
● 土砂災害のリスク
特に横浜市は、同じ区内でも土地の高さや地形が大きく異なります。同じ地域でも、低地にある住宅と高台にある住宅、崖や斜面に近い住宅では災害リスクが違います。
「○○区だから大丈夫」と考えるのではなく、 購入する物件ごとにハザードマップを確認することが重要です。
土砂崩れも水災であることを知っておこう
火災保険という名称から「火事のための保険」というイメージを持つ方も多いと思います。しかし実際には、契約している補償内容によって、台風や豪雨などによる住宅への被害にも備えることができます。
特に水災補償を検討するときに覚えておきたいのが、
高台で洪水の心配が少ない住宅であっても、崖や斜面が近ければ土砂災害について確認する必要があります。 反対に、土砂災害の心配が少なくても、低地では洪水や内水氾濫などのリスクを確認する必要があります。
水災補償を付けるか外すかについて、すべての住宅に共通する正解があるわけではありません。
保険料だけで判断せず、購入する住宅の洪水・内水・高潮・土砂災害などのリスクを確認し、その住宅に合わせて補償内容を選ぶことが大切です。