日銀が政策金利1.25%へ利上げ|住宅ローンの変動金利は今後どうなる?固定金利との違いを解説

日銀が政策金利1.25%へ利上げ|住宅ローンの変動金利は今後どうなる?固定金利との違いを解説
2026年9月18日、日本銀行は金融政策決定会合で追加利上げを決定しました。 政策金利は1.0%程度から1.25%程度へ引き上げられ、住宅ローンへの影響も注目されています。
住宅購入を考えている方にとって、特に気になるのが 「住宅ローンの変動金利はこれからどこまで上がるのか?」 という問題ではないでしょうか。
すでに住宅ローンの変動金利は以前より上昇しています。 一方で、固定金利もかなり高い水準まで上昇しているため、 単純に「金利が上がるなら固定金利にしておけば安心」とも言い切れない状況です。
- 日銀が政策金利を1.25%程度へ引き上げ
- 変動金利は今後さらに上昇する可能性がある
- 一方で固定金利もすでに高い水準
- これからは金利上昇を想定した借入額が重要
日銀が政策金利を1.25%へ引き上げ
日銀は2026年9月18日、政策金利を0.25%引き上げ、 1.25%程度とすることを決定しました。2026年6月にも政策金利が引き上げられており、短期間で再び利上げが行われたことになります。
ここで注意したいのが、 「日銀が0.25%利上げしたから、住宅ローンの変動金利もすぐ0.25%上がる」 というわけではないことです。
住宅ローンの変動金利は、金融機関によって基準金利の見直し時期や、 実際に住宅ローンへ反映されるタイミングが異なります。
そのため今回の利上げの影響がいつ出るかは銀行によって違いますが、 金利が上昇する方向へ動いていること自体は、 これから住宅ローンを組む方にとって無視できなくなっています。
変動金利はすでに1%を超える水準へ
2026年9月時点では、住宅ローンの変動金利も以前と比べて上昇しています。主要な銀行の平均を見ると、変動金利はすでに 1%を超える水準まで上昇しています。
しかも、今回の日銀による追加利上げの影響が、 今後各金融機関の住宅ローン金利へ反映される可能性があります。
これから住宅ローンを組む場合には、 「現在提示されている金利が35年間続くわけではない」 という前提で資金計画を立てることが重要です。
それなら固定金利を選べば安心?
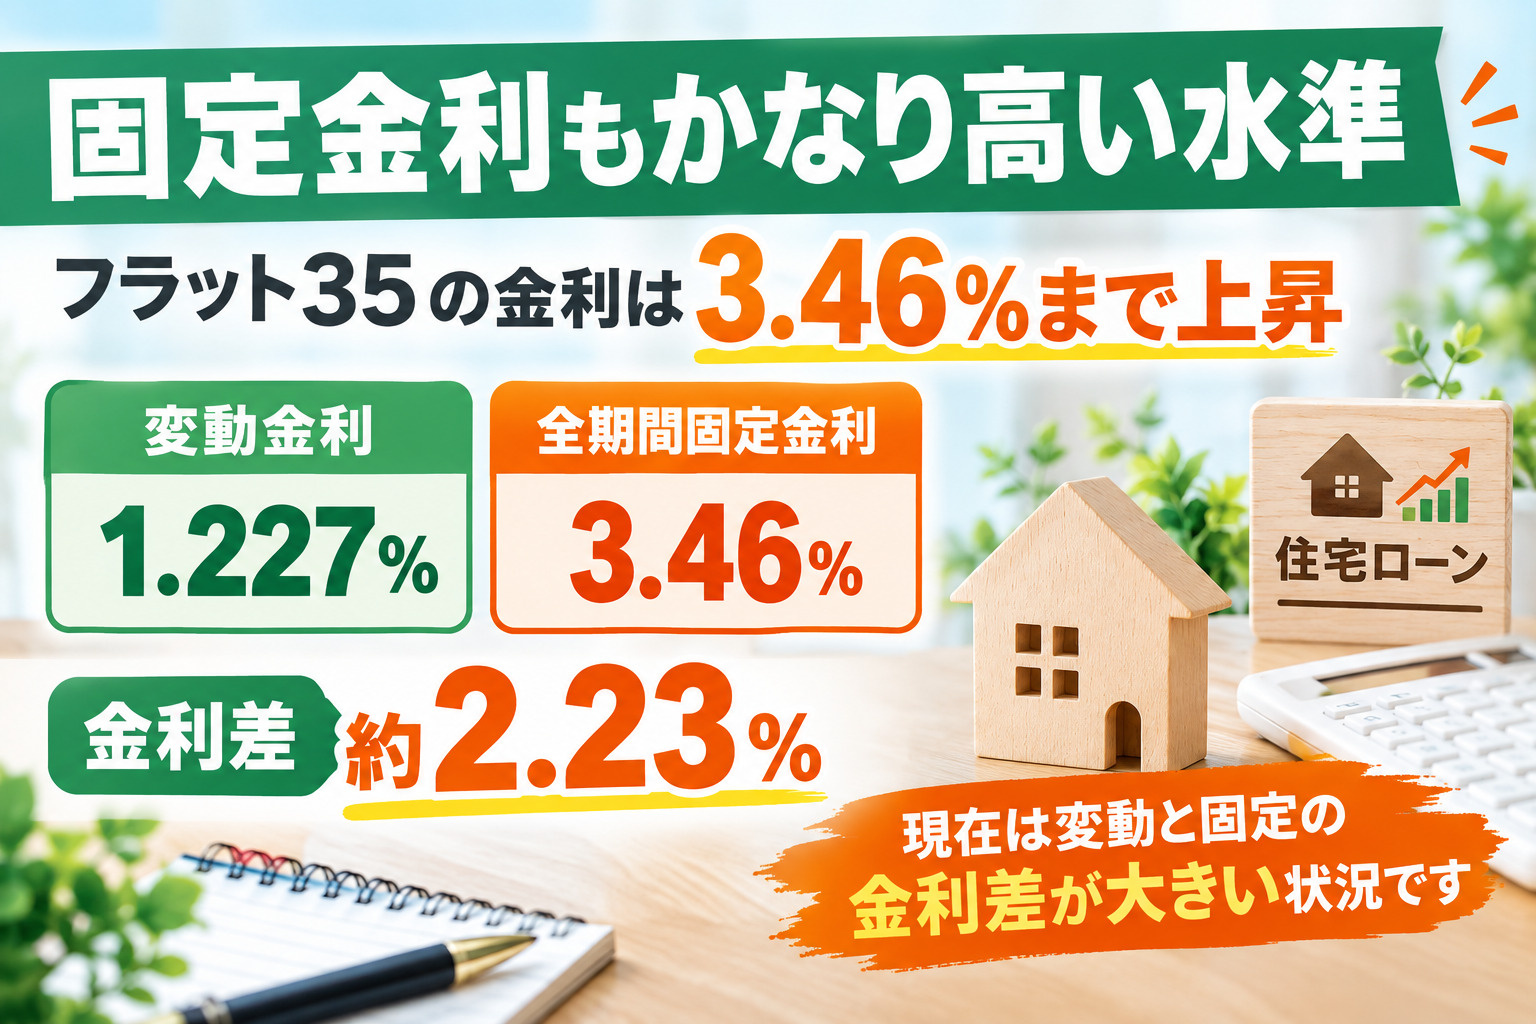
変動金利が上がるのであれば、 「最初から固定金利を選んだ方がいいのでは?」 と思う方もいるでしょう。
ところが現在は、固定金利もかなり上昇しています。
2026年9月のフラット35は、融資率9割以下・返済期間21年以上35年以下の場合、 最も多い金利が年3.46%となっています。
単純に比較すると、その差は約2.23%あります。
固定金利なら将来金利が上がっても返済額が変わらない安心感がありますが、 その代わりに借入当初から高い金利を負担することになります。
ここが現在の住宅ローン選びの難しいところです。
変動金利は何回上がれば固定金利に追いつく?
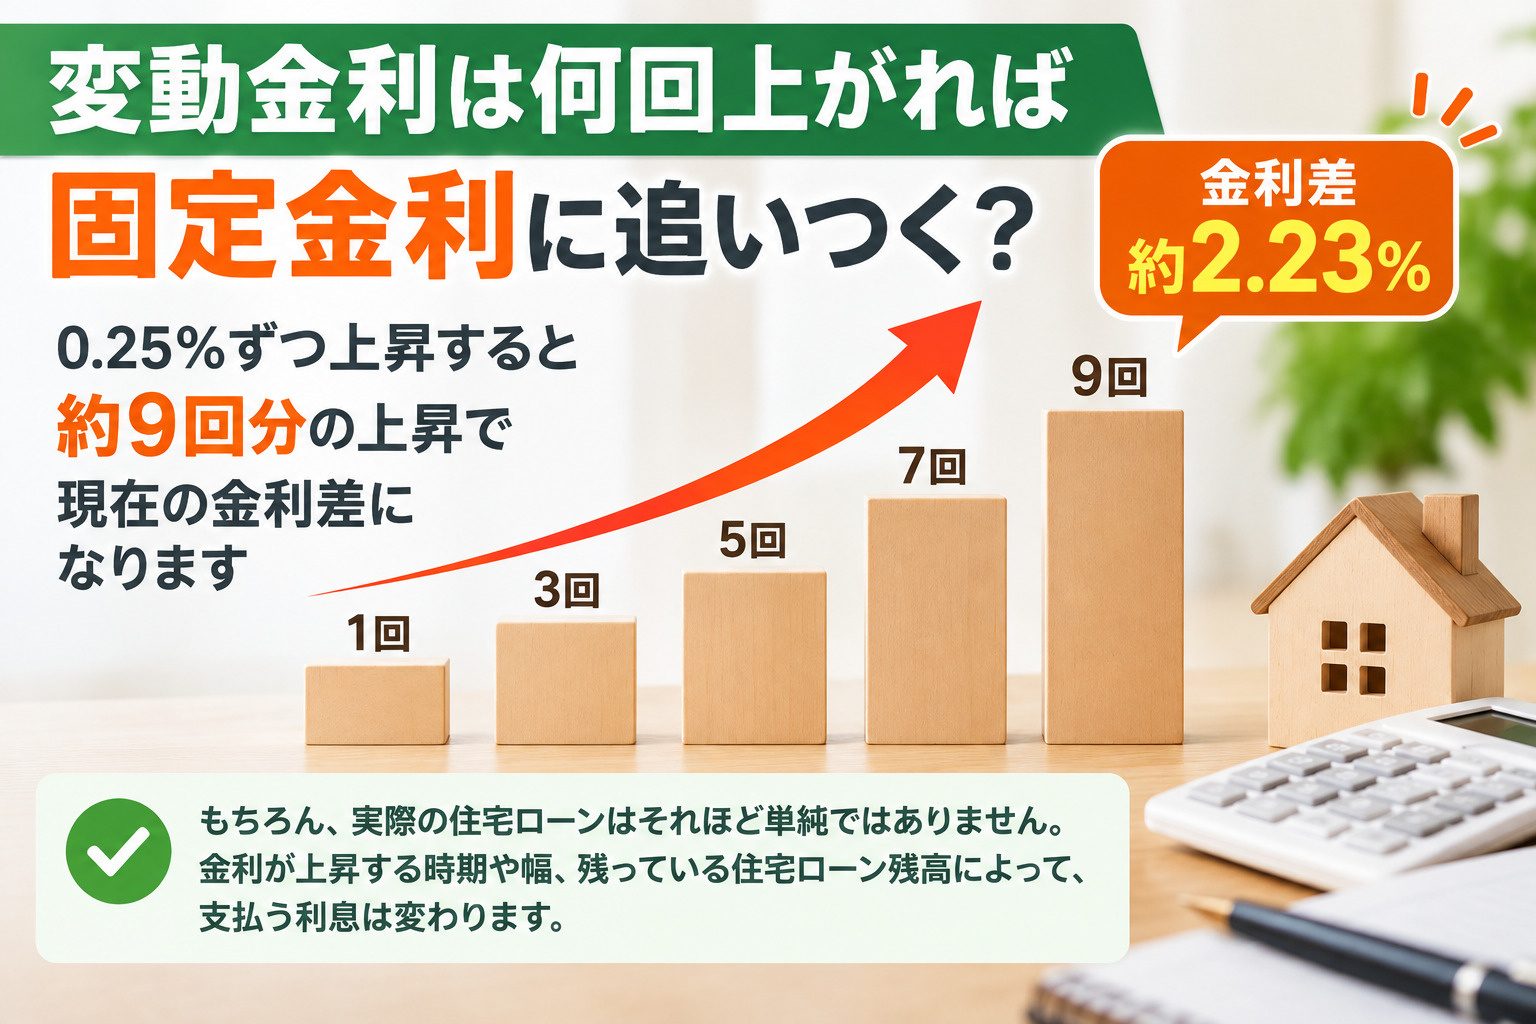
仮に現在の変動金利1.227%と、全期間固定金利3.46%を比較すると、 その差は約2.23%です。
0.25%ずつ金利が上昇すると単純に考えれば、 現在の金利差を埋めるには約9回分の上昇幅に相当します。
もちろん、実際の住宅ローンはそれほど単純ではありません。金利が上昇する時期や上昇幅、その時点で残っている住宅ローン残高によって、 最終的に支払う利息は変わります。
それでも、 「変動金利が上がりそうだから、すぐ固定金利にした方が得」 とは必ずしも言えないことが分かります。
7,000万円借りると金利差の影響は大きい
住宅価格が上昇している現在では、住宅ローンの借入額も大きくなっています。7,000万円を35年・元利均等返済で借りるケースを単純計算してみます。
| 金利タイプ | 金利 | 毎月返済額の目安 |
|---|---|---|
| 変動金利 | 1.227% | 約20万6,000円 |
| 全期間固定 | 3.46% | 約28万7,000円 |
その差は毎月約8万円になります。
もちろん変動金利は将来上昇する可能性がありますので、 この差が35年間続くわけではありません。
しかし固定金利を選ぶ場合は、 「将来の金利上昇を避けられる代わりに、現在から高い金利を支払う」 ことになります。
これからは「借りられる金額」より「返せる金額」が重要
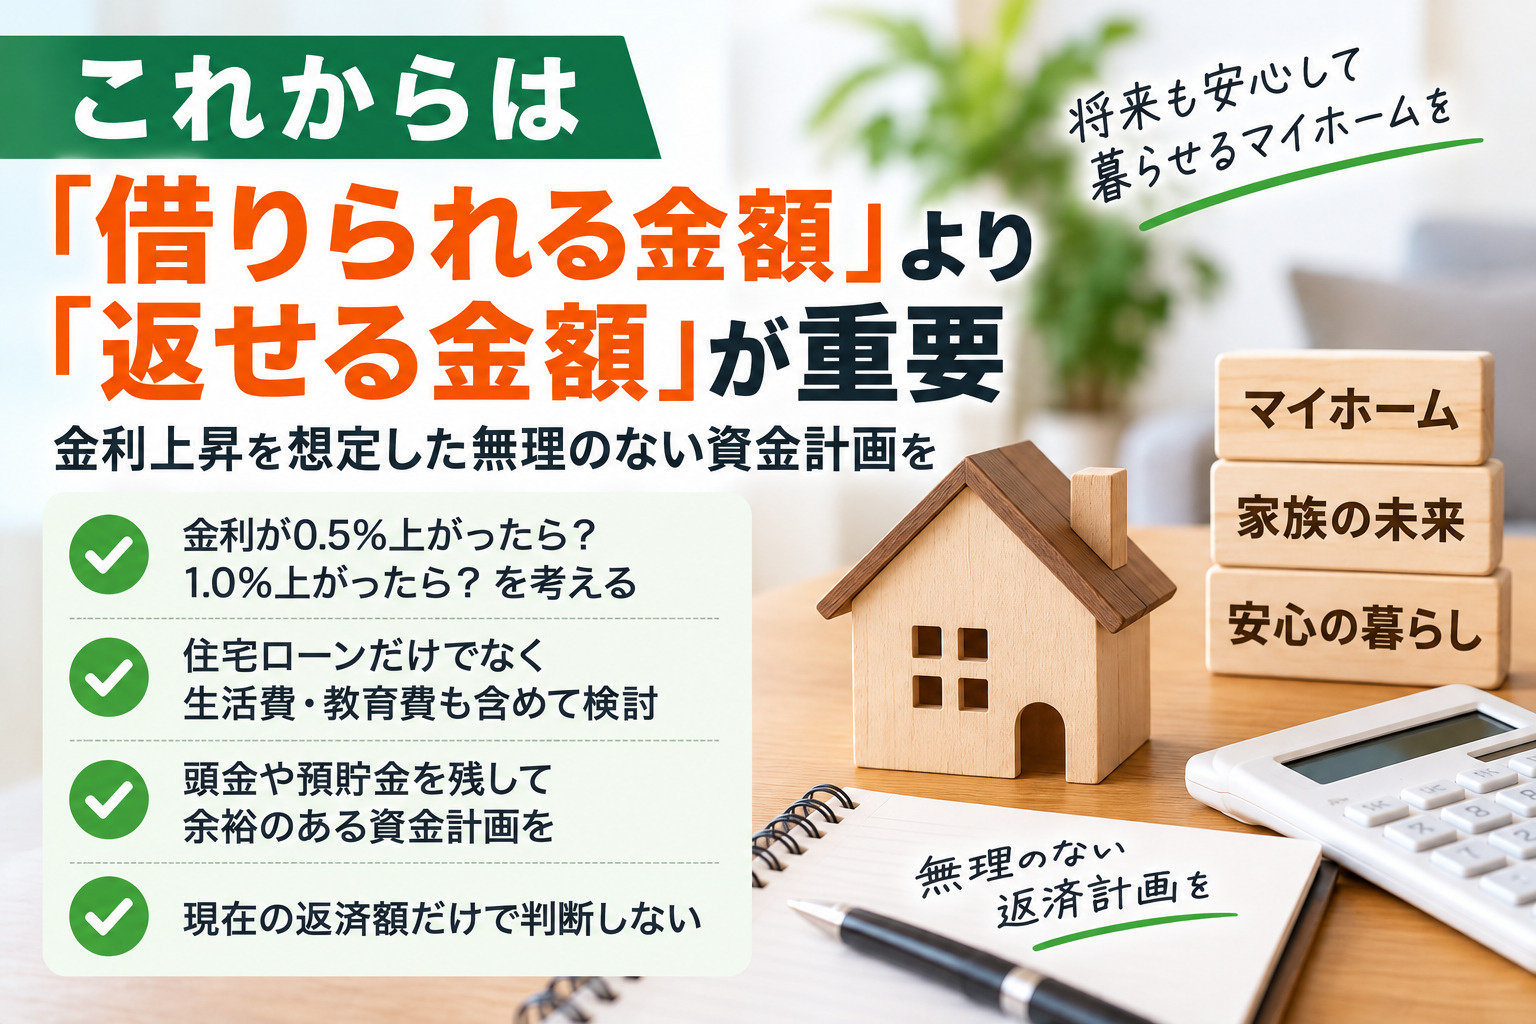
今回の日銀利上げを受けて、住宅購入を検討している方に特に意識してほしいのが、 借入額です。
住宅ローン審査で5,000万円借りられるからといって、 必ず5,000万円借りなければならないわけではありません。
特に変動金利を選択するのであれば、 現在の金利だけで返済額を考えるのではなく、 将来の金利上昇も想定しておきたいところです。
「金利が0.5%上がったら?」
「金利が1.0%上がったら?」
その場合でも無理なく返済できるかを確認しておくことが重要です。
現在の返済額では問題なくても、 金利上昇によって毎月の返済額が増えれば家計に余裕がなくなる可能性があります。
住宅ローンは「銀行がいくら貸してくれるか」だけではなく、 金利が上がっても無理なく返せる金額はいくらなのか という視点で考えることが重要になってきています。
変動金利を選ぶなら余裕資金を残しておく
変動金利を選択する場合、 住宅購入時に手元のお金をすべて使ってしまうのも考えものです。今後さらに金利が上昇する可能性を考えるのであれば、 ある程度の預貯金を残しておくことも重要です。
住宅購入後には住宅ローンだけでなく、 固定資産税や住宅のメンテナンス費用、教育費などさまざまな支出があります。
住宅ローンだけなら払えても、 生活費や教育費まで含めると余裕がないという状態は避けたいところです。
特に35年や50年といった長期の住宅ローンでは、 現在の返済額だけを見て判断しないことが大切です。
固定金利を選んでも終わりではない
反対に、全期間固定金利を選択すれば、 借入後の金利上昇によって返済額が増える心配はありません。
フラット35などの全期間固定型は、 借入時に完済までの金利と返済額が決まることが大きな特徴です。
ただし、現在の3%台という金利水準を35年間そのまま支払い続ける必要があるのかについては、 将来改めて検討する余地があります。
将来的に住宅ローン金利が下がった場合には、 借り換えによって返済負担を減らせる可能性もあります。固定金利を選択した場合でも、 数年ごとに住宅ローン金利を確認しておくとよいでしょう。
「変動か固定か」だけで決めないことが大切
住宅ローンというと、 「変動金利と固定金利、どちらがお得ですか?」 という質問をよくいただきます。
しかし現在のような金利上昇局面では、 金利タイプだけで住宅ローンを判断するのではなく、 家計全体を見ることが重要です。
- 借入額
- 返済期間
- 年収
- 自己資金
- 毎月の返済額
- 購入後に手元へ残る預貯金
同じ5,000万円を借りる場合でも、 年収や家族構成、貯蓄額によって適した住宅ローンは変わります。
また銀行によって住宅ローン金利だけでなく、 借入可能額や団体信用生命保険の内容なども異なります。
「一番金利が低い銀行」だけを探すのではなく、 自分の資金計画に合った銀行を比較することが大切です。
金利が上がったから住宅購入を待つべき?
日銀の利上げを見て、 「住宅購入はもう少し待った方がいいのでは?」 と考える方もいるかもしれません。
ただし、住宅購入では金利だけで購入時期を判断するのは難しいところです。
仮に将来金利が下がったとしても、 そのときに希望するエリアの物件価格まで下がっているとは限りません。
反対に、金利上昇によって住宅購入者の借入可能額が下がれば、 住宅価格に影響が出る可能性もあります。
それよりも、 現在の物件価格と住宅ローン金利で購入した場合に、無理なく返済できるか を確認する方が現実的です。
まとめ|金利上昇を前提に住宅ローンを考える時代へ
2026年9月、日銀は政策金利を1.25%程度へ引き上げました。今後、住宅ローンの変動金利にも影響が広がっていく可能性があります。
一方で全期間固定金利もすでに高い水準にあり、 2026年9月のフラット35の最も多い金利は年3.46%です。
そのため、 「金利が上がるから固定金利」 「まだ変動金利が安いから変動金利」 と単純に決めるのではなく、 自分の借入額や家計に合わせて考えることが大切です。
現在の金利で返済できるかだけではなく、 変動金利が今より0.5%、1.0%上昇した場合でも無理なく返済できるか まで確認しておくことが重要です。
住宅ローンは35年、場合によっては50年続きます。
金利が上昇する局面だからこそ、 「いくら借りられるか」ではなく、 「金利が上がっても、いくらなら安心して返していけるか」 を基準に住宅購入の資金計画を考えていきましょう。