病気が理由で団信に入れない!?そんな時の対処法とは?

住宅ローンを組む時に加入が必須となっている団体信用生命保険(以下「団信」)は、住宅ローン期間中に亡くなってしまった時のための保険です。
もし、亡くなってしまったとき、最近では8大疾病などに罹患してしまったときに残りの住宅ローンを全額返済してもらうことが目的です。
しかし、あくまで生命保険ですから、健康状態によっては入れないことも!?
どんな病気の時に入れないのか、また、そんな時の対処法について解説します。
知っておきたい!団信に入れない病気の例

例えば3ヶ月以内に投薬や治療を受けていたり、過去3年以内に病気や手術、2週間以上の治療を受けていたりする場合などは団信に通りません。
これらはリアルタイムだったり直近の場合だったりしますが、特に後者については病気が場所によって指定されています。
例えば心臓や血圧の項目だと狭心症や心筋梗塞、高血圧は団信の審査に引っかかってくるでしょう。
脳は脳卒中、喘息や気管支炎などの呼吸器系も注意ですね。
内臓ももちろん胃や十二指腸、肝臓、腎臓などの炎症やそれぞれの不全などが指定されています。
糖尿病や、精神の病気なども同様です。
これらが代表的な病気の例ですが、もし、罹患していた場合は病名、時期、入院期間、手術をしたかどうか、経過はどうかなどを説明する必要があります。
中には偽る方もいますが、虚偽報告してしまうと厳しい罰則があるので、包み隠さず詳しく伝えるようにしたいですね。
団信に入れない時の対処法

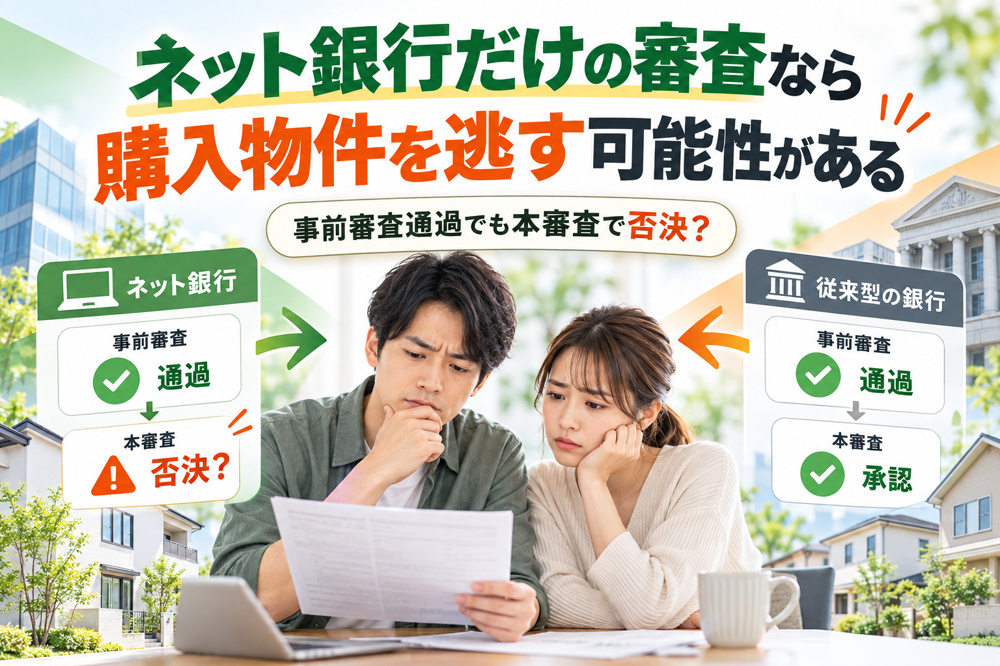
団信に入れず住宅ローンが組めなかった場合、他の銀行に申し込むことも一つの方法です。
銀行が変わっても団信を引き受ける生命保険会社が変わらないこともありますが、もし保険会社が変わるなら判断も変わる可能性があります。
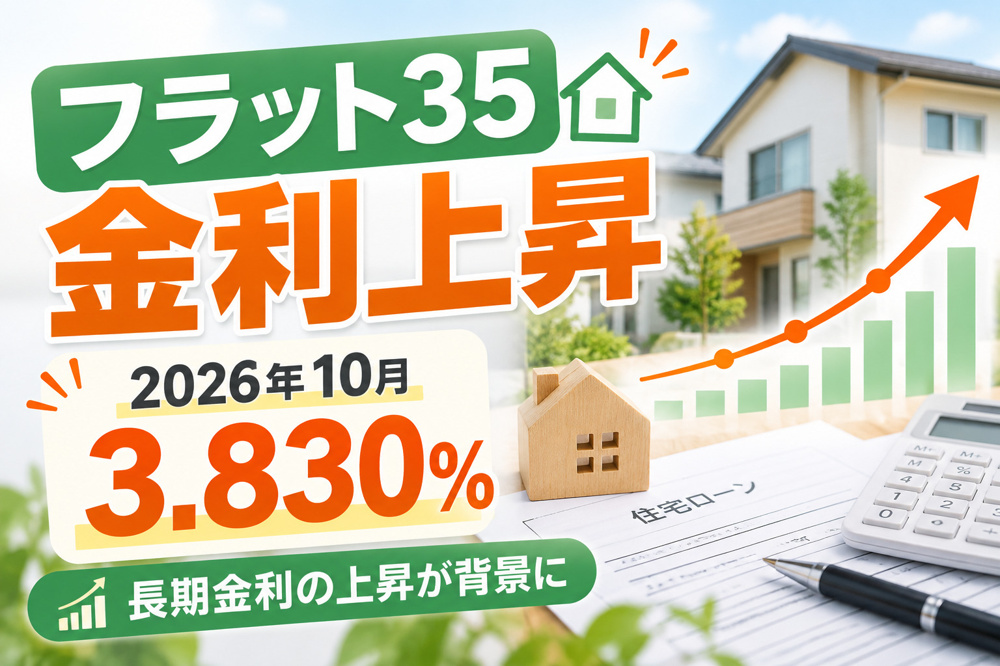
銀行を変えるということの中で、団信が任意のフラット35を利用するという方法があります。
フラット35ならば団信と住宅ローンが紐付けされていないので、いざというときは生命保険で賄うということも検討できるでしょう。
また、「ワイド団信」というものを知っていますか?
持病が有っても入りやすい保険で、通常のものよりも条件が緩和されています。
例えば糖尿病や高血圧などはワイド団信ならば大丈夫ということも。
とは言え保険会社によって基準は異なるので、細かく確認しましょう。
まとめ
現在、住宅ローンを組むのに必須と言われている団信ですが、生命保険の一種なので病気の種類によっては入れないこともあります。
しかし、他の金融機関、フラット35、ワイド団信を利用するなどで対処することもできます。
何れにせよ保険会社の基準により異なるので、よく確認しつつ、正確な情報を団信に加入するときには伝えるようにしましょう。
私たちコノミハウジングでは、横浜市保土ケ谷区のマンション物件を豊富に取り扱っております。

気になる物件がございましたら、お気軽にお問い合わせください。