住宅ローンのワイド団信とは?メリット・デメリットや通常団信との違いを解説

住宅ローンのワイド団信とは?メリット・デメリットや通常団信との違いを解説
住宅ローンを利用する際、多くの金融機関では「団体信用生命保険(団信)」への加入が条件となっています。
しかし、持病がある方や現在通院している方、過去に大きな病気をした方などは、通常の団信に加入できないことがあります。
そこで選択肢になるのが「ワイド団信」です。
ワイド団信は通常の団信よりも引受基準が緩和されており、通常団信に加入できなかった方でも加入できる可能性があります。
この記事では、ワイド団信の仕組みや通常団信との違い、メリット・デメリット、住宅ローンを検討するときの注意点について解説します。
ワイド団信とは?
ワイド団信とは、通常の団体信用生命保険よりも引受基準を緩和した団信です。
団信は、住宅ローンを借りている方が死亡または所定の高度障害状態になった場合などに、保険金によって住宅ローン残高が返済される仕組みです。
一般的な住宅ローンでは団信への加入が融資条件になっていることが多いため、住宅ローンの審査に問題がなくても、健康状態によって団信に加入できないと借入れが難しくなる場合があります。
ワイド団信は、このような方のために用意されている選択肢の一つです。
ただし、持病があれば誰でも加入できるわけではありません。
通常団信と同じように健康状態を告知し、保険会社による審査を受ける必要があります。
通常の団信とワイド団信の違い
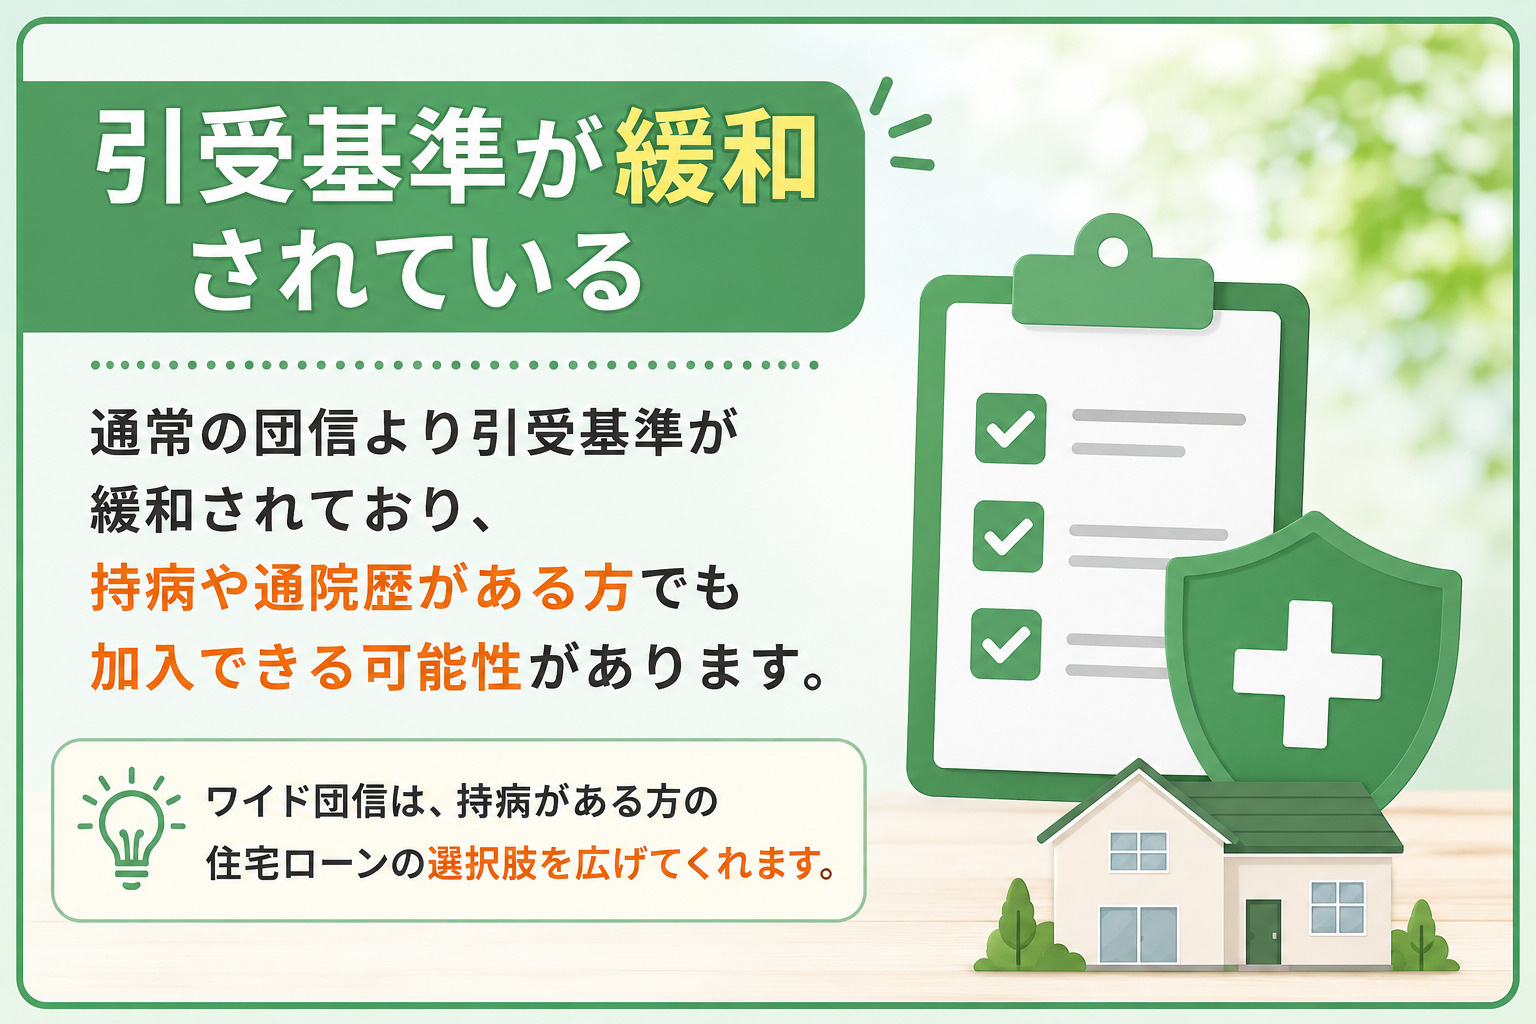
通常団信とワイド団信の大きな違いは、健康状態に関する引受基準です。
ワイド団信は通常団信より引受基準が緩和されているため、通常団信では加入できなかった方でも加入できる可能性があります。
一方で、ワイド団信を利用すると住宅ローン金利に一定の金利が上乗せされる商品が一般的です。
通常団信より加入できる可能性が広がる代わりに、住宅ローンの返済額が高くなる
というのがワイド団信の大きな特徴です。
どのような病気でもワイド団信に加入できる?
ワイド団信は、持病や治療歴がある方でも加入できる可能性があります。
たとえば、高血圧や糖尿病、脂質異常症、喘息などの治療・通院をしている方でも、審査結果によっては加入できる場合があります。
ただし、「この病気なら加入できる」「この数値なら大丈夫」という一律の基準が公開されているわけではありません。
同じ病名でも、次のような内容によって審査結果が異なる可能性があります。
- 現在の症状
- 治療期間
- 投薬状況
- 検査結果
- 入院や手術歴
そのため、病名だけを見て「自分は住宅ローンを組めない」と判断する必要はありません。
ワイド団信のメリット
持病があっても住宅ローンを利用できる可能性がある
最大のメリットは、通常団信に加入できなかった方でも住宅ローンを利用できる可能性があることです。
健康状態を理由に住宅購入を諦める前に、ワイド団信を取り扱っている金融機関を検討する価値があります。
万が一のときに住宅ローンを残さずに済む
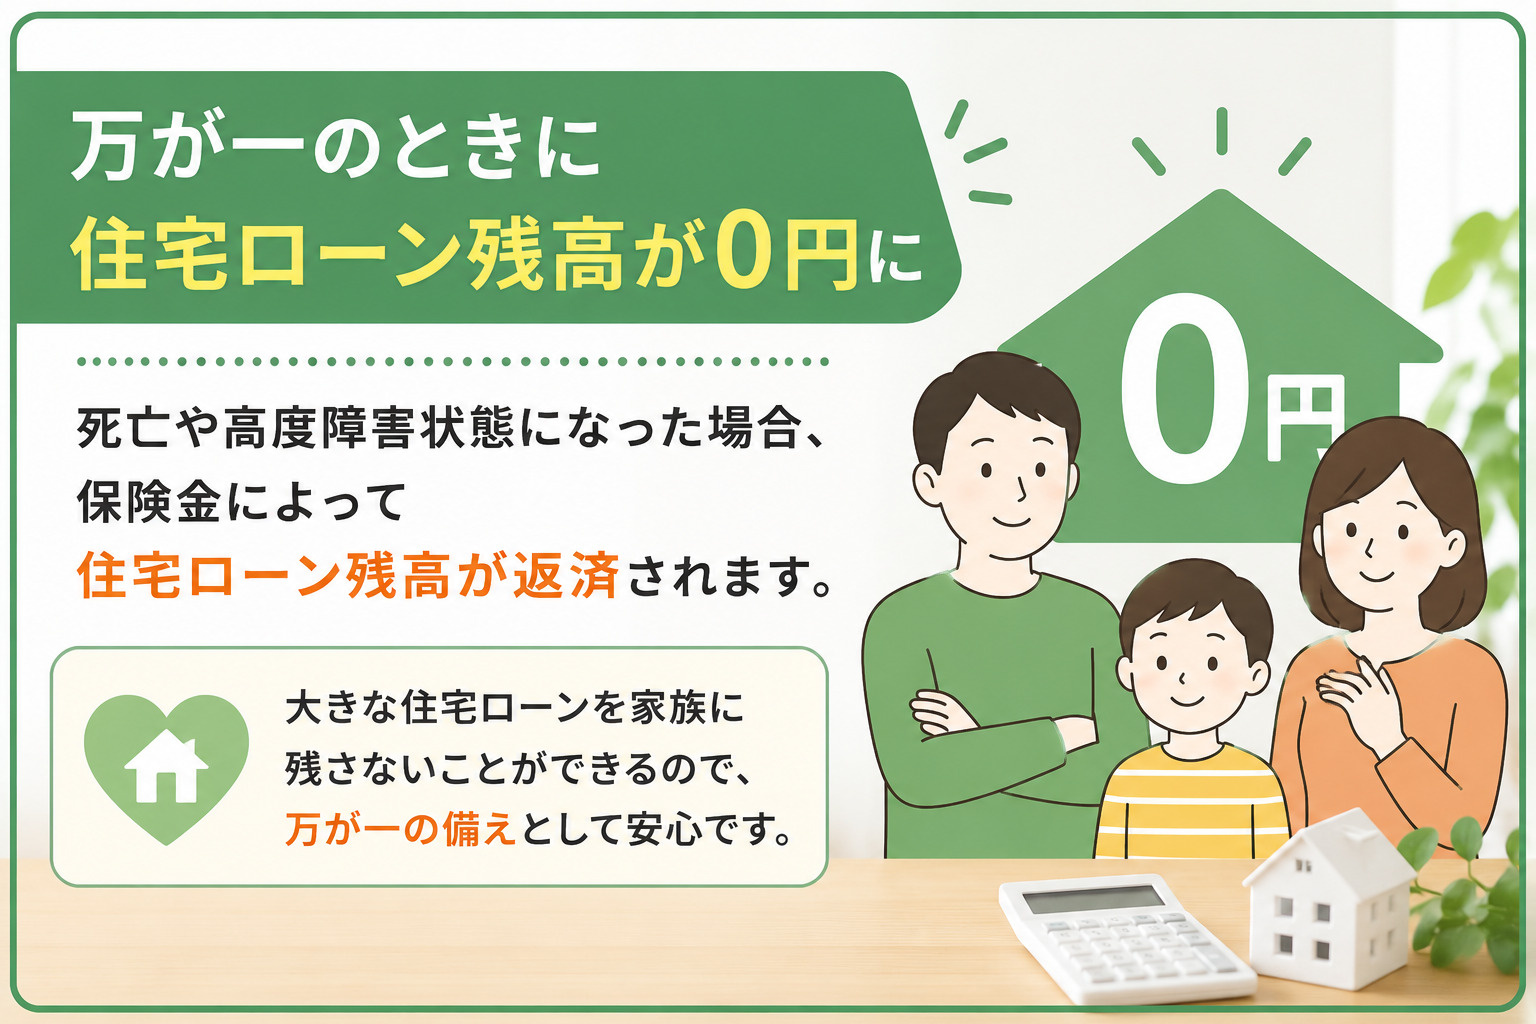
ワイド団信でも、死亡や所定の高度障害状態など保障条件に該当した場合には、保険金によって住宅ローン残高が返済されます。
住宅ローンは数千万円になることも多いため、万が一のときに住宅ローンを家族へ残さないことは大きな安心につながります。
ワイド団信のデメリット
金利が上乗せされる
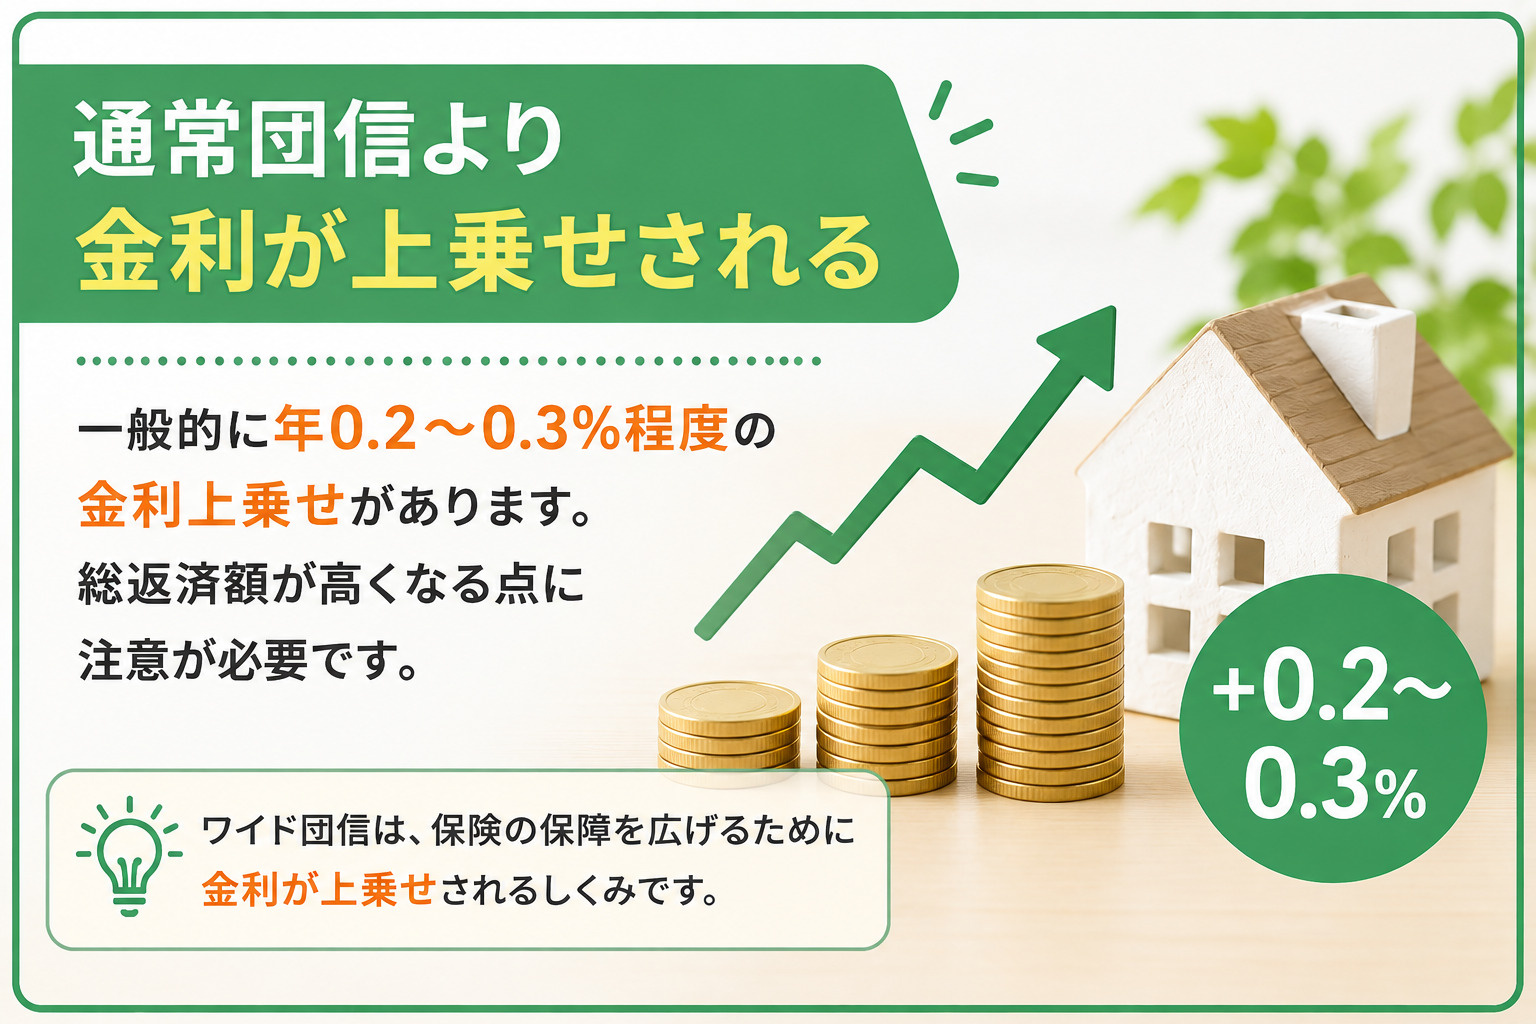
ワイド団信では、通常の住宅ローン金利に年0.2%~0.3%程度上乗せされる商品が一般的です。
わずかな差に感じるかもしれませんが、住宅ローンは借入額が大きく、返済期間も長いため、総返済額では大きな差になる可能性があります。
そのため、「ワイド団信に加入できたからこの銀行にする」とすぐに決めるのではなく、適用金利や毎月の返済額まで確認しましょう。
取り扱っている金融機関が限られる
すべての金融機関がワイド団信を取り扱っているわけではありません。
通常団信を利用できる方と比べると、住宅ローンを選べる金融機関が少なくなる可能性があります。
また、金融機関によって住宅ローン金利や手数料、ワイド団信の上乗せ金利なども異なります。
団信だけでなく、住宅ローン全体の条件を比較することが大切です。
ワイド団信でも加入できない場合がある
ワイド団信は「審査のない団信」ではありません。
通常団信より引受基準は緩和されていますが、健康状態によってはワイド団信でも加入できないことがあります。
告知書には健康状態を正確に記入する
団信へ申し込む際には、現在の健康状態や過去の病歴、通院歴、投薬状況などについて告知します。
ここで重要なのが、事実を正確に記入することです。
「これくらいなら書かなくても大丈夫だろう」と自己判断するのは避けましょう。
告知義務違反となった場合、万が一のときに保険金が支払われず、住宅ローンが残ってしまう可能性があります。
告知事項に該当するか分からない場合は、自分で判断せず金融機関や保険会社へ確認しましょう。
病気に不安がある場合は早めに団信を確認する
持病や通院歴などがあり、団信に加入できるか不安な方は、物件を購入してからではなく、できるだけ早い段階で相談しておくことが大切です。
住宅ローンの借入審査と団信の加入審査は別に行われます。
住宅ローンの審査自体に問題がなくても、団信に加入できなければ希望していた住宅ローンを利用できない場合があります。
金融機関によっては、健康状態に不安がある方について団信の加入可否を早めに確認できる場合もあります。
通常団信が難しかった場合にはワイド団信を検討し、それでも難しい場合には別の金融機関や団信加入が必須ではない住宅ローンを検討するなど、次の選択肢を考えることができます。
特に新築戸建ての購入では、売買契約を締結したあとに団信の問題が分かるより、購入申込みや売買契約の前に相談しておいた方が住宅ローンの選択肢を整理しやすくなります。
ワイド団信に加入できなかった場合は?
ワイド団信に加入できなかったからといって、必ずしも住宅購入を諦めなければならないわけではありません。
代表的な選択肢の一つがフラット35です。
フラット35は団信への加入が住宅ローン利用の必須条件ではないため、健康上の理由で団信への加入が難しい方でも利用できる可能性があります。
また、金融機関を変更することで選択肢が見つかることもあります。
ただし、団信に加入しない場合は、万が一のときにも住宅ローンが残ります。
住宅ローンを借りられるかどうかだけでなく、残された家族が返済を続けられるか、生命保険などでどの程度カバーできるかまで考えて判断することが重要です。
ワイド団信のよくある質問
いいえ。ワイド団信は通常団信より引受基準が緩和されているため、通常団信に加入できなかった方でも加入できる可能性があります。
可能性はあります。ただし、病名だけで判断されるわけではなく、現在の症状や治療状況などをもとに保険会社が審査します。
いいえ。ワイド団信を取り扱っていない金融機関もあります。また、上乗せ金利や加入条件なども金融機関によって異なります。
金融機関や商品によって異なりますが、住宅ローン金利に年0.2%~0.3%程度上乗せされる商品があります。
必ずしもそうではありません。フラット35など、団信への加入を必須としていない住宅ローンもあります。ただし、団信に加入しない場合のリスクについては十分に検討する必要があります。
まとめ
ワイド団信は、通常の団信より引受基準が緩和されており、持病や通院歴などがある方でも住宅ローンを利用できる可能性を広げてくれます。
一方で、金利が上乗せされること、取り扱う金融機関が限られること、ワイド団信でも必ず加入できるわけではないことには注意が必要です。
健康状態に不安がある方は、物件を決めてから団信について考えるのではなく、早めに相談しておくことが大切です。
通常団信、ワイド団信、フラット35など複数の選択肢を比較しながら、自分に合った住宅ローンを検討しましょう。