400万円以上の差が出る変動金利と固定金利。

住宅ローンコラム

梅澤 英孝

筆者 梅澤 英孝

不動産キャリア22年

家探しは、物件だけでなく「誰と探すか」も大切です。不動産営業=“売る仕事”と思われがちですが、私にとっては“お客様の将来を一緒に考える仕事”です。お子さまの通学や生活動線、将来のライフプランまで、一緒に想像しながら最適な住まいをご提案しています。小さなご相談でも、どうぞ気軽にお声かけください。

住宅ローンを組むときに悩むのが

「変動金利」と「固定金利」をどちらにするかだと思います。

どのくらい支払い額が違うか比較してみました。


メリット・デメリットについては

住宅ローン相談の前に知っておきたい、2つの金利タイプの違いを

ご覧になって下さい。

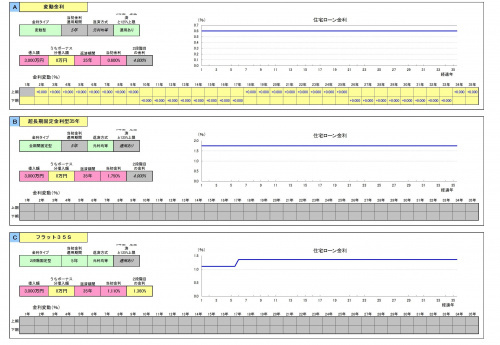
【借入額3000万円・期間35年で組んだ場合】
変動金利        金利0.6%
超長期固定金利型35年   金利1.75%
フラット35SBプラン 金利1.11%(当初5年間)1.36%
※2017年10月現在の金利です

【月々の返済額】
変動金利        月々79,209円
超長期固定金利型35年   月々95,573円
フラット35SBプラン 月々86,232円(当初5年間)89,328円
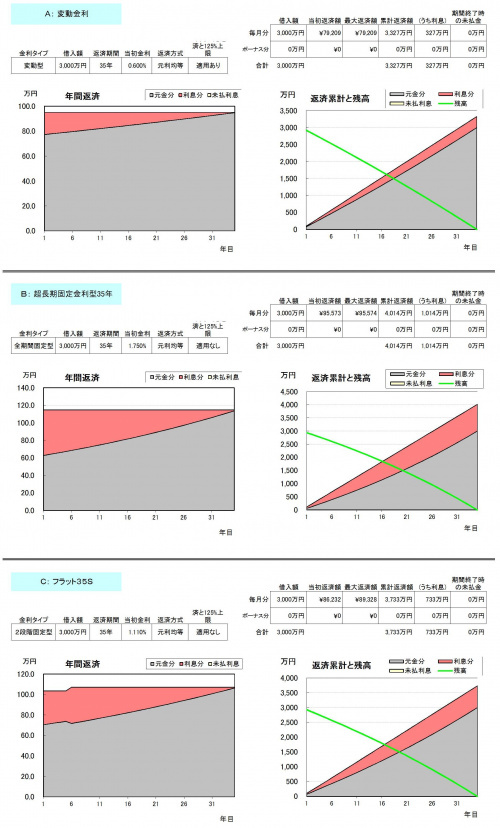

グラフの赤い部分が利息部分にです。

【総支払額】
変動金利        返済額3327万円 利息 327万円
超長期固定金利型35年   返済額4014万円 利息  1014万円
フラット35SBプラン 返済額3733万円 利息 733万円
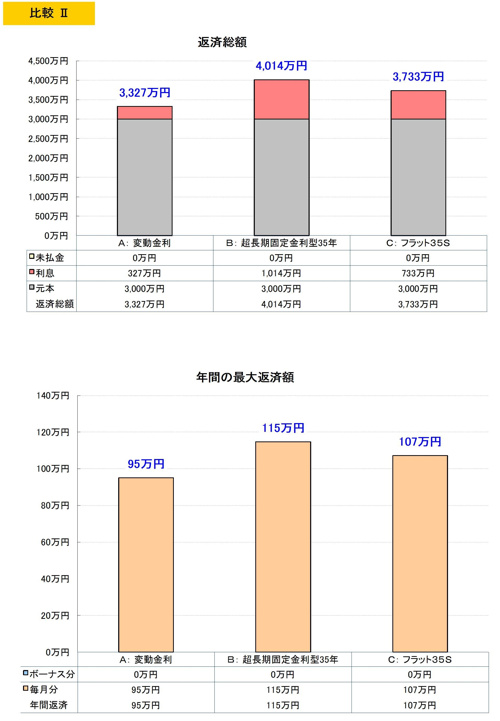
変動金利と固定金利では400万円以上の金額差があります。

変動金利は下記のデメリットがあります。
・金利上昇があれば、返済額が増える

・金利上昇が読めないため、将来の不安を先送りすることになる

・金利が上昇した場合、5年間の返済額は変化しないが、

 その分元金返済分が減少し、金利返済分の割合が多くなる。

 そのため返済を繰り返しても、元金がなかなか減らないということも。


なので変動金利を組む場合に重要なことは

将来の不安を取り除くことです。


そのためには将来にわたって住居費には

いくら充てられるのかを把握することです。

現在~将来までのキャッシュ・フロー表を作成すると

分かりやすいでしょう。


キャッシュ・フロー表作成はお気軽にご相談下さい。


”住宅ローンコラム”おすすめ記事

  • 住宅ローンの繰り上げ返済は早いほどお得! 1万円からコツコツ返済するメリットを解説の画像

    住宅ローンの繰り上げ返済は早いほどお得! 1万円からコツコツ返済するメリットを解説

    住宅ローンコラム

  • 住宅ローン審査で銀行が確認する3つの信用情報機関とは?CIC・JICC・全国銀行協会の違いを解説の画像

    住宅ローン審査で銀行が確認する3つの信用情報機関とは?CIC・JICC・全国銀行協会の違いを解説

    住宅ローンコラム

  • ネット銀行だけの審査なら購入物件を逃す可能性があるの画像

    ネット銀行だけの審査なら購入物件を逃す可能性がある

    住宅ローンコラム

  • フラット35の金利が3.83%に急上昇!2026年10月は過去最高水準にの画像

    フラット35の金利が3.83%に急上昇!2026年10月は過去最高水準に

    住宅ローンコラム

  • 子育て世帯・若者夫婦世帯は年齢に注意!年内入居と来年入居で住宅ローン控除に最大91万円の差が出る?の画像

    子育て世帯・若者夫婦世帯は年齢に注意!年内入居と来年入居で住宅ローン控除に最大91万円の差が出る?

    住宅ローンコラム

  • ペアローンは離婚がリスク?50年ローン時代に知っておきたい注意点の画像

    ペアローンは離婚がリスク?50年ローン時代に知っておきたい注意点

    住宅ローンコラム

もっと見る