銀行から住宅ローンを融資してもらうなら保証料型?融資手数料型?

マイホーム購入の際は、ほとんどの方が住宅ローンを組みます。
その際に気にすることといえば、借入金額や返済期間、金利のタイプをどうしようかという点だと思いますが、実はもう一つチェックしていただきたい点が「融資手数料型」と「保証料型」です。
今回は、住宅ローンの融資手数料型と保証料型についてご紹介します。
銀行の住宅ローンに関する融資手数料型と保証料型の違い

まずは、融資手数料型と保証料型の違いについてのご紹介です。
銀行から住宅ローンを借り入れる際、万が一返済できなくなると名義人に代わって保証会社に返済を肩代わりしてもらえるよう支払うお金のことを保証料といい、この方法が保証料型です。
支払う保証料は借入金額の2%で、別途事務手数料も必要です(金額は銀行によって異なる)。
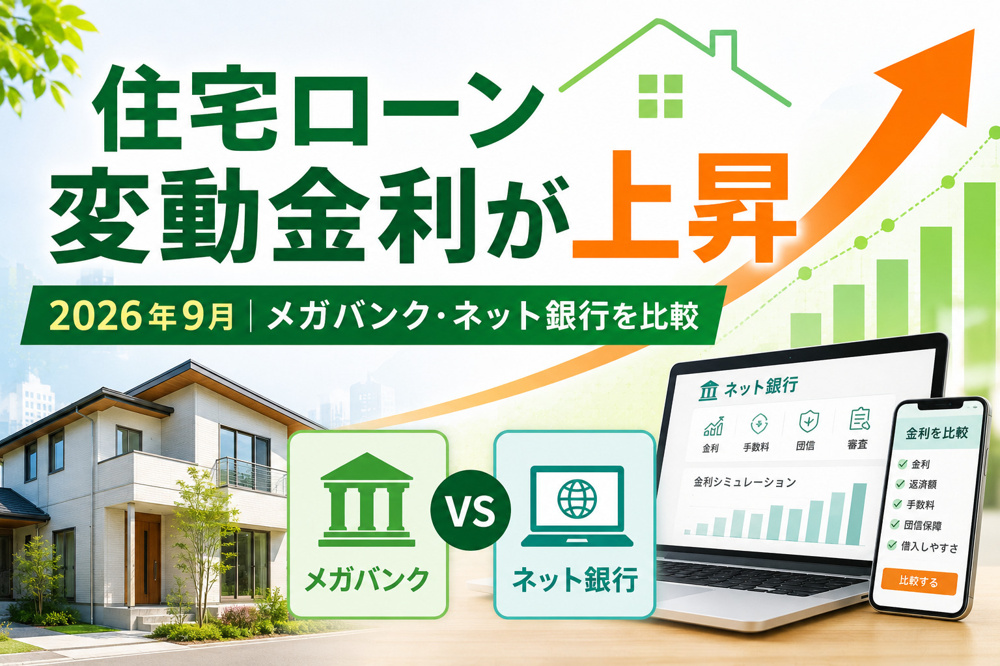
一方、融資手数料型は保証料がいらない分、保証料型より金利が低いこととネット銀行で多く取り入れられていることが特徴です。
そして保証料がいらない代わりに、事務手数料がかかる点が保証料型と違う点です(事務手数料は借入金額の2%)。
銀行の住宅ローン②融資手数料型のメリット・デメリット
続いて、住宅ローンを融資手数料型で借りる際のメリットとデメリットをご紹介します。
メリット
まず融資手数料型は、保証料型よりも融資金利が低いことがメリットです。
金利が低いということは、返済中の家計への負担が軽減されます。
住宅ローンの返済は長期間にわたるため、その間にお子さんの教育費が増えたり、家族の誰かがケガや病気で入院して多額の治療費が必要になる可能性も否めません。
もし家計に変化が訪れても、住宅ローン返済の負担が少なければ対応しやすいでしょう。
デメリット
融資手数料型のデメリットは、融資を受ける際の事務手数料を分割払いできないことと、繰り上げ返済をしたときに金融機関から戻ってくるお金がないことです。
保証料型の場合、事務手数料はかかるものの分割払いができるケースがありますが、融資手数料型は一括払いのみしか選択できません。
また、住宅ローンを返済中に繰り上げ返済をする場合、保証料を支払っていれば一部返戻されます。
しかし、融資手数料型は保証料不要のため、繰り上げ返済をしても返される保証料も当然ありませんし、事務手数料も戻りません。

まとめ
保証料型と融資手数料型は、住宅ローンの借入を検討する際の重要なポイントです。
両者の違いとメリット・デメリットを把握し、どちらの方法がご自身に合うかじっくり考えて決めましょう。

横浜市保土ケ谷区で一戸建て・マンション・土地をお探しの際は、多数の物件をご紹介しているコノミハウジングまでぜひお問い合わせください。