「軽い持病だから大丈夫」は危険。団信に入れないと住宅ローンが組めないことも

団体信用生命保険に入れないと住宅ローンは組めない?軽い持病でも注意が必要です
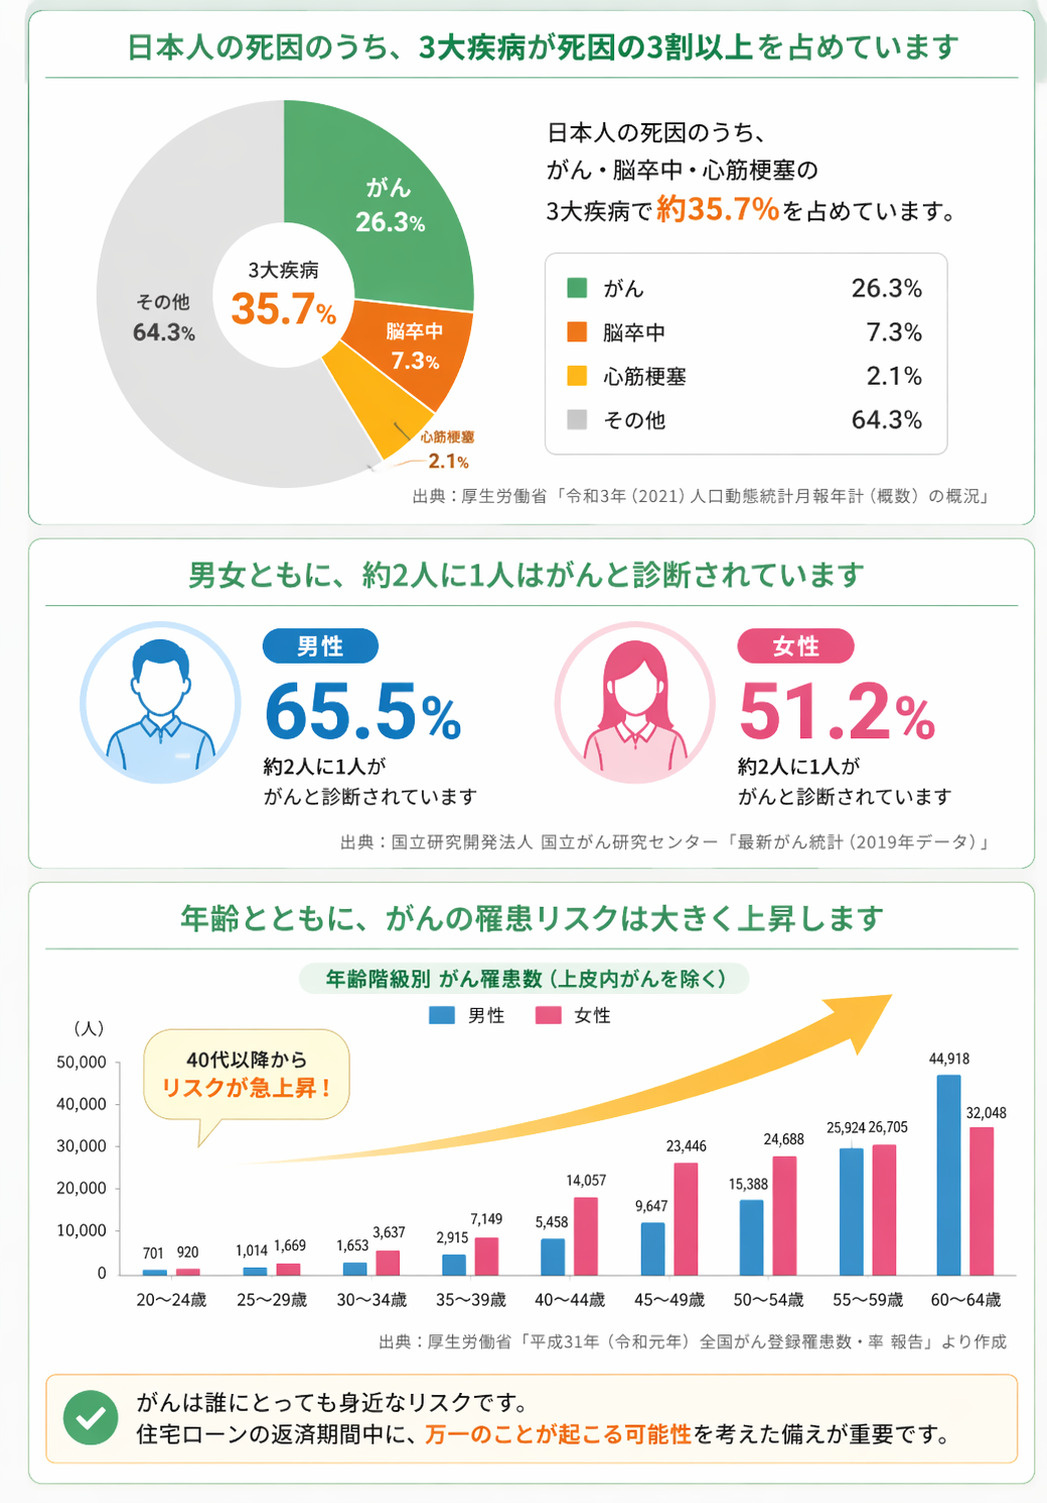
住宅ローンを検討するとき、多くの方が気にするのは「年収」「勤続年数」「借入額」です。 しかし、実はそれと同じくらい大切なのが、団体信用生命保険(団信)に加入できるかどうかです。
団信に加入できない場合、住宅ローンそのものが組めないケースがあります。 特に注意したいのは、「自分では軽いと思っている病気」でも、団信の審査に影響することがある点です。
団体信用生命保険とは?
団体信用生命保険とは、住宅ローンを借りた方が万が一亡くなったり、高度障害状態になった場合に、残りの住宅ローンを保険で完済してくれる制度です。
家族に住宅ローンの負担を残さないための仕組みであり、金融機関にとっても貸し倒れリスクを防ぐ重要な役割があります。
そのため、多くの民間金融機関では、住宅ローンを利用する条件として団信への加入が必須になっています。
「大きな病気をしていないから大丈夫」は危険です
団信の審査というと、 「がんや心臓病などの大きな病気をしていなければ大丈夫」 と思っている方も多いかもしれません。
しかし実際には、もう少し身近な病気でも審査に影響することがあります。
- 糖尿病
- 高血圧
- 脂質異常症
- うつ病
- 適応障害などの心の病気
- 長期間の服薬や通院歴
これらは日常生活に大きな支障がないことも多く、ご本人としては「軽い持病」と考えている場合があります。
しかし団信の審査では、現在の生活状況だけでなく、将来的なリスクも含めて判断されます。
薬を飲んでいる・通院しているだけでも影響することがあります
団信の審査では、病名だけでなく、現在の治療状況や服薬内容も確認されます。
- 現在、薬を飲んでいる
- 定期的に通院している
- 過去に診断を受けたことがある
- 健康診断で指摘を受けている
- すでに症状は落ち着いているが、治療歴がある
このような場合、本人が「もう大丈夫」と思っていても、団信の審査では慎重に判断されることがあります。
特に糖尿病や心の病気は、本人が軽く考えていても、金融機関や保険会社側では将来のリスクとして見られることがあります。
実際に多いケース
ケース① 糖尿病で服薬中だった場合
年収や勤務先には問題がなく、住宅ローンの借入自体は十分可能と思われる方でも、糖尿病で通院・服薬をしていたことで団信の審査に影響することがあります。
この場合、通常の団信では通らず、ワイド団信を検討することになるケースがあります。 ただし、ワイド団信は金利が上乗せされることが多く、毎月の返済額や総支払額が増える可能性があります。
ケース② うつ病・適応障害などの通院歴がある場合
現在は仕事も通常通りできていて、日常生活に支障がない場合でも、過去の通院歴や診断歴が団信審査に影響することがあります。
「もう治っているから問題ない」と思っていても、告知内容によっては審査で慎重に見られる可能性があります。
一番避けたい失敗パターン
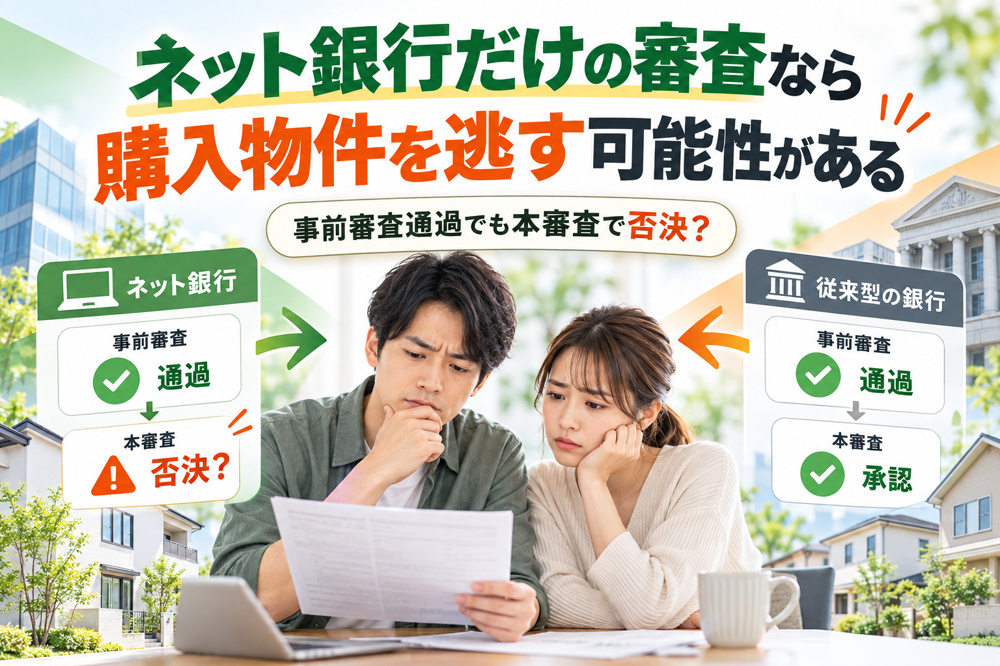
最も避けたいのは、物件が決まってから団信でつまずくケースです。
いい物件が見つかる
↓
購入を決断する
↓
住宅ローン審査へ進む
↓
団信で否決される
この流れになると、せっかく気に入った物件を諦めなければならない可能性があります。 人気物件であれば、その間に他の方に購入されてしまうこともあります。
何より、「買えると思っていたのに買えなかった」という精神的なダメージは大きいものです。
団信に入れない=住宅購入できない、ではありません
団信に入れない場合でも、必ず住宅購入ができないわけではありません。 状況によっては、いくつかの選択肢があります。
ワイド団信を利用する
ワイド団信は、通常の団信よりも加入条件が緩和されているタイプの団信です。 持病がある方でも加入できる可能性があります。
ただし、金利が上乗せされることが多いため、毎月の返済額や総支払額を確認する必要があります。
フラット35を検討する
フラット35は、団信への加入が任意です。 そのため、団信に加入できない方でも住宅ローンを利用できる可能性があります。
ただし、団信に加入しない場合は、万が一のときに住宅ローンが残るリスクがあるため、別の生命保険や家計全体での備えを考える必要があります。
配偶者名義でローンを組む
配偶者に安定した収入があり、健康状態にも問題がない場合は、配偶者を主債務者として住宅ローンを組む方法もあります。
大切なのは「住宅探しの順番」です
団信で失敗しないために大切なのは、物件探しの前に確認することです。
避けたい流れ
物件探し
↓
気に入る
↓
審査
↓
団信でNG
おすすめの流れ
事前審査
↓
団信確認
↓
予算確定
↓
物件探し
この順番にするだけで、無駄な時間やストレスを大きく減らすことができます。
まとめ
住宅ローンは、年収や勤務先だけで判断されるものではありません。 団体信用生命保険に加入できるかどうかも、非常に重要なポイントです。
特に、糖尿病や高血圧、うつ病・適応障害などの心の病気は、本人が軽く考えていても団信の審査に影響することがあります。
大切なのは、「たぶん大丈夫」と自己判断しないことです。
住宅探しを始める前に、団信に加入できる可能性や利用できる住宅ローンの選択肢を確認しておくことで、安心して住まい探しを進めることができます。
横浜で住宅購入を検討している方へ
当社では、住宅ローンや団体信用生命保険のご相談も含めて、お客様一人ひとりに合わせた資金計画をご提案しています。
また、新築戸建ては仲介手数料無料でご紹介可能なため、100万円以上の差が出るケースもあります。
横浜市内で新築戸建てを検討されている方は、ぜひ一度ご相談ください。